 搜索

 搜索
200家大陆奢华酒店,只有一家杀进全球前十?
拼运营复利,才能胜出。
作者/史维鹏
来源/迈点
封面图/摄图网
(ID:501657776)
最近,第四届“世界50佳酒店”榜单在巴黎揭晓,香港瑰丽毫无疑问再次荣膺第一。
但更让行业兴奋的是,北京前门文华东方从去年的第14位跃升至第7位,成为此榜前十唯一来自中国大陆的酒店,也是前50佳唯一的中国大陆酒店。
与此同时,在51-100名区间,中国内地有两家新面孔出现,分别是深圳文华东方位列第90位,上海半岛位列第99位。
纵观几届榜单,可以发现,中国大陆奢华酒店入围数量实现从0到3的突破,说明大陆奢华酒店有底气与世界顶尖同行同台竞技,中国面孔,正在从查无此人,走向多点开花。
那问题来了,前门文华东方凭什么闯入前十?大陆奢华酒店有哪些新突破?这波热度如何才能持久延续?
01前门文华东方第七,内地奢牌“大爆发”
先看这个榜单,它的评价机制并不简单。
酒店由全球13个地区600多位匿名专家投票,评委由旅游记者、酒店从业者和资深奢华旅行者构成,每人投7票并按偏好排序,榜单没有硬性评分表,不设造价门槛,酒店也不能自主报名。
评判只看服务、创新、设计美学和宾客体验。
不过,今年规则有一处实质改动,评委的入住有效期从两年延长到三年,投票人必须亲自入住且上传入住凭证,这个调整直接改写了竞争节奏。
过去两年的短窗口对新酒店更有利,一家酒店可以凭开业时的新鲜感快速进入评委视野,时间拉长则要求酒店在开业后持续保有记忆点,取决于服务团队能否长期稳定地提供优质体验。
北京前门文华东方2024年开业,从去年榜单第14位爬升到第7位,说明它已经跑完从“新”到“好”的验证期。
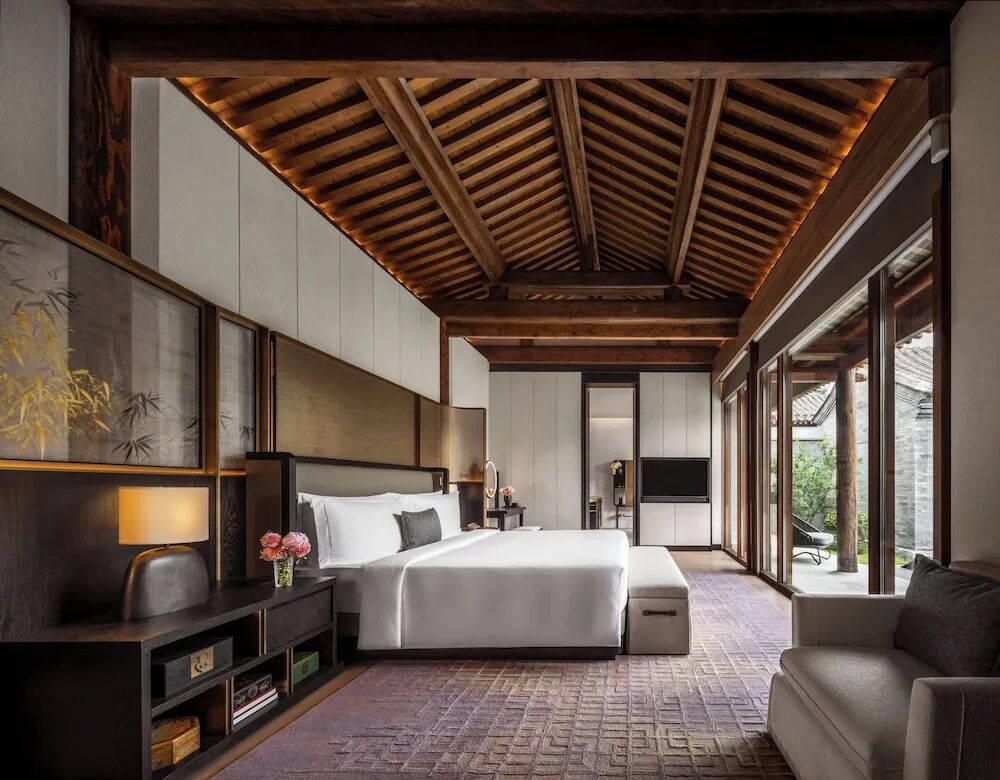
图源:北京前门文华东方官网
它最特别的地方在于融入了北京的城市肌理。酒店建在前门东区胡同片区里,由42座四合院院落构成,客人从客房走到胡同口,中间没有任何过渡空间。胡同文化提供了设计辨识度,四合院的私密尺度支撑了服务密度,中轴线叙事构成了独一无二的体验,住店本身就成了一次城市体验。
这为缺少品牌历史的新酒店提供了思路——既然积累不了百年故事,就把自己变成城市叙事的一部分。
从榜单转向市场,今年大陆奢华酒店供给正在集中放量。
据迈点不完全统计,截至9月20日,2026年中国大陆已有35家奢华酒店开业,29家奢华酒店签约,还有南京嘉佩乐、杭州文华东方、上海淮海中路四季等几十家奢华酒店项目在今年年底到2028年排队交付。
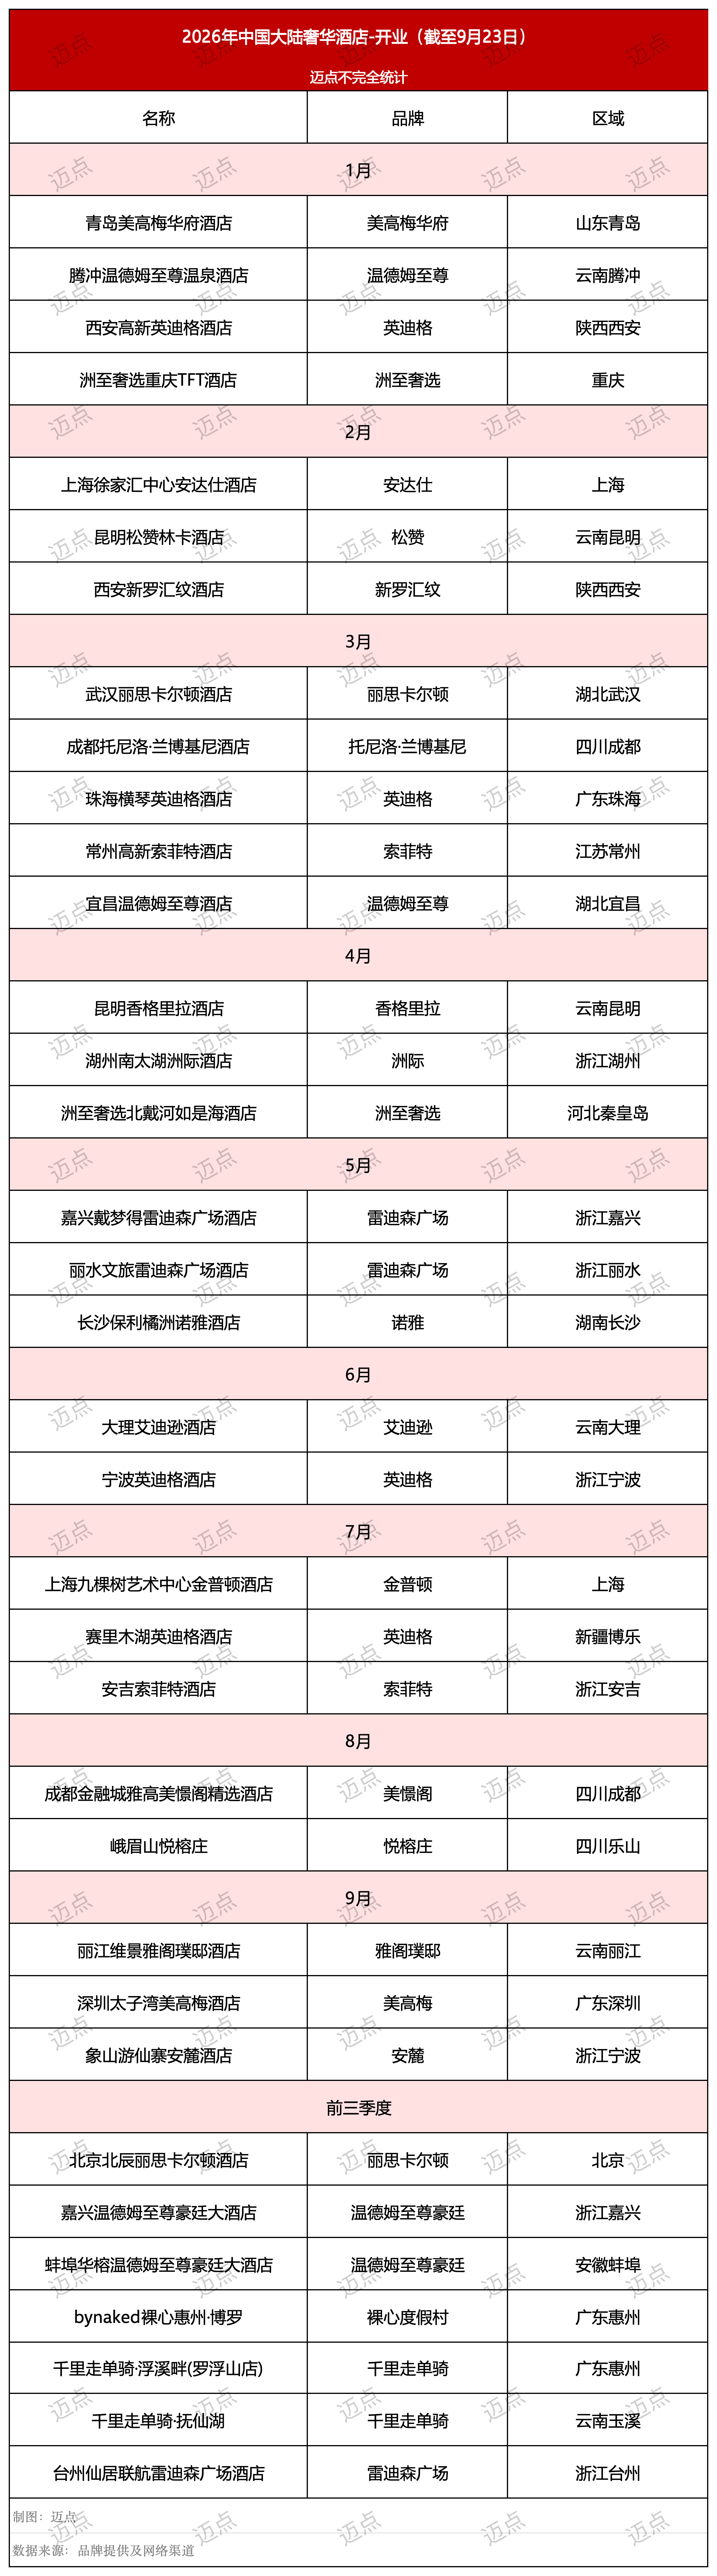
开业统计
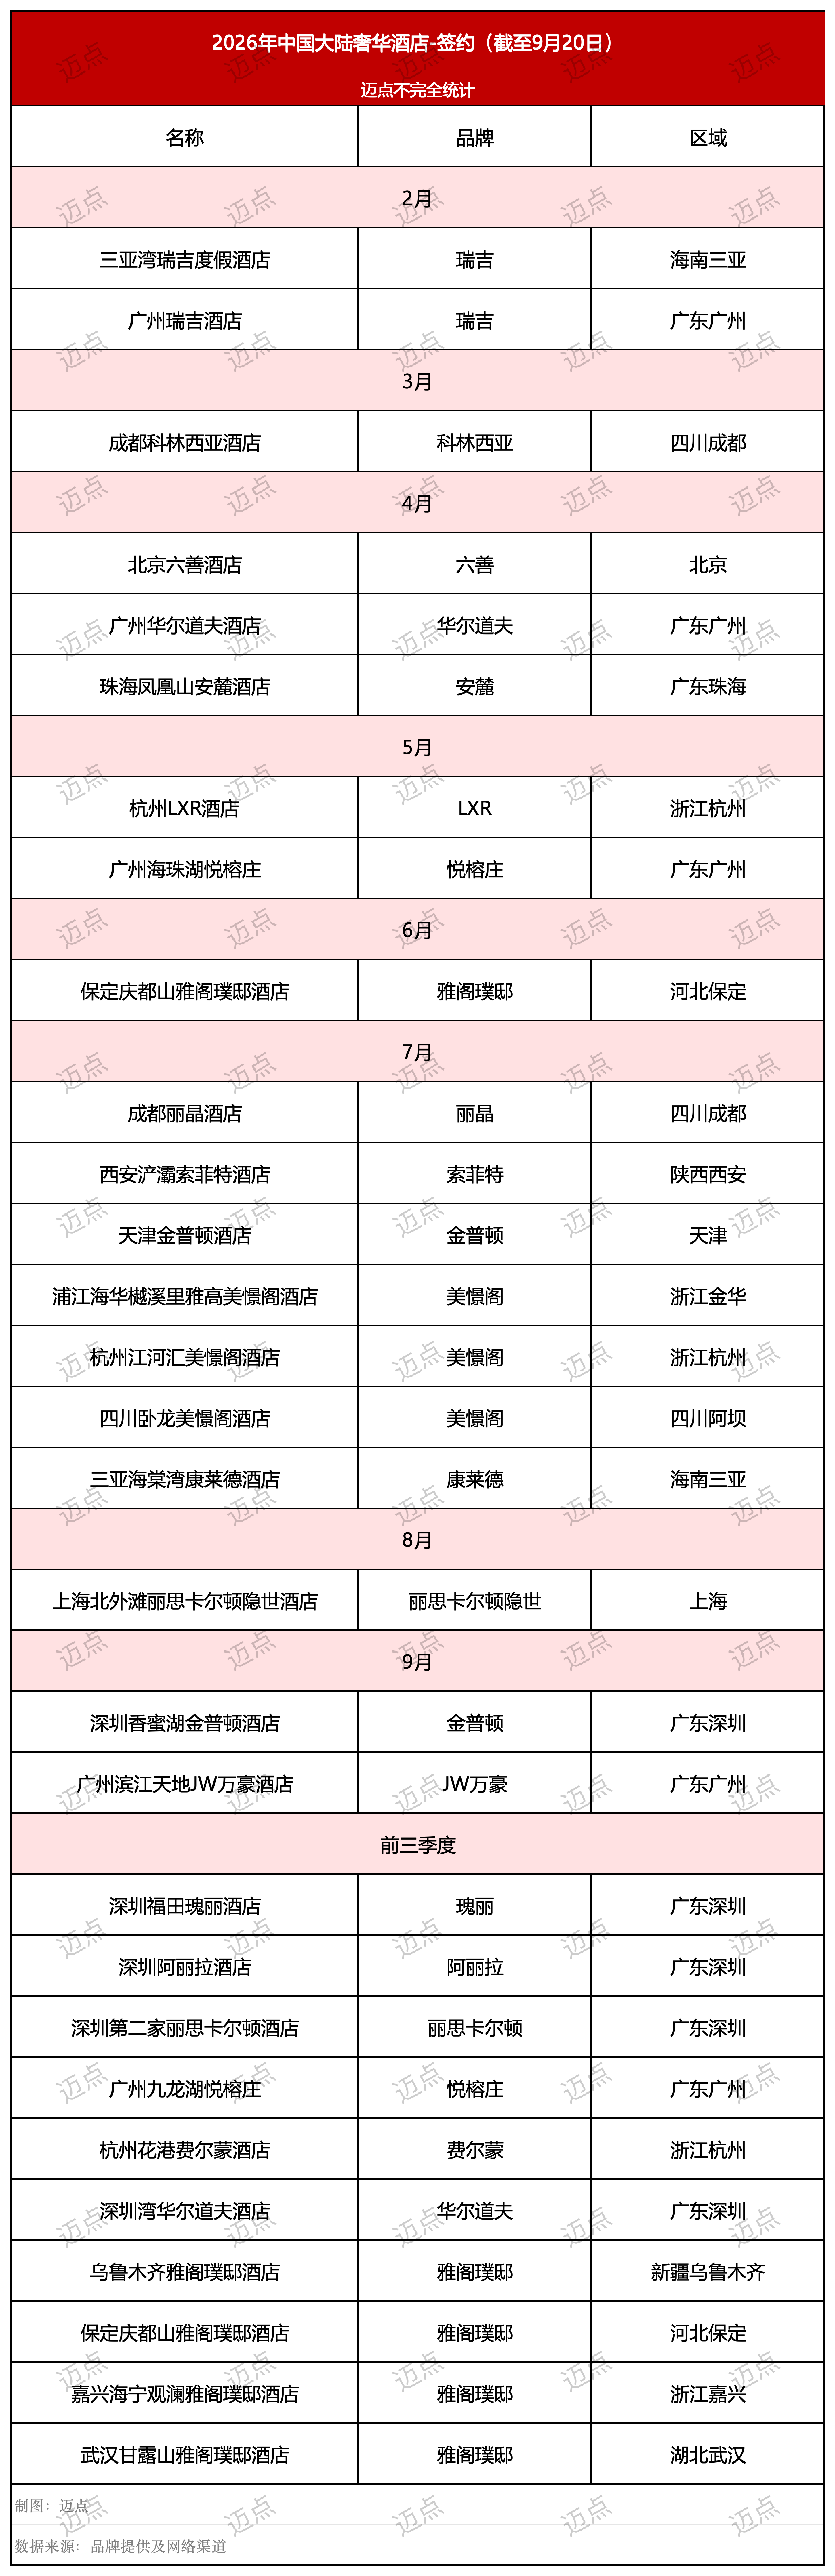
签约统计
可开业与签约其实是两笔不同的账。
一家酒店开业,意味着产品已经摆上市场,要同时接受入住率和口碑的双重检验,投资承诺在这一刻才能变成现金流。签约只代表品牌与业主达成合作,距离开门还要经过设计、融资、报批和施工等几道关卡。
签约数反映的是品牌信心与未来几年的供给预期,开业数才是当下真实的市场容量。行业数据显示,截至2025年初,中国大陆共有198家奢华酒店,平均客房体量161间;前5城占42%,前10城占6成。
另有数据披露,奢华酒店人房比比普通五星级高出近70%,人均创利高出65%。高净值人群的增长、入境旅行的火热、国内旅行习惯的改变,正让大陆奢华酒店从谨慎试水转为规模加码,进入高景气通道,中国正成为全球奢华酒店市场重要的增量主场。
02开业签约双赢,谁在落子奢华酒店?
今年新开业和签约项目最明显的变化是,供给重心往头部市场收拢。比如,29个新签项目超半数落在深圳、广州、成都、杭州、三亚五座城市,广东与浙江两地合计占据五成,具有承接高端商务、国际交往、旅游度假等需求的城市与省份正在被奢华品牌看中。
酒店项目选址随之分化为两条路线。一类依托核心城市CBD,强调“酒店嵌入城市”,依靠成熟商务与消费场景迅速形成客源闭环;另一类落地文化遗址、湖畔山林等旅游资源型目的地,强调“酒店本身即目的地”,更依赖在地资源整合与长期场景运营。
比如,武汉丽思卡尔顿位于越秀国际金融中心之巅,以“流光楚韵”连接高端商务与城市消费,是第一条路线的代表;云南、新疆一带的度假项目则集中体现了第二条路线,把自然与文化资源直接变成住宿体验。
与此同时,品牌矩阵在分层。签约端几乎被瑞吉、华尔道夫、丽晶、六善、瑰丽、阿丽拉、美憬阁、雅阁璞邸这类国际奢华品牌包揽,赌的是未来三到五年的头部卡位;开业端则更活跃,英迪格一年开出4家、丽思卡尔顿同时落子武汉与北京,同一个品牌横跨不同城市,说明拥有可以跨场景配置的品牌矩阵,已成为成熟集团的优势。
图源:摄图网(ID:701903760)
继续深挖发现,中国本土奢华品牌也开始发力,在开业端拿下了部分份额。松赞、安麓、裸心、千里走单骑、雷迪森广场等本土品牌今年共有9家开业,占开业总量四分之一,且几乎全部集中在二三线城市的度假目的地。它们的优势是掌握文化解释权,能直接把文化遗产、地方餐饮、节庆活动与综合开发连接起来,在体验独特性上比国际集团更敏锐,也更容易获得本地资源支持。
但与国际相比,中国本土品牌的短板同样清晰。国际集团的优势在于拥有全球会员体系、跨区域销售网络、成熟的培训机制与服务标准,尤其擅长在跨国商务、出入境游和高端会员运营中形成协同;本土品牌在历史积淀、全球获客、外籍高端客群认知和服务标准一致性上仍处于积累期。
签约端本土品牌数量稀缺,说明文化叙事若不能沉淀为业主决策所需要的客源规模、投资回报和融资能力,本土品牌在与业主谈判合作中,就容易缺乏议价筹码,陷入被动局面。
03中国奢华酒店的下一程,拼什么?
面对增量市场,奢华酒店如何才能脱颖而出?
那就不得不比拼运营复利。
过去我们比的是“制造第一次到访”,谁的地段更好、设计更惊艳、开业期的视觉冲击更强,谁就赢。
可奢华酒店行业竞争规则发生了根本性转向:希尔顿集团针对奢华旅行者所做的全球调研显示,中国受访者最重视的,就是“以往的入住体验”。
所以接下来要比的是“制造下一次选择”,也就是客人离开之后,还愿不愿意回来,愿不愿意向别人提起你。
这个转向之所以成立,是因为硬件红利正在失效。酒店硬件差距逐渐被追平,体验兑现却无法被快速复制。新酒店可以照搬设计语言、请同一位设计师、配置同样的水疗与餐饮,却没有一家酒店能在短期内复制另一家的服务默契与客史记忆。
图源:摄图网(ID:500949641)
这就意味着,下一程真正拉开差距的,是酒店能否把地段、建筑、文化、餐饮、服务与传播整合成一套持续更新的体验系统——所谓运营复利,就是这个意思。
一个品牌、一家集团能提供的全球会员、融资能力与跨区域渠道都是硬优势,但品牌只能决定酒店“属于谁”,不能决定它“是谁”。真正的差异化,只能来自对在地资源的转化能力,来自能否把胡同、四合院、湖畔山林、地方文化这些不可复制的部分,一点点做进产品里。
上海宝格丽最具代表,它一度将长期闲置的上海总商会旧址,经七年修缮还原为酒店里的宴会厅、中餐厅与酒吧。宝丽轩的本地风味与定制画作、结合中国传统养生的水疗,把上海历史做成了真实运转的产品线——这是任何意式奢华的设计语言都无法替代的部分。
更关键的一层在于,运营复利一旦形成,它就是后来者绕不开的追赶成本。早期的口碑、复购与好感会持续累积,新酒店即使硬件相当,也很难在短期内补齐这一段差距。反过来,如果服务兑现不稳定,开业期的口碑红利同样会在几年内被消耗完。
所以运营复利既是最难建立的东西,也是最难被超越的东西。
04写在最后
客人记不记得你,看的是多年之后,那份被认真对待的感觉是否还在。
硬件会老、设计会过时、新的酒店永远在后面排队,只有日复一日的用心,才会沉淀为一家酒店最厚实的底气。
中国奢华酒店的下一步:拼的不是谁更耀眼,而是谁更经得起时间。
1


