 搜索

 搜索
存量时代的“轻”解法(下篇):五个品牌,四笔账,和三个不算乐观的判断
这门“翻译”的手艺,或许才是存量时代最稀缺的能力
上篇说到,县域的存量物业大致分三类:县城的旧楼、古镇的院落、高铁站旁的商务楼。它们需要的不是同一套装修标准,而是三套不同的产品逻辑。面对这块机会,首旅如家旗下全资子公司云酒店给出的答案,是“分层”。作为首旅如家酒店集团的全资子公司,云酒店在这个赛道已探索近十年,连续跻身美国《HOTELS》杂志“全球品牌50强”,2025年度位列第40位,它没有选择用一个品牌打天下,而是用五个子品牌,把“物业—客群—价格带”三者对齐。
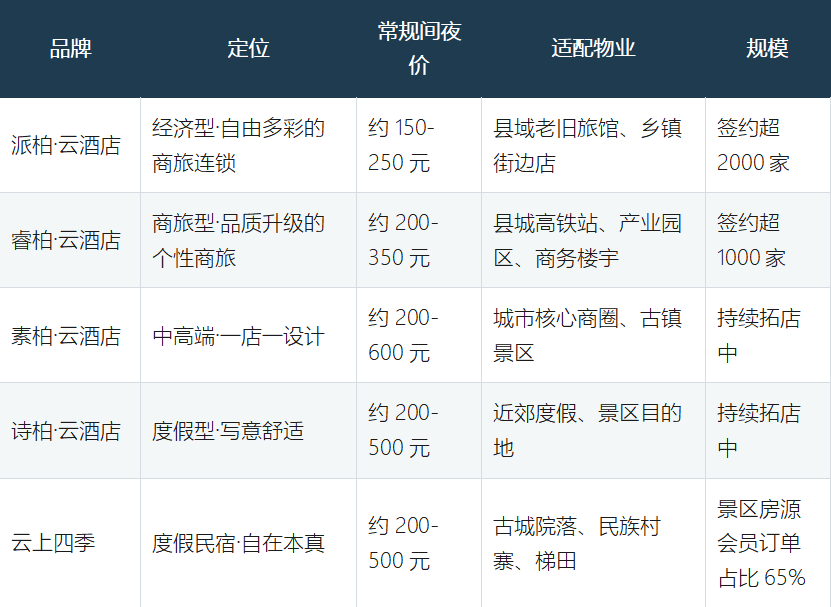
分层不是贴标签,而是解决一个真实的管理难题。行业里最常见的失败,不是品牌不够响,而是品牌矩阵内部定位重叠、客源互相分流——同一个县城开出两个定位接近的店,最后只能自己打自己。云酒店的解法是“上层各异、底层一致”:五个品牌在审美、场景、价格带上彻底分开,派柏·云酒店“有态度 有思想”的平价干净,睿柏·云酒店讲“因睿智 选品质”的小城商旅,素柏·云酒店讲“寻初心 显真我”的一店一设计,诗柏·云酒店讲“享舒适 品意境”的度假停泊,云上四季讲“遇见 最美的等待”的民俗栖居;但底层共享同一套“干净+友好”的宾客体验标准,以及同一套运营平台。用云酒店自己的话说,这叫“审美多元化、体验标准化、运营平台化”——前者决定门店能不能被记住,后者决定门店能不能被信任。
不过,分层只回答了“开哪一种店”。对投资人来说,真正决定是否下场的,仍然是账。轻资产这个词,行业里已经说了很多年,但概念本身没有说服力,能说服人的是四笔具体的账。
改造是第一笔。云酒店的单房轻改成本为3000至5000元,40间客房的物业前期总投入仅12至20万元,改造周期短至2至4周;采用模块化改造、“七巧板”式多维组合施工,可分楼层推进,酒店能够边营业边改造,同时不设强制大堂面积要求,避免为“合规形象”额外投入。对照行业,中端存量改造的单房成本普遍在8至12万元、筹建周期4至6个月,两者不在一个量级。
第二笔是费用。云酒店推行0管理费、0佣金政策,仅收取2万元保证金,无隐性收费,折算下来单日加盟费不足1元。这恰恰击中了加盟市场最敏感的地带——行业调研反复提示,“装修标准过高、集采加价、系统费叠加”是加盟陷阱的高发区。把固定支出压到接近于零,意味着门店在淡季也不必为“养品牌”而失血。
第三笔是人力。云酒店搭载SaaS化PMS系统与AI数字店长,可自动完成约60%的基础运营工作,支持动态调价、能耗预警,并自动生成客源分析与竞品定价报表,将人房比降至0.15至0.2,人力成本降低20%至30%。放在人工成本普遍占营收30%以上的行业现实里,这不是锦上添花,而是生死线。
第四笔是流量。云酒店直连首旅如家超2亿会员池,中央预订系统无缝对接;同时自建私域会员体系,对私域会员实行0佣金、跨店返佣。行业经验表明,会员客源贡献30%至50%是缩短爬坡期的关键,而单体酒店恰恰最缺这一环,只能长期依赖OTA的高价流量。
四笔账合起来,40间房门店的回报周期约为2至2.5年。这也是轻资产真正的含义:它的“轻”不是少花钱,而是把不可控的变量尽量变成可控的常量。改造周期可控、固定费用可控、人力配置可控、客源结构可控——当四件事都变得可测算,投资决策才从“赌”变成“算”。
不过,这套模型也有它的边界。轻改解决的是“硬件尚可、审美老化”的问题,解决不了结构硬伤:房龄过长、承重与消防不达标、租约不足五年的物业,再轻的改造也换不回投资。云酒店把客群锁定在县域与中小城市的中端商旅,也意味着它很难在高线城市的核心地段要到溢价。换句话说,轻资产不是万能解,它只是把“能不能做”这个模糊判断,拆成了几个可以逐项核对的参数:单房投入多少、多久能开、固定费用几何、客源从哪里来。参数对不上,故事讲得再好也不该开工。
模式的说服力,最终还要落到门店上。辽宁大连长兴岛,派柏·云酒店开业第7天满房,承接的是产业园区的大量刚需住宿。这个案例并不孤立,上篇提到的双鸭山西站与嘉兴南站讲的其实是同一件事:位置被重新定义了。同样的物业,换一套产品逻辑和客群定位,价值就被重新释放。
中高端物业的故事则不同。素柏·云酒店太原长风街店紧邻山西省政府,地处核心商务区,但原始户型存在明显局限。门店用艺术软装搭配智能调光系统,把劣势转化为特色,浅木色与黑框家具营造出静谧高效的商务休憩空间,开业多年来入住率持续保持在90%以上。民宿赛道考验的是另一件事:如何在“非标”里保住底线。云上四季在莫干山的标杆项目年均入住率82%,靠的不是把院子修得更漂亮,而是把服务流程、清洁标准、客诉响应这些“酒店的事”一件件搬进去——非标产品最容易死在“看起来很美、住起来很糙”上,这一关守不住,溢价也就站不住。“有酒店的服务,有民宿的烟火气”,说的正是这个平衡。
站在2026年的第四季度回望,这轮调整还远未结束。有三个判断,或许值得投资人记在心里。
第一个判断关于供给:增速会降,但存量淘汰会加速。头部集团已经用关店表明态度,低效门店的出清才刚刚开始。对中小物业而言,“翻牌”正在从可选项变成必选项——不是要不要加入连锁,而是加入哪一个。
第二个判断关于价格带:中间最危险。2026年国庆期间,经济型和中档酒店RevPAR同比分别下降0.6%和2.9%,高档酒店却增长5.0%。这意味着“不上不下”的产品最容易被夹击:既没有效率优势打价格,也没有体验优势要溢价。要么向上做体验,要么向下做效率,中间地带没有第三条路。第三个判断关于竞争方式:轻资产的下半场拼的是“运营密度”,不是“门店密度”。当加盟门槛被压到足够低,品牌之间的差距就不再体现在政策上,而体现在单店能不能活过第三年——AI店长是否真的好用、收益管理是否真的在调价、集采是否真的降本、店长是否真的驻店。这些不性感的事,才是真正的护城河。
从这个角度看,云酒店所讲的“小而美”,并不是一桩小生意。它做的事情,本质上是把4500亿存量资产里那些算不清的账,一笔一笔翻译成能算清的小项目——让一栋县城的旧楼、一个古镇的院落、一处高铁站旁的商务楼,都能重新找到自己的客人与价格。
这门“翻译”的手艺,或许才是存量时代最稀缺的能力。
0


