 搜索

 搜索
迈点罗钦:从抢规模到抢运营效率,酒店换了一条增长线
拥抱AI、以人为本,让酒店既具备时代科技新意,又保有线下服务的烟火暖意。
2026年前三季度国内旅游市场呈现出“量增价降”的结构性特征,全国出游人次达53.07亿,同比提升6.2%;出游总花费4.95万亿元,仅同比增长2.2%;对应人均出游消费933元,同比下滑4%。客流持续扩容,但游客消费意愿持续收缩,住宿行业直面客流增长与客单价下行的矛盾。
2026年11月19日至21日,由浙江省旅游投资集团、杭州东方网升集团、杭州奥体会展文旅集团联合举办的2026浙江文旅创新展(ICTE)在杭州国际博览中心正式启幕。作为本届展会旅游住宿赛道的核心论坛之一,第八届全国酒店运营创新大会同期召开,会上东方网升COO兼迈点总裁罗钦正式发布《2026年中国酒店运营发展报告》,这份研究报告系统性复盘全年住宿产业运行态势,完整厘清了本年度酒店行业的发展困境。

图注:东方网升COO兼迈点总裁罗钦
1、客群结构迭代,供给扩张与需求错配矛盾加剧
2026年前三季度国内GDP总量约107万亿元,同比增速4.6%,经济增量主要集中于数字制造与人工智能领域。报告指出,新兴数字产业的普惠辐射能力有限,对住宿消费的拉动外溢效应不足,科技产业红利未能充分传导至酒店入住率。
人口基本面的长期变化正在重塑住宿消费基本盘,人口总量下行叠加少子化、老龄化双重趋势,家庭小型化成为常态,住宿主力客群完成迭代,但酒店产品供给仍停留在传统客群的消费习惯之上。银发旅游迎来增长窗口期,适老化改造成为长期改造方向,客房床品、照明、扶手、动线设计,未来十年将全面切换至适老标准。
客群内部分层进一步拉大住宿需求差异。传统商务社交客群以线下人情往来为主,餐饮娱乐与商务差旅消费拉动能力更强;对比来看,科技新贵社交模式趋于简约,线下差旅频次偏低,消费重心向极地旅行、滑雪度假、海外医疗等高端体验项目转移。两类客群消费能力均保持稳定,但消费场景完全分化,而多数酒店营销话术依旧固守“商务出行首选”的传统定位,无法匹配分层客群的真实需求。
政策端已明确住宿业的产业定位。2026年9月印发的《文化和旅游发展“十五五”规划》,首次将住宿业单列作为消费基础设施予以重点扶持,政策导向加速低效存量供给出清,绿色低碳与数字化转型成为行业硬性考核指标。同年4月、7月,服务消费提质、旅游强国建设等配套政策陆续落地,文化主题酒店、特色精品酒店获得持续政策加持。
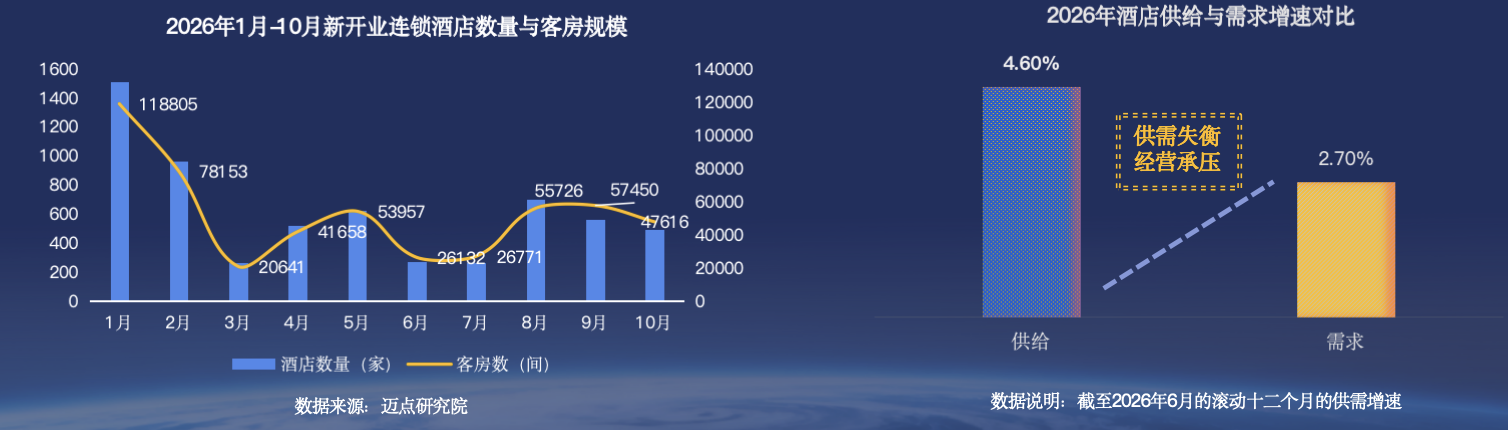
供给端仍保持高速扩张。2026年1—10月,全国连锁酒店新增6162家,新增客房52.69万间。需求修复慢、供给扩张快,供需失衡持续放大。与此同时,衍生文旅消费赛道快速崛起,宠物经济、演唱会经济、体育赛事经济逐步形成新流量入口,报告预测2028年国内宠物经济规模有望突破1.15万亿元。杭州马拉松联动沿线80家酒店与民宿推出跑者专属套餐,“奔赴目的地+住宿+观演参赛”的闭环消费链路逐步成型,为酒店开辟增量客源。
2、房价承压显著,门店口碑呈现两极分化
暑期经营数据直观体现行业价格承压现状。2026年暑期,全国酒店每间可供房收入(RevPAR)周度同比开局下滑6.1%;经济型与中档酒店跌幅普遍维持在6%—8.5%;豪华酒店前期业绩保持正增长,抗跌性更强。进入8—10月,市场格局发生反转,经济型酒店依托较低的价格基数获得小幅提价空间;中高端酒店量稳价弱,豪华酒店更是连续三个月出现双位数房价下跌,以价换量成为高端酒店的主流经营手段。暑期旺季过后,行业并未迎来反弹,房价下行压力贯穿全年。
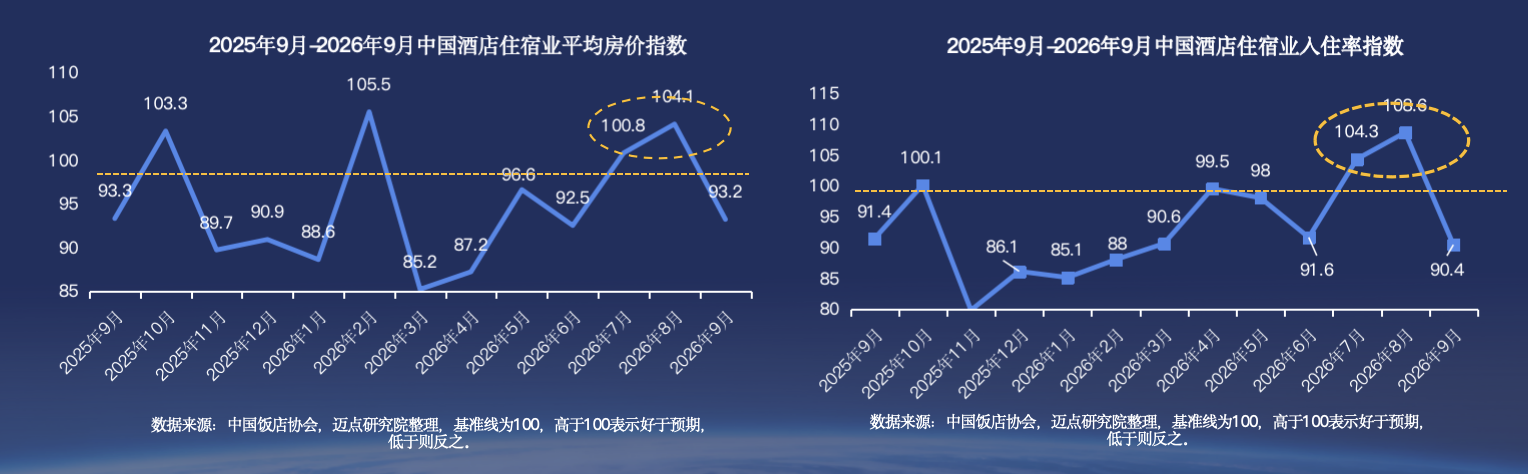
各大酒店集团经营数据同样印证价格失守的行业现状。三季度华住中国平均房价309元,出租率82.6%,RevPAR256元,同比仅微增0.39%;亚朵RevPAR373元,同比上涨0.5%;首旅、锦江RevPAR分别为160元、167.13元,同比分别下滑3.5%、2.23%。整体来看,全行业客房出租率保持平稳,市场总需求基本稳定,核心矛盾集中在酒店丧失定价权。五大国际酒店集团大中华区业绩中,仅凯悦实现RevPAR正向增长,其余外资品牌全部同比下滑,传统外资品牌自带的品牌溢价正在被市场逐步抹平。
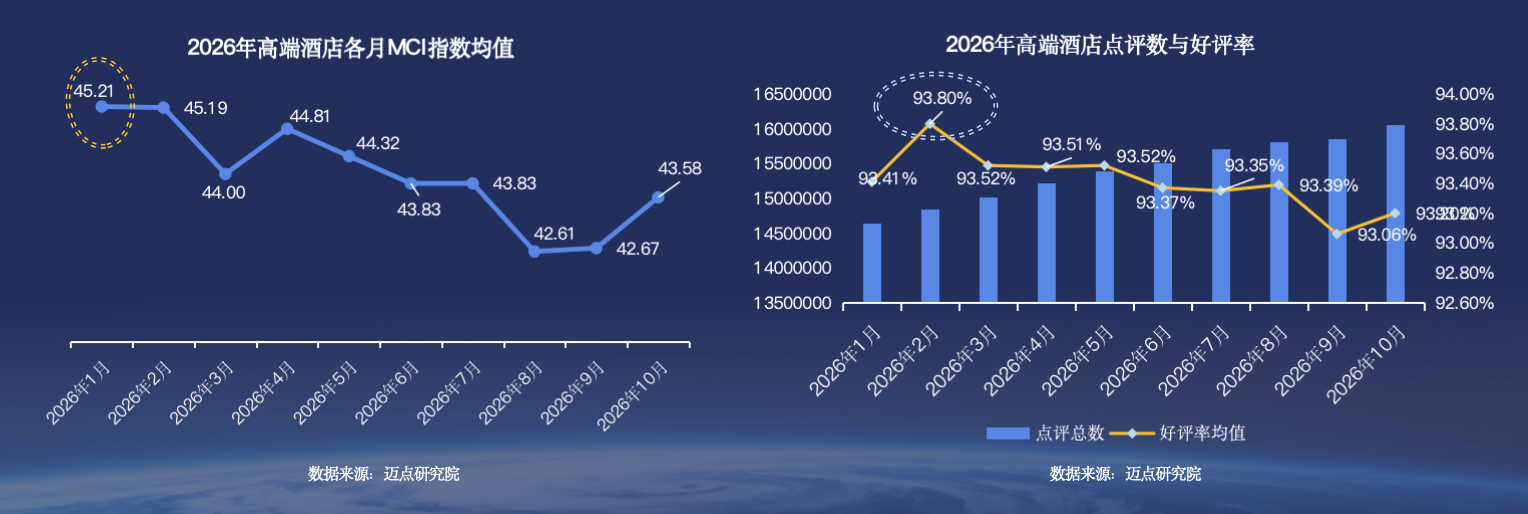
迈点酒店竞争力指数(MCI)从口碑维度补充了行业竞争图景。该指数覆盖全国70余座城市、超7.5万家单体酒店。2026年74城高端酒店MCI均值为44.98,三亚以59.47位居首位,珠海、深圳紧随其后;杭州得分46.23,位列全国第28位。
按照线上点评总量与好评率两大指标,74座城市被划分为四大发展象限,成都、南京、苏州、西安等18座城市实现流量与口碑双优;三亚、上海、杭州等19座城市线上流量充足,但好评度偏低,门店满房率与客户口碑形成明显反比;郑州、大理等19座城市线上声量有限,但客户口碑维持高位;泉州、南昌等18座城市则面临流量不足、口碑偏弱的双重困境。城市综合能级,不再等同于酒店门店的口碑竞争力。
OTA平台流量规则重构,进一步抬高口碑运营的战略地位。携程上线五维经营雷达图,门店流量由信息完善度、服务友好度、硬件品质、客户欢迎度、服务费五大维度综合评定,原有特牌、金牌带来的流量特权正式取消;硬件品质直接与客诉、用户点评绑定,卫生等单项短板会直接触发平台流量限流。美团上线AI语义评价体系,依靠语义识别技术拦截刷好评行为,按照点评内容质量与发布新鲜度加权计算口碑分值,隔音、卫生等高频负面评价会自动形成标准化标签。除此之外,酒店GEO区位营销、大模型生成式搜索成为全新获客入口,用户在搜索“安静亲子酒店”这类场景化需求时,AI会抓取真实用户评价作为推荐依据。门店线上点评数量不足、负面关键词集中,将直接在AI搜索入口失去曝光机会。
口碑的战略价值已经发生质变,过去口碑仅为营销部门一项考核指标,如今它既是线上自然流量的底层根基,也是大模型智能推荐的核心语料。刷好评的流量红利彻底终结,负面评价补救窗口持续收缩,行业经营重心转向前置化全流程体验管控。
3、行业进入效率竞争新阶段,AI是降本增效的工具而非全部
报告将酒店行业数字化演进划分为四个阶段,2010年以前为本地信息化阶段,依靠局域网完成基础事务处理;2011—2020年进入云端数字化时代,线上渠道与会员体系全面上线,PMS管理系统成为行业标配;2021—2025年迈入AI数智化阶段,信息系统从事务处理转向经营决策辅助;自2026年起,行业正式迈入智能原生阶段,酒店底层系统架构与运营逻辑原生搭载AI能力。目前绝大多数酒店仍停留在云端数字化末期,仅有少数头部集团初步迈入AI数智化阶段。
伴随数字化升级,人力组织模式迎来人机重构,AI承接全部标准化、重复性工作,主攻运营提效;员工聚焦客户情绪安抚、复杂服务决策等具备人文温度的场景;企业提前划定人机分工边界,实现人机协同共生。报告明确提出,AI的核心价值在于减负提效,单纯依靠裁员降本的智能化改造,大多难以维持两个季度以上。
头部酒管集团已落地大量成熟AI应用项目,首旅如家上线AI数字店长;锦江推出AI超级员工与“鲲书”智能系统;德胧打造“百达神灯”;尚美落地“尚小美”智能服务;华住研发住中服务智能体;亚朵将AI技术延伸至后厨管理。整体应用集中在客源获取、运营提效、服务体验三大场景。
单体酒店受资金与技术储备限制,走出轻量化数字化路径,优先落地AI动态调价、智能客服、短视频内容自动生成、客评AI复盘等轻资产项目;将经营重心放在连锁品牌难以复制的本地化服务与个性化体验上,自主搭建私域流量池,守住自有数据主权,有选择地接入OTA平台生态。
产品与渠道策略同步迭代。产品端全面走向“住宿+X”复合业态,陆续推出科创长住套餐、康养增值服务、轻社交潮玩空间、打卡主题客房、宠物友好房型,围绕细分客群做产品增值。渠道端核心逻辑从“人主动找房”转变为“门店主动招揽客源”,内容平台与生成式搜索成为线上交易新入口;酒店依托GEO区位布局深耕本地内容运营,营销预算逐步从抢夺OTA排名,转向为大模型搜索持续输出优质内容素材。
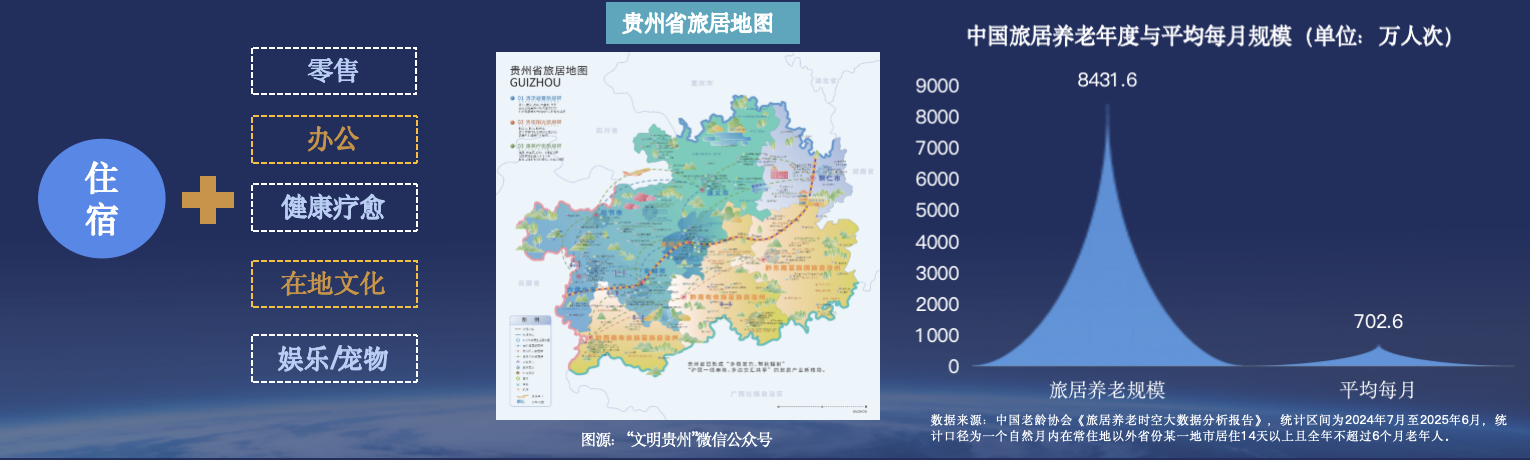
运营管理层面,行业经营思路从“等待节假日旺季”转向“精细化经营全时段”,把客源获取、社群运营、客户体验、成本管控、口碑维护、渠道投放六大环节逐一拆解,对每一项经营动作核算投入产出比。行业新增增长机会集中在旅居长租、康养疗愈两大赛道。同时报告清晰列明经营风险清单,消费信心不足、刚性运营成本持续上行、线上获客成本不断抬升、数据安全隐患、舆情突发风险,所有经营风险均无法依靠短期运气规避。
4、结语
整体来看,行业已告别粗放增长时代,当下没有捷径可走。供给持续扩容、房价持续承压、平台流量规则持续迭代,叠加AI技术重构获客逻辑,整个住宿产业正处在旧增长路径失效、新模式尚未成型的转型周期。行业并不缺少盈利机会,只是传统盈利逻辑已经失效,过往依靠地段、品牌、OTA排名就能稳定盈利;未来竞争比拼的是数据运营能力、精细化管理效率、长期真实口碑沉淀。
罗钦在报告收尾处总结,拥抱AI、以人为本,让酒店既具备时代科技新意,又保有线下服务的烟火暖意。技术决定门店能跑多快,人的服务决定品牌能走多远。53亿人次的国内出游需求长期稳定,能否把过路客流转化为稳定营收,最终取决于每一家酒店日复一日的精细化运营。
0


