 搜索

 搜索
2026年县域节假日旅游市场分析报告
本报告聚焦七个假期县域旅游,解码热度与声量如何转化为留量。
一、市场动态
1.政策驱动
7月8日,文化和旅游部公布经国务院批复的《旅游强国建设“十五五”规划》,提出“发展县域旅游,培育一批旅游名县”。8月13日,商务部、文化和旅游部等9部门印发《关于进一步激发下沉市场活力 活跃县域消费的意见》,18条举措明确促进商农文旅体融合,培育“康养+、文旅+”等特色消费场景,支持相邻县域连片打造跨区域消费路线。8月18日国新办发布会披露配套进展:113个县开展文化产业赋能乡村振兴试点,67个项目进入全国旅游演艺精品名录。省级层面,以安徽省为例,2026年省委一号文件把县域富民产业单列一条,部署特色产业集群遴选、皖美金牌银牌民宿、“三师联创”试点,并提出“古道行”“诗路行”“红途行”三类文旅新场景,要求打造丰收市集、非遗工坊、票根经济等业态。对县域而言,政策导向正从“鼓励发展”转向“择优培育”,依靠政策红利获取客流的阶段正在过去,下一阶段的核心竞争力在于产品供给质量与消费场景运营能力。
2.消费客群
一是短途仍是基本盘,停留时间在拉长。同程数据显示,2026年暑期“奔县游”产品预订热度同比上涨63%,热门县域游客平均停留天数较上年同期增加2.3天。二是多城串游常态化,去哪儿数据显示,国庆预订两个及以上城市酒店的订单量增长超三成,入住地中三线及以下城市占比由两年前的25%升至接近40%。三是决策因素从价格转向内容,住宿品质同步上移。携程数据显示,20—25岁游客文化类景区订单占比由2024年的41%升至48%;暑期县域四星及以上酒店订单占比23%,80后客群县域酒旅平均支付价格526元。性价比仍是基本面,在地体验与社交传播正在接棒。
3.市场表现
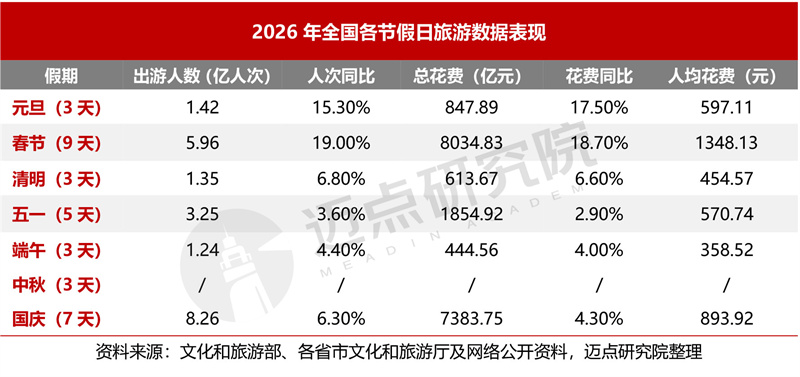
2026年七个假期全国国内旅游市场总体平稳增长,春节、国庆双创新高,清明、五一、端午保持中速增长。在全国旅游市场稳健扩容的背景下,县域旅游成为承接溢出增量与升级需求的核心阵地。各大OTA平台数据显示,国庆县域酒店预订热度同比增长35%、中秋国庆县域旅行产品预订热度增42%、平均游玩天数增加3.2天,东部游客景区订单中前往三线及以下城市的占比升至47%,三线及以下城市高星酒店预订量增长超60%。从规模增速与消费结构两端共同印证:县域正逐渐转变为国内旅游消费扩容升级的重要增量极。
二、各节假日县域旅游情况分析
1.元旦:跨年客流只住一晚,冰雪避寒双线并进
2026年元旦假期县域旅游呈现“冰雪引领、避寒补充、微度假常态化”的特征。游客从大城市打卡转向县域沉浸式体验,假期热度覆盖全国超千家县城。以“90后/00后”年轻人为主,拼假(请3休8)趋势明显,预订窗口前移;出行偏好从单纯观光转向“古城夜市+雪山+海岛”的烟火气与松弛感体验。
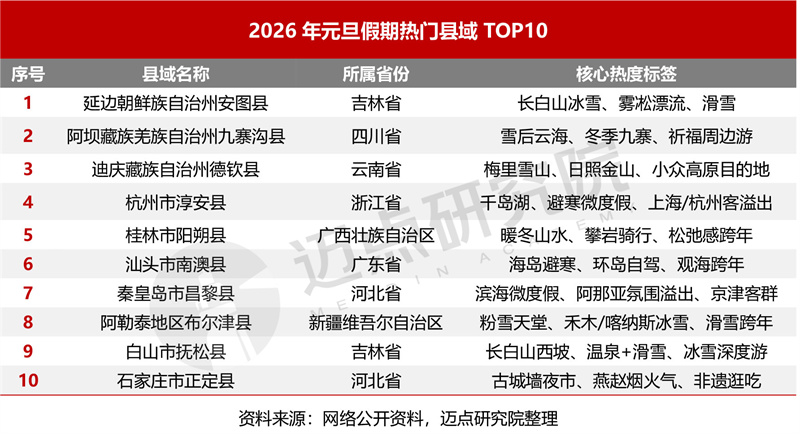
热度层面:2026年元旦假期,县域旅游延续“奔县游”热度,成为短途微度假与拼假长线游的共同落点。去哪儿平台酒店预订覆盖全国1000余个县城,热门县域呈现明显的“南北双线”格局:北方以吉林安图、白山抚松、新疆布尔津为代表,依托长白山冰雪、粉雪滑雪等资源进入全国县城热度前列,其中安图县三天累计接待游客13.3万人次、旅游收入1.6亿元;南方则以阳朔、南澳、淳安、九寨沟为支撑,主打暖冬山水、滨海自驾与高原观景,淳安、理县等预订增幅超5倍,南澳、阳朔、九寨沟超3倍。从业态上看,“冰雪+温泉”“古城夜市+非遗”“滨海躺平”三类场景成为核心吸引力——正定古城墙夜市带动县城酒店预订进入全国前十,折射出年轻客群从“打卡观光”转向“烟火气沉浸”的需求迭代。
声量层面:从迈点研究院2026年1月县域旅游传播力TOP10(黟县、歙县、阿勒泰市、延吉市、宾县、眉县、阳城县、德化县、新兴县、休宁县)来看,本月县域声量逻辑与消费热度并不重合,呈现“文化叙事优先、网红溢出为辅”的特征。黄山市的黟县、歙县、休宁县主要依托宏村、西递、徽派古村与非遗民俗,靠主流媒体深度报道与短视频矩阵持续产出古村春景、板凳龙等内容,形成稳定文化IP传播闭环;延吉市、阿勒泰市受益于“延边美食民俗”“我的阿勒泰”等影视网红溢出,讨论度居高不下;宾县承接哈尔滨冰雪大世界流量辐射,眉县、阳城县依托秦岭与晋东南古建筑群文化厚度获主流报道倾斜。
综合来看,元旦县域旅游市场存在两类典型错位。第一类是“高热度、低声量”的产品型县域——以正定、昌黎、南澳、安图为代表,主要靠硬核业态(古城夜市、滨海微度假、冰雪资源)承接客流,但在社交媒体和主流报道中的“故事密度”不足,属于“闷声接客”:假期一过,声量迅速回落,难以形成持续品牌资产。第二类是“高声量、弱转化”的传播型县域——以黟县、歙县、休宁县、宾县部分承接地为代表,文化IP和网红溢出带来高曝光,但未进入假期热度榜前十,属于“被看见却没被选中”,根源往往在交通可达性、冬季产品供给或承接容量上。反映县域旅游的竞争正在从“有没有资源”转向“资源能否同时被消费和被传播”——只做产品不做内容,留不住品牌;只做声量不做承接,变不成消费。对文旅经营者而言,下一步的关键不在于简单叠加营销预算,而是把热度榜上的体验优势翻译成可传播的叙事,把声量榜上的文化资产落地为可预订、可过夜、可复购的产品。
2.春节:春晚年俗双燃点,事件年俗引爆县域
2026年春节假期,县域旅游在“超长假期+返乡回流+春晚事件+非遗年俗”四重催化下,游客出行呈现“返乡团圆、反向过年、年俗微度假”的特征,不再局限于南北避寒,而是深度嵌入“古城守岁、板凳龙巡游、村晚赶集”等在地年俗场景;年轻客群将“回老家”与“深度游”结合,推动劳务输出大县酒店入住翻倍,也让非遗活态展演成为县域声量爆发的新引擎。
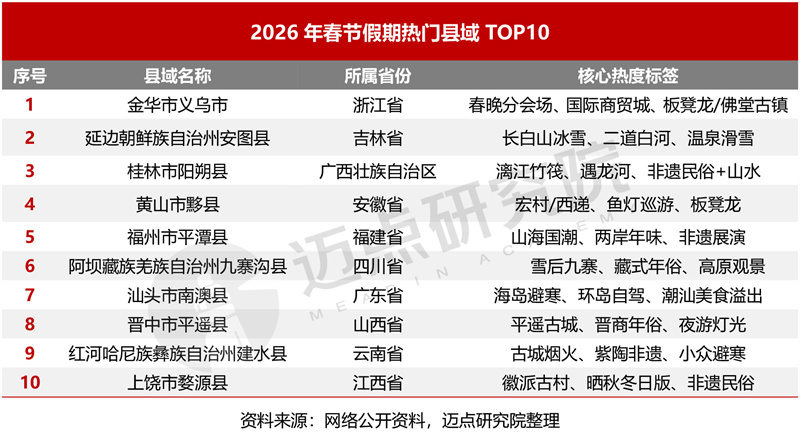
热度层面:2026年春节长达9天,美团数据显示县域旅游热度TOP10中,义乌凭总台春晚分会场登顶县级市第一,假期全域接待431.07万人次、收入38.8亿元,同比分别增37.22%、34.62%,入境游预订增速达131%;同程数据显示,黟县、阳朔、平遥位列前三,三地酒店及民宿预订热度同比超400%,平潭、婺源、澄江等靠鱼灯、板凳龙、山海国潮接住溢出客流。去哪儿数据显示,非景区类县城酒店入住增幅超60%,临泉、汉寿、灵山等传统人口大县翻倍增长——春节县域热度呈现“事件型县域爆发、年俗型县域长红、劳务输出县回流兜底”的特征。
声量层面:根据迈点研究院2026年2月县域传播力TOP10(黟县、歙县、阿勒泰市、费县、芒市、新县、延吉市、祁县、库尔勒市、兴义市)显示,本月县域声量逻辑主要受“非遗活态+节庆事件”双驱动,黟县靠“村碗·年味总局”、板凳龙、打铁花把徽州年做成可参与的传播事件;歙县汪满田鱼灯巡游获中新社跨国直播,单场浏览破百万;阿勒泰延续冰雪资源声量,芒市以傣族风情与边境暖冬出圈,费县、新县凭乡村休闲与红色文化新上榜。
综合来看,春节县域市场可分三类来看。双高型:黟县、歙县既有鱼灯客流、又有全网声量,是非遗内容化的样本。高热度、声量滞后型:义乌靠春晚单次事件引爆,假期数据表现亮眼但未沉淀进县域旅游传播榜,存在“节后声量断崖”风险;阳朔、平遥、安图靠硬产品接客,故事密度跟不上,容易出现“火一阵”的现象。高声量、转化待验证型:费县、新县、芒市、祁县、库尔勒、兴义靠文化/民族/边陲叙事获得曝光,但是否转化为过夜与复购,要看后续节假日客流承接。可见,春节县域旅游竞争多了“春晚变量”——事件流量来得猛、退得快,只有把短期曝光融入非遗IP和四季产品里,才能从“过年火一次”走向“全年有长尾”。
3.清明:踏青赏花集中爆发,古村山水领跑热度
2026年清明假期,县域旅游呈现“免票引流、春假叠加、错峰出行”的特征。假期与多地中小学春假相连,形成最长6天的连休窗口,主力客群为亲子与研学家庭,行程以赏花、亲子为主,决策周期短、当天往返比例高。出行偏好从单一赏花转向“免票景区+春假研学+长线错峰”的组合,县域成为春假客流的主要承接地。
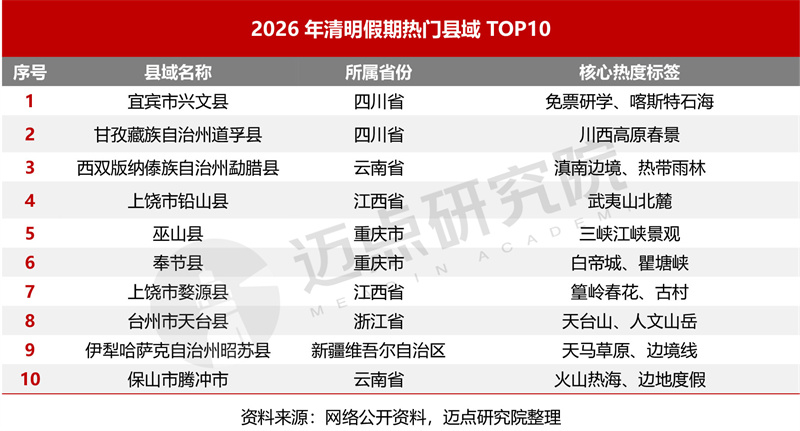
热度层面:去哪儿数据显示,4月1—6日酒店预订增速TOP20小城四分之三来自川渝:兴文县、道孚县酒店入住量增长4倍多,免票是直接推手——宜宾蜀南竹海、兴文石海 4 月对中小学生免门票;巫山县、奉节县增2倍,勐腊县、铅山县增长超2 倍;婺源县篁岭列全国景区搜索热度前十,天台县搜索热度增长数十倍;飞猪口径下昭苏县预订量翻倍,同程口径下腾冲市居长线目的地酒店预订增幅前列。空间上高度集中于川渝与西南,结构上呈“免票杠杆+春假错峰”双引擎:免票型靠政策让利把研学生源转成过夜客流,长线型靠花期景观的搜索热度进榜,两类客群互不重叠。
声量层面:根据迈点研究院2026年4月中国县域旅游传播力TOP10(黟县、歙县、泾县、秦安县、房县、祁县、清水县、九寨沟县、阿勒泰市、徽县)来看,本月县域声量逻辑转向“政策赋能+活动引流+文化厚度”——黟县、歙县延续徽州文化叙事闭环,泾县靠宣纸文创与皖南春游内容出圈;秦安、清水、徽县依托陇东南文旅奖补政策和春日节庆活动获得传播增量;房县以“千里房县·诗酒远方”品牌、祁县以晋商古建叙事稳居前列。
综合来看,清明县域市场可分三类来看。双高型:婺源县,篁岭花期从3月延续至4月下旬,春花搜索与报道覆盖假期前后整段窗口,假期热度与全月声量同时高位。高热度、低声量型:兴文县、道孚县、巫山县、奉节县等,免票与春假客流实打实承接,但行程以赏花、亲子为主,缺可引用事件,属“脉冲式声量退潮”。高声量、弱转化型:秦安县、清水县靠“四季村晚”桃花会、丁香系列活动拿到曝光,现场参与超2万人,但假期热度榜上没有它们,曝光向客流的转化要看节后产品承接。可见清明县域竞争的关键变量是“春景的时效 与文化的长尾”——赏花经济天然短暂,只有把花期流量嵌入古村、非遗、研学的四季产品里,才能避免“一年只火二十天”。
4.五一:度假商贸并行发力,长线周边双热共振
2026年五一假期,县域旅游呈现“度假与商贸并行、长线与周边同热”的特征。5天假期支撑中长途出行,客群一分为二:度假客群奔向海岛与山水,追求深度旅居;商贸客群随展会与县域消费热潮走,行程以采购、探亲为主;多元客群共同驱动县域从“路过打卡”转向“复合型消费目的地”。
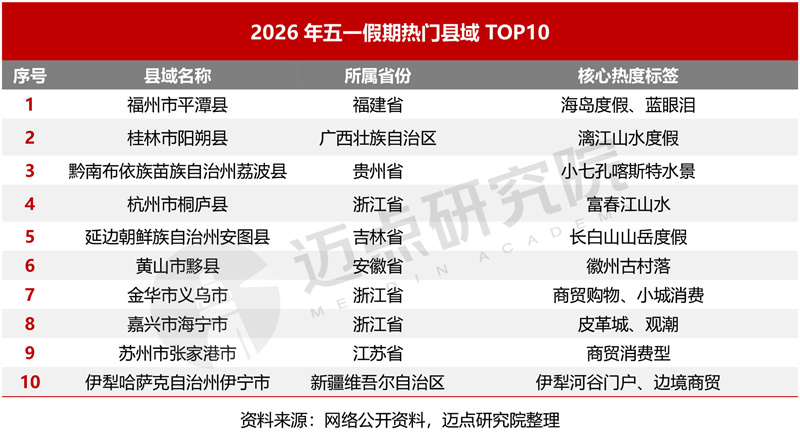
热度层面:五一假期县域目的地产品预订热度同比上涨128%,县域租车增长113%,精品民宿增长92%。度假型由平潭县、阳朔县领衔,凭海岛与山水度假供给入列去哪儿“宝藏小城”,荔波县、桐庐县、安图县、黟县同列;商贸型由义乌市领衔,居美团热门区县首位,“义乌酒店”搜索热度同比上涨22%,海宁市以17%的搜索热度增幅同列,张家港市、伊宁市入列。整体呈“度假+商贸”双线格局:度假线靠景观与住宿供给,商贸线靠专业市场、展会与小城消费,两条线的客群、玩法与消费结构均不重叠。
声量层面:根据迈点研究院 2026年5月中国县域旅游传播力TOP10(歙县、黟县、房县、清水县、芒市、秦安县、九寨沟县、精河县、忠县、桐城市)来看,本月县域传播逻辑转向“节庆节点+文化根脉”双驱动。歙县、黟县凭徽州鱼灯、古村夜游稳居前二;房县靠“神农架边缘秘境+野人文化”出圈,清水、秦安以轩辕文化/伏羲根祖叙事新晋前十;芒市(傣族边境)、精河(艾比湖+枸杞文旅)、九寨沟(世界级山水)靠差异化符号占位;桐城是典型样本——六尺巷“礼让家风”+黄梅戏常态化展演+孔城老街国风巡游,假期接待29.7万人次,把“桐城派文脉”做成可参与传播事件。
综合来看,五一县域市场可分三类来看。双高型:黟县,假期入列度假名单、整月声量位居第二,靠徽州古村的常态化内容供给。高热度、低声量型:商贸型三县最典型,义乌市、张家港市、海宁市承接了真实客流与消费,但后期宣传报道覆盖不足;度假型的平潭县、阳朔县、荔波县也未进本月县域旅游传播力前十,属脉冲式声量退潮。高声量、弱转化型:房县、清水县、芒市等保持常态化媒体报道,但曝光能否转化为过夜与复购有待验证。反映县域旅游的竞争底座正在从“资源导向”扩到“流量+产业+事件”多元导向,但声量榜依然由“文化叙事能力”决定,可见县域旅游发展不该只靠假期承接一次性客流,而要把商贸、山海、赛事这些“硬流量”嵌入可长期讲述的文化IP里。
5.端午:节庆赛事引爆县域,民宿旅居承接长住
2026 年端午假期,县域旅游呈现“观赛在城、旅居在县”的分流特征。龙舟观赛热度主要由城市承接,佛山、宜昌、铜仁、大同的赛事带动酒店预订增长;县级热度则转向“村漂”旅居——Z世代在县域民宿停留时长同比增长1.2天,以黟县、安吉县为代表的民宿型县域承接年轻客群的长住需求。
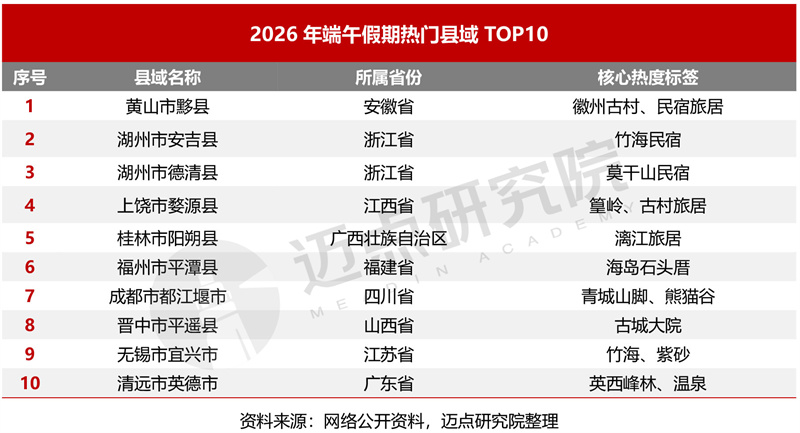
热度层面:端午假期县域热度呈现“赛事节庆引爆+民宿旅居承接”的双轨特征。赛事节庆端,佛山叠滘龙船带动周边酒店预订同比翻番,汨罗“龙超”联赛带动酒店入住量增43%,宜昌、铜仁、大同民俗活动拉动酒店预订增长21%至84%,节庆活动对区域住宿的撬动效应显著。旅居度假端,同程端午趋势预测显示,黟县、安吉县、德清县、婺源县等入围“村漂”县域旅居热度前十,主打民宿旅居与乡村慢生活,客群以Z世代为主、停留时间更长。此外,桐乡市乌镇西栅活动带动景区预订热度增4倍,印证古镇夜游与节庆演艺的引流力。整体来看,赛事节庆制造脉冲式客流,旅居产品支撑深度消费,两类客群在出行目的与消费行为上差异明显,共同构成端午县域市场的多元热度结构。
声量层面:根据迈点研究院 2026年6月中国县域旅游传播力TOP10(歙县、黟县、阿勒泰市、房县、岢岚县、泾县、九寨沟县、郏县、峨眉山市、敦煌市)来看,本月县域声量逻辑呈现“常态化文化叙事+节点活动事件”的特征。歙县、黟县凭端午民俗与古城常态化宣传位居前列,内容供给在假期与非假期之间未出现断档,验证了文化IP持续运营的价值。榜单中跃升的四县均由活动事件驱动:岢岚县举办乡村文化旅游季暨宋长城音乐汇,线下观众超2万人,制造了强传播节点;郏县依托赛事落地获得媒体聚焦;峨眉山市借暑期前预热营销拉升关注;敦煌市则靠演艺项目的大量宣传报道维持高热度。阿勒泰、泾县、九寨沟、房县等延续生态与文化符号的稳态传播。
综合来看,端午县域市场可分三类来看。双高型:黟县,假期承接"村漂"旅居热度,非假期靠宏村、西递常态素材维持报道,旅居与民俗双线供给,热度声量兼具。高热度低声量型:安吉、德清、婺源、阳朔、平潭等“村漂”县域,民宿承接长住客流但缺可报道事件,属"闷声接客";汨罗、桐乡虽有赛事订单,但观赛流量由城市承接,县域仅作场地,传播转化有限。高声量弱转化型:岢岚、郏县、峨眉山、敦煌靠活动获得曝光,但未入假期热度榜,属“被看见没被选中”。反映端午县域旅游竞争的关键变量是“赛事之外的内容供给”——县域要么做长住旅居复购,要么自办可传播事件,仅当赛事场地难以沉淀品牌。
6. 中秋与国庆:双节秋景引爆县域,深度连住领跑市场
2026年中秋国庆双节,县域旅游呈现“秋景引领、拼假拉长、深度住店”的特征。“请3 休13”拉长出行窗口,县域旅行产品预订热度同比增长42%,主力客群转向追求“住下来”的深度游用户,赏秋、夜游与连住需求叠加,县域旅游竞争重心从假期流量转向节后留存。
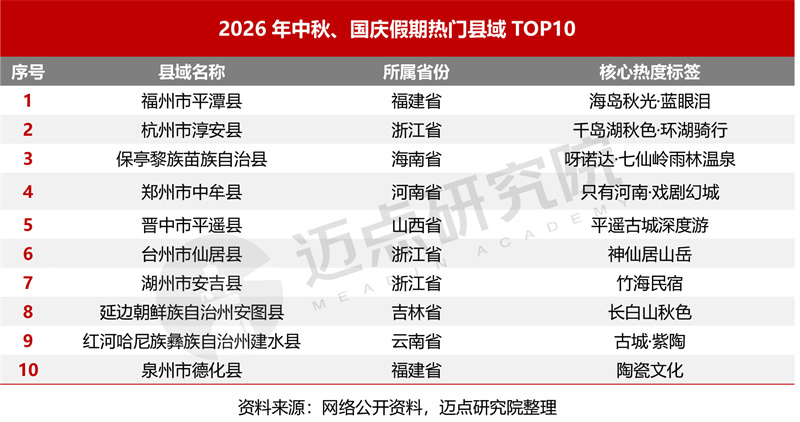
热度层面:同程数据显示,县域旅行产品预订热度同比增长42%,平潭县预订热度涨62%,靠“遇见平潭好秋光”26种玩法与追“蓝眼泪”;淳安县涨56%,靠千岛湖秋色与环湖骑行;保亭黎族苗族自治县、中牟县分别涨55%、53%,平遥县、仙居县、安吉县、安图县、建水县、德化县进入热度榜。节后复盘的黑马四县:陵川县超230%、修武县超200%、太白县超130%、祁连县超100%。整体呈“资源型县域领跑+黑马县域脉冲”的特征:前十县域靠秋景与深度游供给稳居前列,黑马县域靠节后流量回补实现爆发。
声量层面:根据迈点研究院 2026 年 9 月中国县域旅游传播力 TOP10(黟县、歙县、浑源县、莒县、荔波县、敦煌市、阳朔县、阿克苏市、清水县、绛县)来看,本月县域声量逻辑聚焦“文化根脉+节前内容储备”。黟县、歙县延续徽州非遗中秋叙事(宏村“百兔奔月”、南湖《踏歌行》实景演艺)稳居前二;浑源(北岳恒山+悬空寺)、敦煌(丝路IP+国庆长线预期)、阳朔(漓江山水+秋游内容)、荔波(“地球绿宝石”秋色)靠“强认知符号+节前内容储备”进入前列;莒县(莒文化根脉)、阿克苏(丝路边陲+南疆环线)、绛县(晋南古建)、清水(根祖文化)凭文化厚度与官媒深度报道新晋前十。
综合来看,中秋国庆“热度—声量”带有双节窗口的特殊性。热度领先、声量居前但未进前十型:安图县、平遥县、平潭县、淳安县,靠常态内容与秋景活动在热度榜保持前列,当月声量亦位居榜单前列,但均未进入当月声量榜前十。高热度、低声量型:保亭黎族苗族自治县、中牟县、仙居县、建水县、德化县承接了真实预订,但媒体宣传覆盖不足。高声量、弱转化型:浑源县、莒县、绛县靠文化与节庆进行大量宣传报道,但未进入热度名单中,曝光向客流的转化受交通与产品容量约束。反映双节的县域旅游竞争变量是“窗口经营”——在13天窗口里谁能把连住做实、把节后声量接住,谁就能把全年最大的客流脉冲沉淀为品牌资产。
三、问题与挑战
1.产品同质化
同质化首先表现在榜单构成的稳定:常居前十的县域集中在古镇古村、山岳与海滨三类资源,黟县、歙县同属徽州古村落,平潭县、阳朔县同属山水海岛,资源禀赋相近使同类县域之间难以拉开差距。假期新进入的县域又多依赖单一事件驱动,一场赛事、一次节会或一轮短视频传播即可带动上榜,但活动之外缺少可延续的产品组合,节后热度随之回落。资源的相似与产品的单薄叠加,使县域之间的竞争停留在资源比价层面,难以形成差异化的目的地形象。
2.留客难
留客难体现在停留的量与质两个层面。量的层面,观赛、赏花等假期客流以当日往返为主,端午的观赛热度基本留在市级,县域只是空间上的过境地;即使在中秋国庆这样的长假,多城串游成为常态,游客的停留被分摊到多个县,单个县域的过夜规模始终有限。质的层面,短假期间周边一日游占主体,县域获得的停留增量有限,而停留时间直接决定餐饮、住宿与二次消费的释放空间。客流进得来、留不下来,是当前县域旅游最普遍的运行状态。
3.二次消费弱
县域客群以短途、低客单为主,单客价值明显低于城市客源,消费结构仍以门票、餐饮等基础项目为主。更深层的原因在于消费场景的单薄——夜间业态、演艺内容与休闲商业在县域布局稀疏,游客住下来之后缺少可消费的去处。国家级夜间文旅消费集聚区的经验说明夜间时段具备明确的增量空间,但这类载体尚未向县域延伸,二次消费的缺口短期内仍将存在。
4.基础设施与公共服务短板
头部热度县域的接待能力在节假日被推到极限,祁连县以数万人口的县城承接十余万人次的单日客流,满房之后不得不借助学生宿舍安置游客;陵川县、修武县、太白县等节后增速居前的县域,也均首次面对量级跃升的客流,住宿、停车与应急管理缺乏预案。交通可达性仍是县域分化的第一变量:有铁路节点的县域更容易进入多城串游线路,没有节点的县域被跳过的概率上升。端午的龙舟赛事热度由佛山、宜昌等城市承接,也说明县域在赛事场馆与集散设施上尚不具备与城市分流竞争的条件。
5.数据监测与品牌传播不足
多数县域的传播呈脉冲状态:假期前后冲高、节后迅速回落,缺少日常化的内容运营,能把假期流量转化为持续关注的县域极少。数据层面的短板同样明显:中秋是七个假期中唯一没有全国总量口径的一个,县级层面的客流、花费与声量数据口径各异、难以对齐,县域既无法与同类比较,也无法准确评估传播投放的效果,决策长期缺少数据基础。传播能力的不足与数据能力的不足相互叠加,使多数县域在市场竞争中处于被动跟随的位置。
四、趋势展望
1.从假期流量到节后留存
县域旅游竞争的焦点正在从“假期谁上榜”转向“节后谁不落榜”。长期占据榜单前列的县域,共同特征是运营日常化——内容供给、节庆活动与媒体关系在假期与非假期之间不断档;而靠单次假期冲高的县域,多数在节后回落。判断一个县域的持续性,与其看假期的排名,不如看假期结束后能否维持正常的传播与接待节奏。过夜率与二次消费场景的丰富程度,是观察这一转变的两个直观窗口。
2.内容驱动与在地文化活化
消费决策从价格转向内容,文化在地性成为县域最重要的差异化资产。多个假期的经验一致表明:能被报道、可被引用的文化事件——非遗展演、民俗节会、在地演艺——直接决定县域在传播场中的位置;而单纯的景观与住宿供给,难以自发形成传播素材。“非遗+”与“演艺+”目前仍集中在少数头部县域,随着旅游演艺精品项目的示范效应扩散,具备在地文化资源的县域都有机会把文化资源转化为持续的传播供给。
3.县域下沉消费力释放
客源下沉与目的地下沉正在同时发生:一方面,来自中心城市与东部地区的游客越来越多地把三线及以下城市和县域纳入行程;另一方面,县域交通条件的改善让慢火车、串游线路覆盖到更多此前难以到达的地区。这轮释放的分配并不均衡,决定承接效果的仍是交通节点位置与产品独特性——具备二者之一的县域受益最直接,两者皆缺的县域反而可能在大流量中被稀释。
4.数字化与 AI 应用
数字化对县域文旅的价值集中在两个环节。传播侧,县域普遍缺乏营销预算与专业团队,平台化的精准投放与内容运营可以部分弥补这一劣势;数据侧,数字化的监测工具能把客流、消费与传播表现纳入统一观察,缓解县域决策缺少数据基础的问题。随着激活下沉市场消费的政策明确鼓励“人工智能+消费”与沉浸式体验在县域落地,数字化的应用将从头部县域的尝试变为面上的标配。
5.“十五五”县域文旅格局
“十五五”规划确立“培育一批旅游名县”的目标后,资源、资本与运营能力向县域倾斜的方向已经明确。格局演化可以概括为两个转移:景区从门票经济向目的地运营升级,头部县域从假期脉冲向全年经营转移。到“十五五”中期,县域旅游的评价标准预计将从单次假期表现转向全年客流与声量的稳定性——能否进入名县序列,取决于运营的日常化程度而非一时的热度。
0


