 搜索

 搜索
张家界归母净利暴涨1561%,主业刚开始赚钱
山岳型景区,不再靠山门等客人了
10月下旬,张家界披露2026年三季报。前三季度公司实现营业收入4.29亿元,同比上涨27.34%;归母净利润3.27亿元,增幅高达1561.47%。
不过,如果扣除非经常性损益的话,企业净利润仍为-758万元。3.27亿元归母净利润中,3.26亿元来自重整完成确认的债务重组收益,属于一次性收益,景区本身的主营业务尚未实现全年盈利转正。
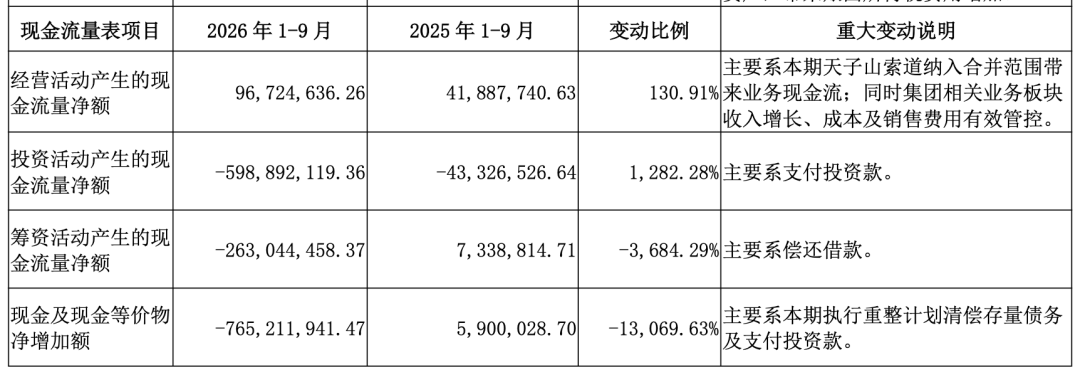
图源:张家界财报 两组数据,清晰勾勒出张家界这一年的两个核心动作:通过债务重整卸下历史包袱,推动主业重回增长通道。而公司资金投向、客源运营的思路,对国内一众山岳型景区,都具备参考价值。 1、主业开始赚钱了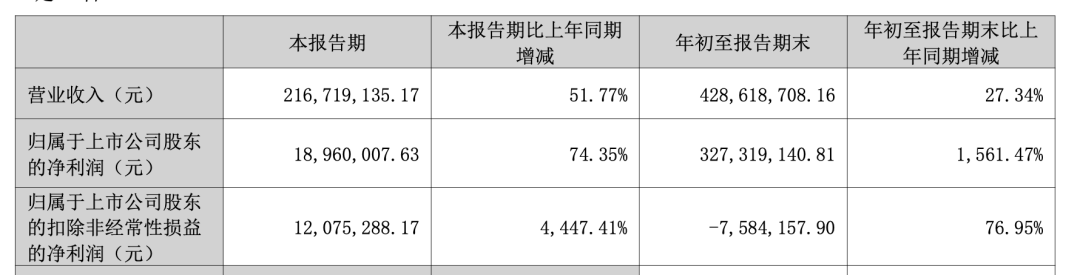
今年以来,张家界主业基本面持续回暖。财报显示,公司前三季度扣非亏损收窄超七成,到三季度单季,扣非净利润已经达到1207万元,成功转正,而去年同期仅26万元;前三季度经营活动现金流净额9672万元,同比增长130.91%。 景区门票、索道票大多是即时收款,现金流很难人为修饰,这项指标大幅走高,说明经营回暖并非账面数字,而是真实客流与消费带来的结果。这一轮修复,来自三方面支撑。 其一来自资产并表。2026年6月,公司斥资3.55亿元收购湖南武陵源索道51%股权,7月初完成交割,直接带动三季度单季营收同比上涨51.77%,是当期营收增长的核心来源。 图注:摄图网(id:500693012) 其二来自财务减负。重整落地、存量债务清偿之后,公司长期借款从8.3亿元压缩至1.3亿元,短期借款全部清零,前三季度财务费用同比下降38%。利息支出压力减轻,直接拓宽了主营业务的利润空间。 其三来自客源增长。张家界全市1至9月入境游客接待量115.34万人,同比提升19.21%。客源规模上涨,直接带动索道、环保客运这类按人次收费的业务增收。 当然,向好之下仍有短板。单季度扣非盈利转正,距离全年主业扭亏还有一段距离,公司仍存在13.1亿元的未分配利润缺口。 2、两笔重大投资,山岳景区的资产取舍 回看过去十年,张家界有两笔标志性大额投资,结局截然不同,也给行业留下经验。 第一笔是大庸古城。项目总投资24.43亿元,2016年动工,2021年6月启动试营业。项目落地在张家界市中心,定位吃住游购娱一体化文旅综合体。试营业四年,累计亏损突破10亿元。2025年《焦点访谈》报道中,项目内198间沿街商铺大面积空置,整个项目唯有停车场能够稳定产生经营性收益。 第二笔是天子山索道。湖南武陵源索道2025年营收1.12亿元,净利润3932.6万元,净利率接近35%。这条索道1997年投入运营,累计承运游客近4000万人次,地处武陵源核心景区内部。收购前标的账面净资产2.12亿元,收益法评估值6.95亿元,评估增值率228.67%。 图注:摄图网(id:500816382) 完成收购并表后,天子山、杨家界两条索道,叠加环保客运、十里画廊观光电车,上市公司在武陵源核心景区的交通动线形成完整闭环。统一调度之下,游客游览线路更顺畅,公司对于核心景区经营的把控力,和从前完全不一样。 图源:张家界财报 一亏一盈的两笔投入,本质差别在于资产所处的位置。大庸古城选址在核心景区之外,试图单独打造文旅项目自主吸引客流,最终没能形成稳定客源;索道扎根在核心景区内部,天然依托景区存量客流,特许经营权对应的,是未来数十年持续稳定的现金流。 山岳景区能够持续产生现金流的优质资产,基本都集中在核心资源辐射范围之内,这是两次大额投资换来的共识。 大庸古城也没有就此搁置。芒果超媒、电广传媒、芒果文旅与达晨系机构合计持股24.70%入局改造。2026年7月10日,大庸古城焕新开放,取消大门票,引入芒果综艺实景场景、IP零售门店与澧水夜游。开业一个多月,项目接待游客突破100万人次,营收超千万元。 3、客源结构重构,这一轮增长里的最大变量
张家界文旅部门统计显示,2026年前三季度全市入境游客115.34万人,同比增19.21%,旅游外汇收入1.25亿美元,涨幅39%。而相比总量提升,客源结构的转变更值得关注。 2024年,从张家界口岸入境的外国游客里,韩国游客占比超七成;到2026年前8个月,韩国游客20.46万人,占比回落至20.6%。欧美长线市场快速补位,前8个月美国游客量同比增长162%,俄罗斯上涨219%,英国增长207%。8月单月,全市自由行游客同比增幅达到129%。 图注:摄图网(id:501695662) 入境市场的换挡,来自三重推力。免签政策是首要助力,三季度全国外国人入境总量1160.1万人次,免签入境占77.5%,政策红利逐步传导至头部自然目的地,张家界抓住了这波窗口。其次是产品分层运营,依托《阿凡达》取景峰林资源,开发山地徒步、地质研学这类深度长线产品,拉长游客停留时间,带动客单价提升。最后是接待体系的补短板,市场从团队游转向自由行,多语种服务、境外支付便利化逐一落地。欧美游客习惯线上规划行程,目的地国际传播能力,第一次成为影响经营的关键因素。 韩国客源增长停滞,也暴露单一市场的风险。直飞包机运力收缩之后,韩国市场增长明显放缓。如果客源高度依赖单一国家,这样的波动足以冲击整体经营;而在多市场对冲的结构下,仅为局部板块的起伏,欧美、东南亚新增客源就能抵消缺口。对于上市公司来说,客源结构优化,比单纯入境人数上涨意义更大。
4、客流上涨,增收不增利,行业共性困局何解?
张家界遇到的经营难题,也是国内景区同行共同面对的挑战。迈点研究院数据显示,21家A股景区上市公司2026年上半年营收平均下滑约3.8%,仅8家实现营收、净利润双增长,游客人均消费不升反降,“增收不增利”已经成为行业普遍现象。 问题根源,藏在山岳景区传统商业模式里。过去行业依靠门票、索道、酒店三大业务,其中索道毛利率最高,丽江股份索道业务毛利率达到87.16%,贡献接近一半营收。但索道只是一次性过路生意,游客上下山,交易就宣告结束,既无法持续创造新客流,也很难延长游客停留时间。 图注:摄图网(id:501240333) 生态保护红线限定单日接待上限,票价调整受到政策约束,高毛利只能守住利润底线,很难打开长期增长空间。门票整体处于降价趋势,酒店又是典型重资产业务,折旧、人力成本固定,淡旺季营收差距巨大。高毛利业务摸到增长天花板,希望拉动增量的业务持续消耗资金,构成山岳景区底层的结构性矛盾。 行业下行周期中,不同景区走向分化。洛阳龙潭大峡谷作为5A级景区,运营方自1998年由民企举债开发,过重的债务压力让项目在2017年进入破产重整,也是国内首个破产重整的5A景区。2022年重整完成,国资接手运营,依托沉浸式地质博物馆、文化节庆活动拉动消费,景区年收入从重整前不足2000万元,回升至2024年的9774.55万元。 同在洛阳的4A养子沟景区,累计投入数亿元打造八大片区上百个景点,配套老年公寓、度假别墅。过度扩张叠加持续建设消耗,申报债务规模2.9亿元,但固定资产评估净值仅余1600万元,最终走上破产拍卖,首轮甚至无人参与报名。重庆龙门阵景区重整失败后,资产降价4400万元二次挂牌,依旧流拍。 同赛道里,有的依靠资产结构调整走出困境,有的被重资产拖垮。分水岭,就在于资产布局与运营能力。 而更深一层思考是,山岳自然资源是存量红利,能够为企业提供基础现金流,给运营方试错空间,但资源本身不会自动带来增长。丽江股份用索道产生的现金流,持续培育《印象・丽江》演艺项目,该项目毛利率55.83%;乌镇依靠戏剧节、会展、夜游等二次消费,实现营收逆势上涨。 山岳景区想要突破瓶颈,核心是改变游客一次性到访的模式,吸引游客停留、增加消费。能把索道带来的稳定现金流,转化成内容产品、客源结构的增量,才有机会跳出增收不增利的循环。 5、写在最后
山岳型景区的底层逻辑,已经发生改变。 早年行业比拼资源稀缺性,坐拥独特山水,守在山门接待游客就可以稳定盈利。现在比拼的,是把独有的自然资源,转化成新体验、新客群、新消费场景的运营能力。 这份三季报,把这套逻辑浓缩在财报数字之中。重整清理历史旧债,收购索道补齐核心游览动线,芒果系团队注入内容,入境长线游客带来新增量,单季扣非盈利,只是这一系列调整在报表上呈现的结果。 对更多困在增收不增利中的景区上市公司而言,客流什么时候回暖,不在自己掌控之中;但当客流到来时,企业有没有配套的资产结构、产品与客源体系承接,是可以提前布局、自主把握的事。
4


