 搜索

 搜索
超越RevPAR:全球酒店资本与资源效率综合指数(GH-CREI)构建设想
这是一项面向业主、运营商、投资者、贷款人、统计人员和研究者的开放、可检验的起点。
(迈点专栏 殷彤)RevPAR、ADR、入住率和收入增长是衡量酒店需求与定价的重要指标,却不能说明企业能否将资本、物理产能和劳动力有效转化为可持续利润。进入复苏后阶段,这一区别愈发重要:欧洲酒店利润率趋稳,但人工与分销成本上升;美国盈利仍低于早期基准;酒店资本的成本和投入强度均有所增加。本文提出全球酒店资本与资源效率综合指数(GH-CREI)。该指数以酒店资产为分析单位,自下而上汇总;三个经营层级采用共同的指标家族,同时根据资本强度、服务复杂度和用工要求调整支柱权重。方法涵盖资本效率、利润转化、产能与“空间—时间”利用、劳动效率,在“层级×地区×年份”同类组内标准化,并采用加权几何平均和不确定性检验。北欧试点及企业与第二市场参照说明,收入增长、利润率改善和资本效率可能指向不同方向。由于标准化所需同类组尚未形成,本文不发布任何实体得分。这是一项面向业主、运营商、投资者、贷款人、统计人员和研究者的开放、可检验的起点。
1、引言:衡量体系的缺口
酒店业通常以RevPAR、平均每日房价(ADR)、入住率和总收入增长沟通经营表现。这些指标标准化程度高、易于理解、可按月获得,也便于跨物业和市场比较。STR/CoStar术语表还提供了既有连锁等级分类。它们成为头条指标,是因为可比且易得,而非因为足以回答所有资本配置问题。
其局限在于范围。RevPAR反映每间可售客房的客房收入,却不反映建成客房所需资本、服务客房所需用工、售出客房的分销成本,或扣除经营费用后留存的利润。ADR可能上升,而入住率或配套空间利用率下降;总收入可能增长,而增量利润转化减弱。高房价酒店未必比价格适中的同行更有效地使用资产负债表、物理设施、建成空间和工时。
近期数据使这一差别具有现实意义。欧洲FY2025 GOP利润率约为36.5%,在2024年见顶后大致持平,增量利润转化率(flow-through)为35%;北欧TRevPAR增长1.4%,GOPPAR仅增长0.2%,每间可售客房工资总额上涨近5%(HotStats复苏后阶段评述)。情况并非全面疲弱:2026年初欧洲RevPAR同比增长5.6%,利润增长12%(HotStats第一季度评估)。要点并非收益管理已经失效,而是收入已不足以概括利润转化。
美国也存在类似问题。CBRE Trends对2,216家酒店的样本显示,2025年经营收入增长2.6%,与CPI相同;GOP利润率从35.1%降至34.8%,EBITDA利润率从23.3%降至22.8%(Lodging Magazine)。2026年9月引用的HotStats数据显示,美国2025年GOPPAR仍比2019年低10%;工资较2019年高15.3%,经营收入仅高12.8%(Hospitality Net)。这首先是转化问题,而不只是需求问题。
人工与分销成本进一步支持这一判断。Eurostat报告,2026年第二季度欧元区小时劳动成本增长3.1%,欧盟增长3.2%,欧盟住宿餐饮业同样增长3.1%(Eurostat)。美国酒店业2025年支付的工资与福利接近1,280亿美元,2026年预计接近1,310亿美元(AHLA)。全球RevPAR自2019年以来增长19%,每间可售客房预订成本增长25%(ITB Berlin与Duetto引述HotStats)。Booking Holdings在2025年处理12.35亿间夜、1,861亿美元预订总额,收入269.17亿美元、营销支出81.86亿美元(Booking Holdings)。作者根据该来源计算,收入相当于预订总额的14.5%,营销支出相当于4.4%。这是平台层面的比率,并非酒店佣金率,但可说明旅游体系所承担的中介规模。
资本要求也在提高。欧洲央行将存款机制利率上调至2.50%、主要再融资利率上调至2.65%、边际贷款利率上调至2.90%,自2026年9月16日起生效(ECB)。HVS称,欧元计价的成熟酒店优先级贷款通常为55%至65%的贷款价值比(LTV),利差为欧元基准利率加165至350个基点,期限5至7年(HVS)。全球在建项目创纪录地达到15,976个、2,433,948间客房,其中豪华项目1,385个、257,947间客房(Lodging Econometrics)。HVS估算,2025年豪华酒店每间客房开发预算超过160万美元,有限服务和中端长住酒店为17万至19.7万美元;作者根据HVS开发成本数据计算,前者约为后者的8–9倍。
指标还应反映企业生命周期。初创和扩张阶段,增长、市场份额与分销覆盖适合衡量市场形成;在成熟市场或稳定运营资产中,盈利能力、资本生产率和资源利用率更具决定性。本文并不主张取代RevPAR,而是将收益管理纳入更完整的经济账。
因此,本文提出GH-CREI,旨在建立一座连接会计明细、运营基准和决策沟通的可复现桥梁。下文规定分析单位、分层、指标、标准化、权重、汇总、稳健性检验和披露协议,再以北欧与企业公开数据说明解释方法;全文明确区分已核实事实、作者计算与方法主张。
2、现有指标衡量了什么,又遗漏了什么
收入指标描述市场实现程度。入住率衡量已售客房产能占比,
USALI第12修订版显著提高了综合指数的可行性。其自2026年1月1日起生效,通过附表15强制按部门报告全职当量(FTE),通过附表16强制报告年度品牌及运营商成本,将公用事业附表改称能源、水与废弃物,并增设可选的预订渠道收入附表。同一份HFTP专家概览指出,人工通常约占酒店收入的30%、费用的40%。标准化FTE与运营商成本数据,有助于形成此前口径不一的劳动与分销指标。
酒店研究早已认识到,间夜并非唯一会消逝的库存单位。Kimes将RevPASH定义为某期间收入除以“可用座位数×期间长度”(Kimes,1999);宴会与会议空间收益管理同样把面积和时间视为受约束库存(Kimes与McGuire,2001)。GH-CREI延伸这一逻辑:客房、座位、会议空间、资本和有偿工时都是互补的生产资源。
资本指标提供另一缺失视角。资本回报率(ROCE)将经营利润与支持利润的资产负债表资源相联系,资产周转率则将收入与投入资本相联系。披露在实践中可行:Whitbread发布了FY26集团ROCE 11.1%的完整调节表,并解释其IFRS 16前口径(Whitbread FY26业绩)。但业主运营型、承租型和轻资产特许经营型公司的ROCE经济含义不同,因此指数必须固定会计基础,并把资本定位到实际使用资本的资产。
数据包络分析(DEA)、随机前沿分析(SFA)等前沿方法可严谨估计相对效率。Assaf与Josiassen进行了前沿分析综述及元分析(Journal of Travel Research)。Nurmatov等回顾约200种期刊中的350篇旅游DEA论文,发现研究集中于酒店业、欧洲和亚洲(International Journal of Hospitality Management)。这些方法分析价值很高,但较少用于日常投资者沟通,对物业实践者也未必易用。GH-CREI是透明的补充,而非替代。
综合指数的构建自有方法纪律。OECD/JRC手册提出十个步骤,涵盖理论、数据、插补、多变量分析、标准化、赋权、汇总、不确定性分析、与其他指标的联系及可视化。Greco等讨论赋权、汇总和稳健性(Social Indicators Research);Saisana、Saltelli与Tarantola说明,不确定性和敏感性分析是指数质量的组成部分(JRSS Series A)。下文设计遵循这些原则。
租赁会计同样重要。IFRS 16自2019年1月1日或之后开始的年度期间生效,要求承租人确认使用权资产和租赁负债(IFRS基金会)。IFRS 16不能消除业主与承租人的全部差异,但使承租资本更为可见,并提供更可比的起点。
3. GH-CREI的设计原则
P1. 以酒店资产为分析单位。 GH-CREI衡量“完整资产经济性”,不论法律形式为自有、租赁、管理还是特许经营,均合并业主与运营商经济结果。投资组合和集团自下而上汇总;仅在明确调整经营模式后使用集团财务数据。
P2. 指标家族相同,分层权重不同。 各层均保留资本、利润、利用和劳动四类指标。豪华全服务与经济型有限服务酒店属于不同的生产系统,故权重矩阵不同。
P3. 衡量效率而非规模。 输入均为每单位资本、客房、平方米、小时或FTE的比率。绝对收入、组合规模和市值不直接提高得分。
P4. 对集中风险施加逆向处理。 季节集中度和分销依赖度属于逆向指标。同等年业务量若集中于更短季节或成本更高的渠道,产能韧性较弱。
P5. 透明且可复现。 每项输入应可追溯至审计报表、USALI附表、官方统计或已披露基准样本。综合得分必须与原始指标同时发布。
P6. 在同类组内相对评分。 得分在“层级×地区×年份”同类组内相对计算。在形成足够大的多年面板前,不应虚构绝对绩效阈值。
4、指数设定
4.1 分层
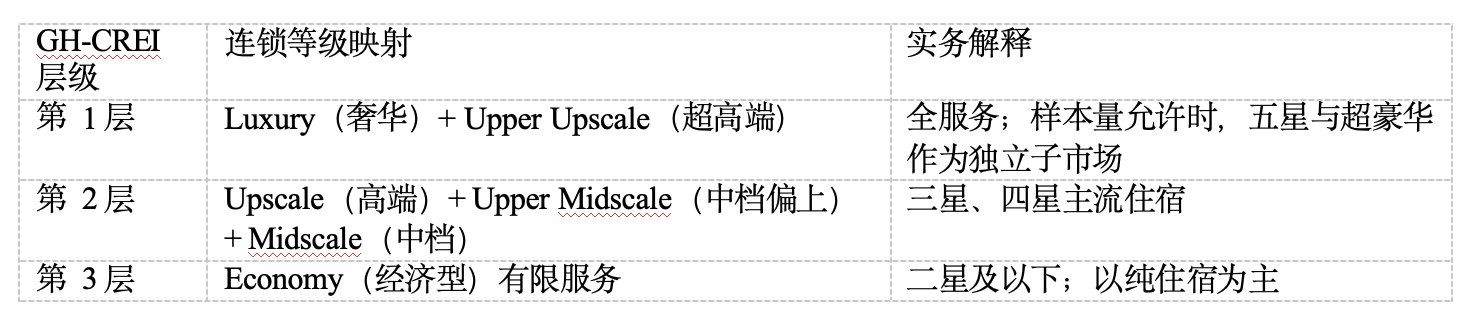
分层基于经济结构,而非名义称谓。豪华酒店每间开发成本超过160万美元,有限服务和中端长住为17万至19.7万美元(HVS)。劳动强度同样有差异:中国行业数据汇编显示,2019年每间可售客房员工数五星为1.13、四星0.82、三星0.46(Shinegrade);另一行业研究认为经济型约为0.2,范围约0.16–0.25(JD Capital)。下文公开公司试点得到Scandic每间客房0.18 FTE、Whitbread约0.36名员工;HSH集团口径约2.5,但包含非酒店业务。收入结构与入住率模式也不同。分层权重承认这些生产差异,同时保留共同框架。
4.2 支柱与核心指标
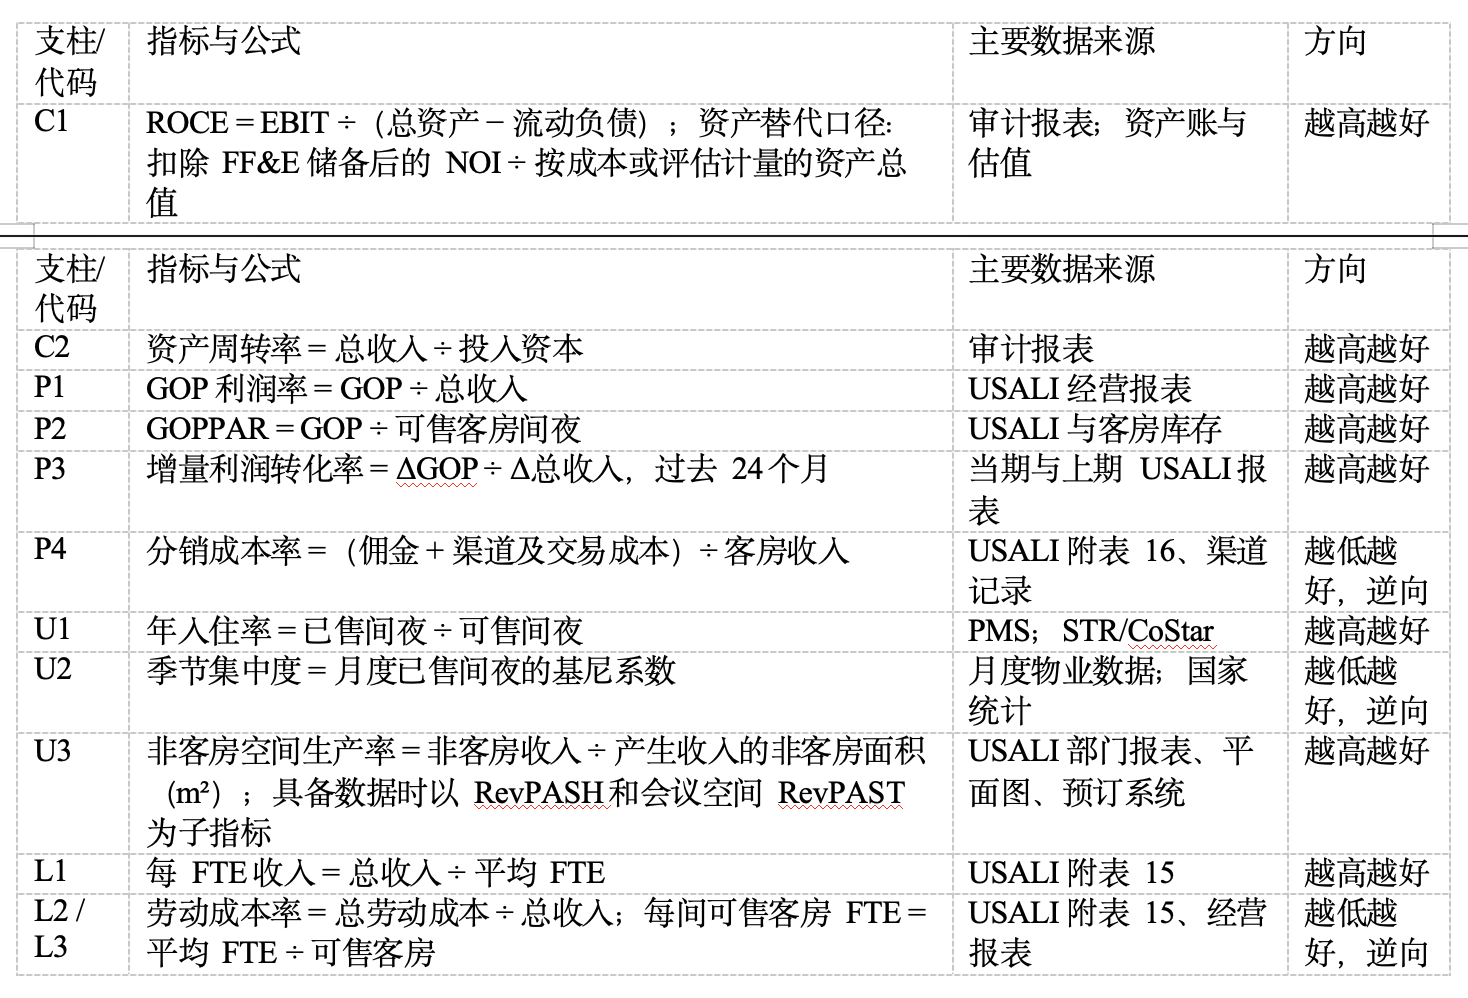
表中合并展示L2与L3,但在劳动支柱内分别标准化。季节集中度采用Duro的基尼方法。资本指标统一使用IFRS 16或经济上对齐的ASC 842口径;当资产负债表未合并业主和运营商资本时,必须采用资产层替代口径。
4.3 标准化与缺失数据
首先在同类组第5和第95百分位进行缩尾。正向指标在“层级×地区×年份”内标准化:
x̂ = (x − x_min) ÷ (x_max − x_min) ∈ [0,1]
逆向指标翻转:
x̂_inverse = 1 − x̂
由此,1始终代表更强的相对效率。某支柱至少有三分之二指标可用时方可计算,否则实体为“未评级”。不得用插补值悄然替代重要缺失输入;任何允许的插补都必须披露并纳入敏感性检验。
4.4 建议权重
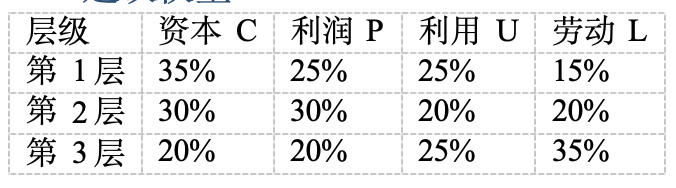
权重合计为1,默认各支柱内指标等权。第1层资本权重最高,因为豪华酒店建造成本与非客房空间投入较大;多种收入空间具有时效性,利用率也很重要。第2层平衡资本与利润转化。第3层的标准化精简服务高度依赖用工效率,故劳动权重最高;住宿主导模式仍需重视利用率。
这些权重是主张,不是实证结论。检验应包括主成分分析、Cherchye等提出的“benefit of the doubt”(BoD)DEA权重,以及支柱权重±10点并重新平衡;须依照Saisana、Saltelli与Tarantola的敏感性纪律报告排名变化。
4.5 汇总
各支柱内取可用标准化指标的算术平均。支柱间默认采用加权几何平均,以限制强支柱对弱支柱的完全补偿:
I_j = 100 × Π_k (S_kj)^(w_k)
其中,S_kj为实体j的支柱k标准化得分,下限设为0.01;w_k为层级权重。设置下限可避免单个零值机械地把总指数降为零,同时保留显著惩罚。算术敏感性版本为:
I_j^A = 100 × Σ_k w_k S_kj
两种结果均须发布;若实体排名相差超过一个五分位组,则标记提示。几何汇总遵循OECD/JRC对可补偿性的考虑,以及Greco等评述的稳健性要求。
4.6 报告方式
报告面板包括0–100得分、同类组百分位、五分位档、四个支柱分项和全部原始指标,并披露算术敏感性得分、相关排名标记、缺失情况和会计基础。滚动三年平均用于缓和周期影响,年度原值仍须可见。任何得分均不得脱离同类组定义单独呈现。
4.7 数据协议与披露
审计报表通常提供收入、EBIT、总资产、流动负债、员工成本、员工人数和租赁负债;GOP、GOPPAR、增量利润转化率、渠道成本、部门FTE和创收面积往往属于自愿披露或非GAAP数据。USALI修订附表缩小了缺口,但指数仍应区分直接报告输入和推导代理值。
缺少直接数据时,三张财务报表可支持透明近似:利润表提供收入、经营利润和人工费用;资产负债表提供投入资本和租赁;现金流量表帮助调节资本支出、处置及非现金项目。代理值只有在构造方法和局限可见时才可接受。私营集团可交叉核验法定申报、统计机构、物业登记和HotStats、CBRE Trends、Benchmarking Alliance等基准样本。交叉核验不能把不同定义自动变成相同口径,仍需定义调整。
建议上市酒店公司最低披露:物业或地区GOP与GOPPAR;定义明确的平均FTE;总劳动成本;自有、租赁、管理和特许经营客房数;使用权资产及租赁负债;佣金与渠道成本;创收非客房面积;以及经过调节的资本回报指标。这些数据无需依赖专有评分系统,也可改善投资分析和经营问责。
5. 示例应用:北欧试点与参照
本试点仅说明原始支柱指标可能与收入头条呈现不同信息。由于标准化所需的“层级×地区×年份”同类组尚未建立,本文不发布GH-CREI得分或排名。
5.1 市场层
北欧数据同时显示需求强劲与利用率显著波动。挪威2026年7月酒店间夜达到4,005,330,同比增长4.1%,境外客人占39.5%,平均房价1,600挪威克朗,上涨5.8%(
区域内,斯德哥尔摩RevPAR增长12.0%至1,234瑞典克朗,ADR增长7.4%;哥本哈根RevPAR增长6.6%,入住率88.2%。罗瓦涅米是芬兰唯一增长的城市市场,RevPAR靠业务量增长14.0%;赫尔辛基、图尔库和坦佩雷转弱(CBRE 2026年9月北欧数据)。指数应保留资产和细分差异,而不能由区域平均值推断共同效率。
Scandic 2026年第二季度直接说明这一点。集团净销售额增长3.5%至59.98亿瑞典克朗,有机增长仅1.2%;入住率65.6%、RevPAR 882瑞典克朗,调整后EBITDA利润率从12.5%升至13.3%(Scandic半年报),即集团利润率确有扩张。但芬兰销售额由11.56亿瑞典克朗降至10.51亿瑞典克朗,调整后EBITDA由1.42亿瑞典克朗降至5,800万瑞典克朗,利润率从12.3%降至5.5%;Scandic股价当日下跌7.95%(Investing.com)。审慎的解释是,集团增长和利润率改善掩盖了细分利润转化问题,市场对此作出反应。资产层GH-CREI输入会呈现差异,但股价变动本身并不能证明因果关系。
5.2 企业层
下表所有计算值均明确为作者根据所链接公司文件计算,公式中的金额为各公司报告货币的百万单位(Scandic为百万瑞典克朗,Whitbread为百万英镑,HSH为百万港元,Marriott与Hilton为百万美元)。试点统一口径为IFRS 16或US GAAP下的ROCE = EBIT ÷(总资产 − 流动负债)。
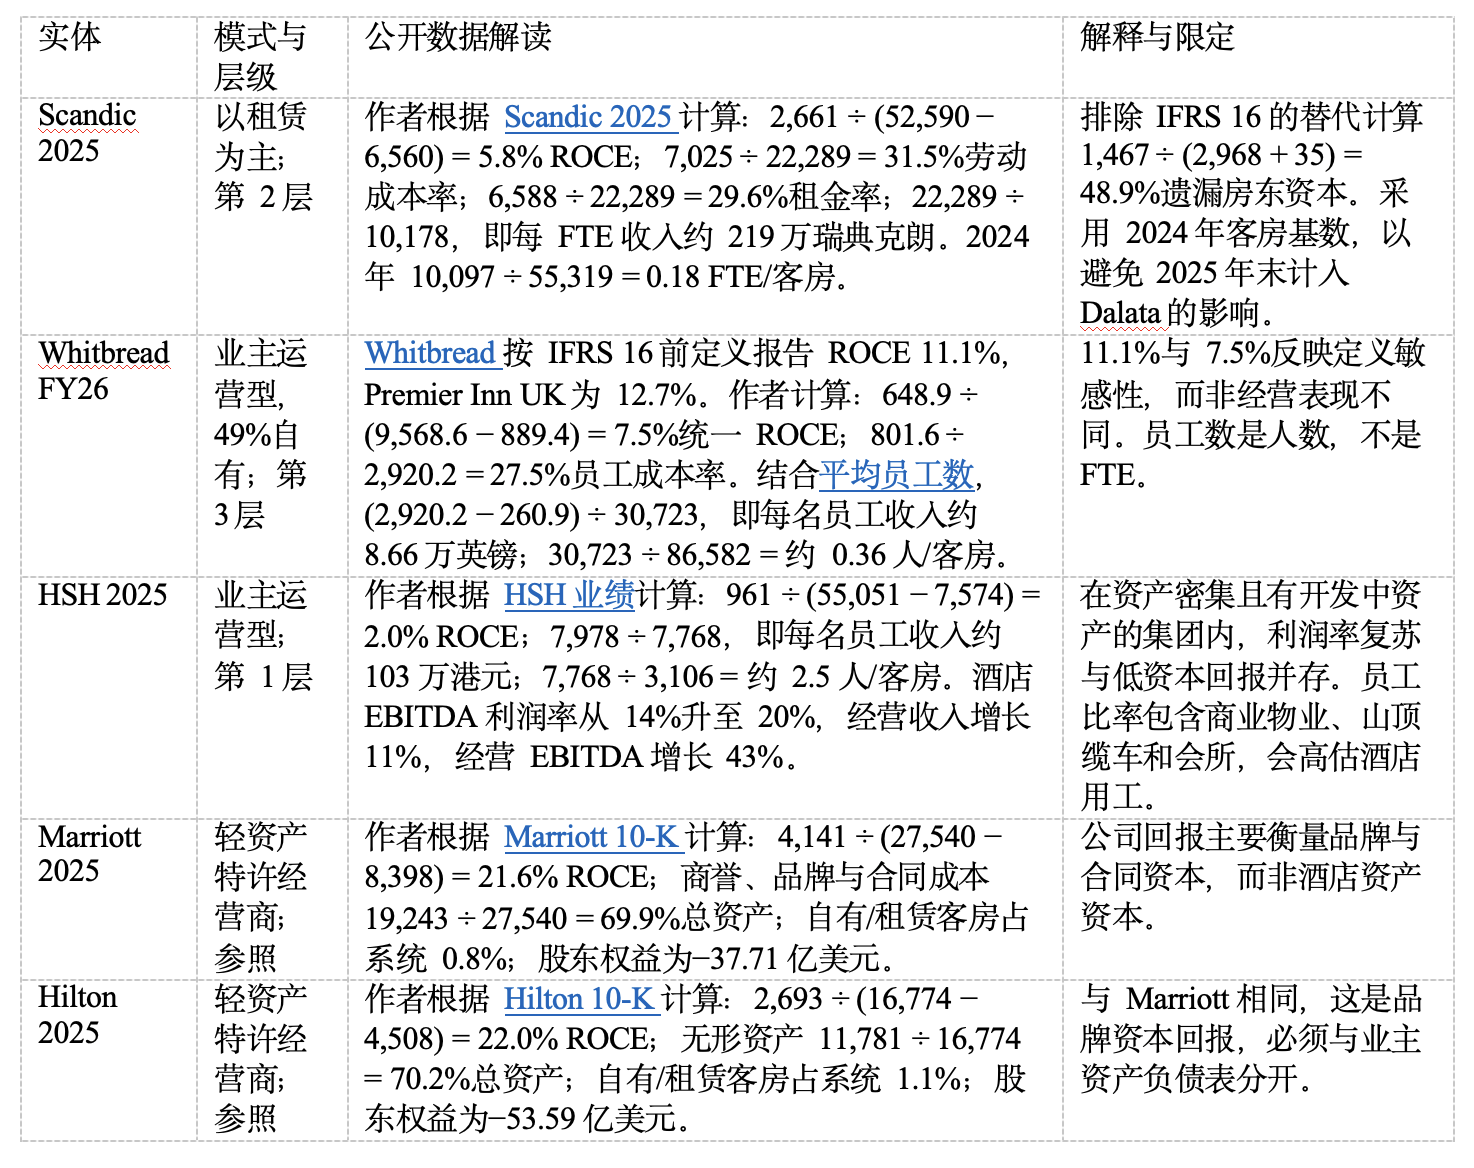
Scandic说明租赁资本化为何重要。48.9%的非IFRS 16计算与5.8%的统一计算描述同一经营年度,却采用截然不同的资本边界。Whitbread从另一方向显示同一问题:其精细调节的11.1%报告值,在试点分母下为7.5%。GH-CREI必须统一口径并公布调节过程。
HSH说明利润率不能替代资本效率。酒店EBITDA利润率从14%升至20%,经营EBITDA增长43%,但统一ROCE约2.0%。这与资本密集和开发中资产相一致,并不意味着利润率复苏不重要。其地区入住率为57–68%,结合HVS豪华酒店成本基准,可见豪华酒店必须同时衡量利润率、利用率和资本。
Marriott与Hilton呈现的是分析单位问题,而非绩效缺陷。两家公司ROCE均约22%,权益均为负;按上述计算,约70%的报告资产为无形资产,自有或租赁客房仅约占系统1%。这些回报适合描述有价值的品牌与合同体系,却不能显示酒店业主是否高效使用建筑资本。这一区分与作者此前对利润率和投入资本的Hotel News Resource讨论一致。
5.3 第二市场交叉检查
布达佩斯表明需求与利用率可以不同向。2025年间夜创983万纪录,2019年为947万;客房供给增加约12–13%。入住率由2019年的76%降至71.4%,RevPAR却从57.56欧元升至78.42欧元,增长36.3%(Horwath HTL)。2026年上半年RevPAR增长15%至略低于90欧元,但平均GOP仅增长4.9%,数家全服务品牌酒店下降;布达佩斯每间可售客房GOP比布拉格低逾10欧元,预计2026年开业项目相当于供给增长5.0%(Hospitality Net)。RevPAR领先不自动等于利润领先。
保加利亚调查中,近三分之二酒店平均入住率低于50%,58%报告从国外引进劳工(HTIF与BAHE调查)。官方2026年3月床位入住率25.5%,下降1.1点,但过夜收入增长11%(BTA引述NSI)。因此必须结合产能和劳动利用率解释收入。
沙特阿拉伯说明,应把管线资本与实现的利用率置于同一框架。现有176,260间客房,105,225间在建或处于后期规划,管线中超过一半属于豪华或高端。利雅得2026年1–4月入住率49.3%,RevPAR同比下降18.3%(Knight Frank)。这些事实不能决定未来回报,却使资本强度和利用率成为核心评估变量。
5.4 试点提示
可以谨慎提出四点。第一,收入增长与效率可在资产和细分层分化,Scandic芬兰即为例证。第二,经营模式决定公司ROCE究竟衡量什么,因而资产层计算不可或缺。第三,即使旺季创纪录,季节性仍是北欧的一阶利用变量。第四,人工与分销成本可能削弱利润转化,利率上行环境则提高资本效率门槛。这些是与证据一致的假设,不是已经完成的因果检验。
6. 局限与待研究问题
GH-CREI不能消除会计异质性。IFRS与US GAAP不同,IFRS 16与ASC 842的费用模式也有差异。历史成本、评估和公允价值会形成不可直接相比的资产分母。开发中资产在稳定收益形成前即扩大投入资本,HSH即涉及此问题。货币折算也可能在本地生产率未变时改变集团比较。
混合用途酒店涉及住宅、零售、会所和交通业务之间的分配。集团数据会掩盖物业差异,资产账又可能遗漏中央服务;业主、运营商和特许商记录未必对齐。基准样本存在生存者和自选择偏差,私营公司申报可能严重滞后。同类组须足够大,方能支持缩尾、百分位和地区细分,同时不暴露保密参与者。
衡量还会改变行为。依照古德哈特定律,指标成为目标后可能被以损害原目的的方式优化。例如,把用工削减至服务标准以下,可能改善狭义成本率,却损害宾客体验、维修与未来现金流。因此,即便不把服务质量和资产状况机械纳入效率得分,也应将其作为解释护栏。
建议权重仍可争论。支柱内等权可能掩盖相关性,几何汇总可能惩罚数据噪声,相对评分也可能在弱同类组中产生最高者。年度数据适合资本分析,却不够及时;私有数据获取和鉴证成本可能限制覆盖。待研究问题包括最小同类组规模、新开业及翻新酒店处理、共享品牌费用分配、货币转换,以及是否应在完整资产得分之外另设业主与运营商诊断面板。
因此,可信指数需要独立治理机构、开放方法、版本控制、数据字典、重述规则和公开敏感性结果。GH-CREI应随证据积累而修订。
7. 从业者自评工作表
此表用于诊断,并非评分捷径。物业应汇集口径一致的完整年度输入,调节租赁与业主资本,只与本身的“层级×地区×年份”同类组比较原始比率,不得套用虚构的绝对得分界限。
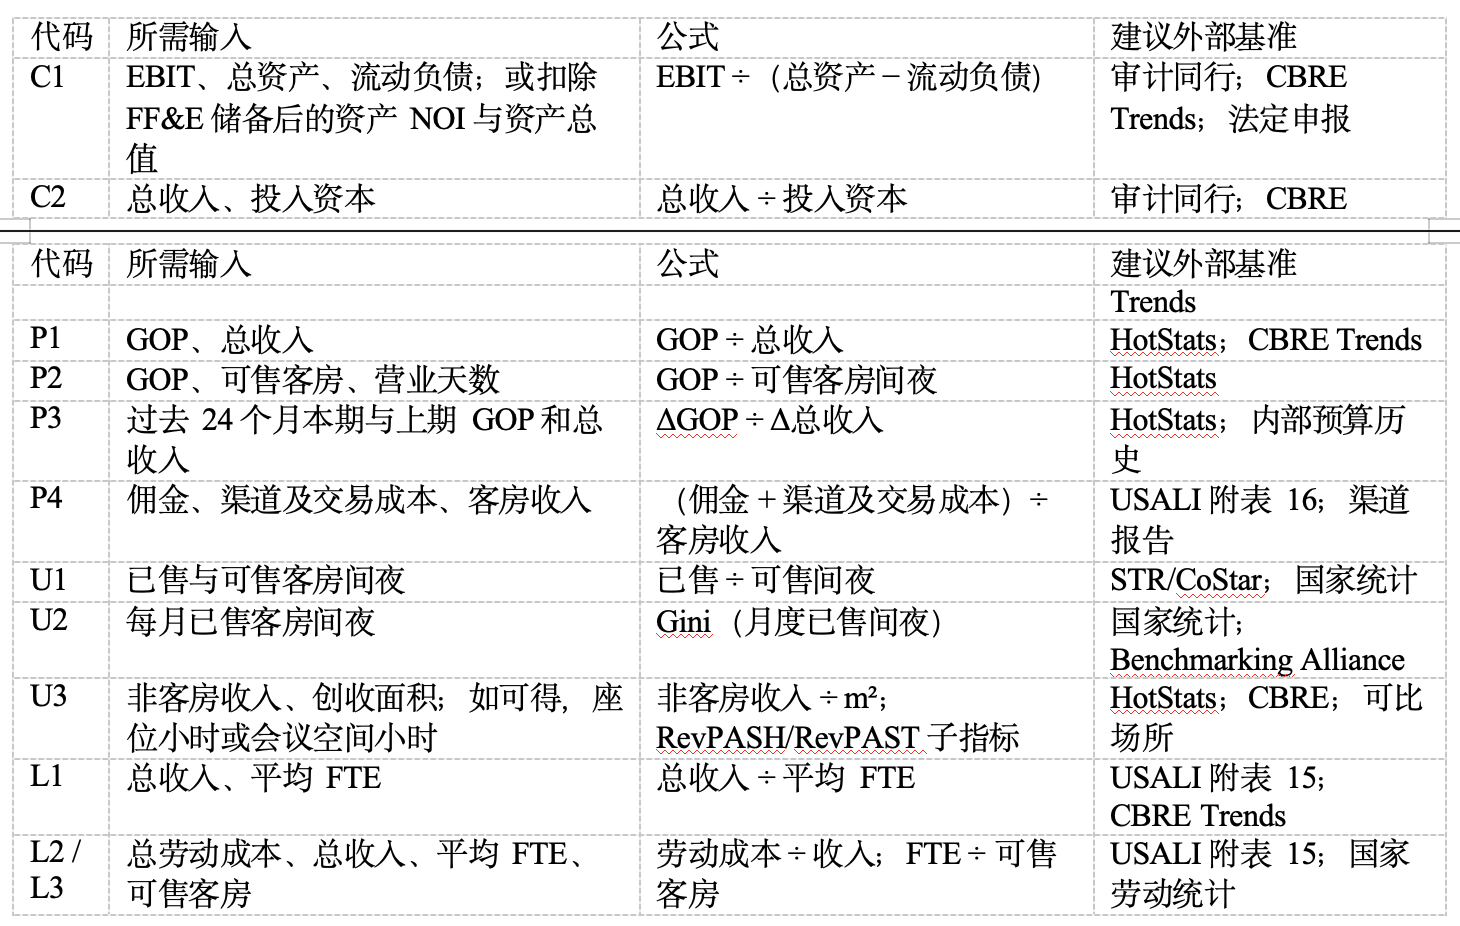
从业者应在每项输入旁记录来源、报告边界、会计准则和代理值。数据验证后,方可计算同类组标准化值和支柱得分。
8. 结论与邀请
RevPAR仍是有用的需求实现指标,却不能回答酒店企业是否有效且高效地使用资本、物理产能和劳动力。本文证据说明了这一区分的重要性:利润转化可能滞后于收入,创纪录旺季可能与季节性并存,利润率复苏可能与低资本回报并存,公司回报也可能描述品牌资本而非酒店资产。
GH-CREI提供的是可检验架构,而非完成的评级。它把酒店资产固定为经济分析单位,在三个层级采用共同指标家族,于可比同类组内标准化,以几何汇总限制完全补偿,并把原始数据与稳健性检验作为结果的一部分。其近期价值不是排行榜,而是为业主、运营商、投资者、贷款人和公共部门提供一套更完整的问题框架。
我提出这一构想只是抛砖引玉,是一项开放的起始建议,而非已经完成的标准。我诚邀酒店、金融、会计、统计、学术界以及其他行业的同行与专家批评、修订并共同完善这一指数。我们的目的,是建立一个能够真正评价企业是否有效且高效地使用资本、物理资源与劳动力,并反映其真实经营表现的指标。有意提出意见或合作,敬请联系tongyin@insightbridge.global。
参考文献
1. AHLA. “AHLA Releases 2026 State of the Industry.” 2026年1月27日. https://www.ahla.com/news/ahla-releases-2026-state-industry
2. Assaf, A.G. and Josiassen, A. “Frontier Analysis: A State-of-the-Art Review and Meta-Analysis.” Journal of Travel Research 55(5), 2016. https://journals.sagepub.com/doi/10.1177/0047287515569776
3. Booking Holdings. “Q4 and Full Year 2025 Earnings Release.” 2026年2月18日. https://www.sec.gov/Archives/edgar/data/1075531/000107553126000008/q4-25bkngearningsrelease.htm
4. BTA,转引保加利亚NSI. “March Overnight Stay Revenue Rises 11%.” 2026年5月13日. https://www.bta.bg/en/news/1124904-march-overnight-stay-revenue-rises-11-
5. CBRE. “Nordics Hotel Market Figures September 2026.” 2026年9月16日. https://www.cbre.com/insights/figures/nordics-hotel-market-figures-september-2026
6. Cherchye, L., Moesen, W., Rogge, N. and Van Puyenbroeck, T. “An Introduction to ‘Benefit of the Doubt’ Composite Indicators.” Social Indicators Research 82(1), 2007. https://ideas.repec.org/a/spr/soinre/v82y2007i1p111-145.html
7. Duro, J.A. “Seasonality of Hotel Demand in the Main Spanish Provinces.” Tourism Management 52, 2016. https://doi.org/10.1016/j.tourman.2015.06.013
8. ECB. “Monetary Policy Decisions.” 2026年9月10日. https://www.ecb.europa.eu/press/pr/date/2026/html/ecb.mp260910~314e508016.en.html
9. Eurostat. “Annual increase in labour costs at 3.1% in euro area.” 2026年9月16日. https://ec.europa.eu/eurostat/web/products-euro-indicators/w/3-16092026-bp
10. Greco, S., Ishizaka, A., Tasiou, M. and Torrisi, G. “On the Methodological Framework of Composite Indices.” Social Indicators Research 141(1), 2019. https://econpapers.repec.org/article/sprsoinre/v_3a141_3ay_3a2019_3ai_3a1_3ad_3a10.1007_5fs11205-017-1832-9.htm
11. Hilton Worldwide. “2025 Annual Report and Form 10-K.” 2026. https://stories-editor.hilton.com/wp-content/uploads/2026/03/Hilton-2025-Annual-Report-SEC-Form-10-K.pdf
12. Horwath HTL. “Budapest Hotel Demand Hits Record 9.83 Million Guest Nights in 2025.” 2026年6月. https://horwathhtl.com/insight/budapest-hotel-demand-hits-record-9-83-million-guest-nights-in-2025/
13. HOTELS Magazine and HotStats. “Out of Recovery: Benchmarking the New Phase for European Hotels.” 2026年3月4日. https://hotelsmag.com/news/out-of-recovery-benchmarking-the-new-phase-for-european-hotels/
14. Hospitality Net. “H1 2026 Hungarian Hospitality Market.” 2026年7月29日. https://www.hospitalitynet.org/opinion/4133696/h1-2026-hungarian-hospitality-market-strong-fundamentals-continue-to-support-growth
15. Hospitality Net. “The Margin Crunch in Hotels Continues.” 2026年9月15日. https://www.hospitalitynet.org/opinion/4134371/not-done-weekly-the-margin-crunch-in-hotels-continues
16. HSH. “2025 Annual Results Announcement.” 2026年3月18日. https://www.hkexnews.hk/listedco/listconews/sehk/2026/0318/2026031800251.pdf
17. HFTP. “The USALI 12th Revised Edition, An Expert Overview.” https://www.hftp.org/downloads/documents/usali/tfh24sp_usali12overview.pdf
18. HVS. “Hotel Debt Market Briefing Q1 2026.” 2026年1月19日. https://www.hospitalitynet.org/news/4130483/hotel-debt-market-briefing-q1-2026
19. HVS. “US Hotel Development Cost Survey 2026.” 2026年7月13日. https://www.hvs.com/article/10509-hvs-us-hotel-development-cost-survey-2026
20. IFRS Foundation. “IFRS 16 Leases.” https://www.ifrs.org/issued-standards/list-of-standards/ifrs-16-leases/
21. ITB Berlin and Duetto. “4 Crucial Steps to Maximize Hotel Revenue and Profit in 2026.” 2026年2月17日. https://www.itb.com/en/itb-360%C2%B0/news-insights/duetto-4-crucial-steps-to-maximize-hotel-revenue-and-profit-in-2026.html
22. Kimes, S.E. “Implementing Restaurant Revenue Management.” Cornell Hotel and Restaurant Administration Quarterly 40(3), 1999. https://journals.sagepub.com/doi/10.1177/001088049904000315
23. Kimes, S.E. and McGuire, K.A. “Function-Space Revenue Management.” Cornell Hotel and Restaurant Administration Quarterly 42(6), 2001. https://journals.sagepub.com/doi/10.1177/0010880401426003
24. Knight Frank. “KSA Hospitality & Religious Tourism Report.” 2026年6月21日. https://www.knightfrank.com.sa/en/newsroom/article/2026/6/ksa-hospitality--religious-tourism-report
25. Lodging Econometrics. “Q2 2026 Global Hotel Construction Pipeline.” 2026. https://lodgingeconometrics.com/global-hotel-construction-pipeline-q2-2026/
26. Lodging Magazine. “Profitability Under Pressure.” 2026年5月26日. https://lodgingmagazine.com/profitability-under-pressure-how-2025-u-s-hotel-performance-reshapes-valuation-underwriting/
27. Marriott International. “FY2025 Form 10-K.” 2026年2月10日. https://marriott.gcs-web.com/static-files/25ef00d2-d319-4121-b394-c848c70a793d
28. NHO Reiseliv. “Hotelloversikten Årsrapport 2025.” https://www.nhoreiseliv.no/contentassets/5a59760d339f4bac884b462f804aeea7/hotelloversikten-arsrapport-2025.pdf
29. NHO Reiseliv. “Hotelloversikten 1. kvartalsrapport 2026.” https://www.nhoreiseliv.no/contentassets/81a881cd950943ba917f4273fd325c91/hotelloversikten---1.-kvartalsrapport-2026.pdf
30. Nurmatov, R., Fernandez Lopez, X.L. and Coto Millan, P.P. “Tourism, Hospitality, and DEA.” International Journal of Hospitality Management 95, 2021. https://www.sciencedirect.com/science/article/abs/pii/S0278431921000268
31. OECD and JRC. Handbook on Constructing Composite Indicators. 2008. https://knowledge4policy.ec.europa.eu/sites/default/files/jrc47008_handbook_final.pdf
32. Saisana, M., Saltelli, A. and Tarantola, S. “Uncertainty and Sensitivity Analysis Techniques.” JRSS Series A 168(2), 2005. https://ideas.repec.org/a/bla/jorssa/v168y2005i2p307-323.html
33. Scandic Hotels Group. “Annual & Sustainability Report 2025.” https://www.scandichotelsgroup.com/files/Main/13379/4333097/scandic_ar25_eng_260410.pdf
34. Scandic Hotels Group. “Half-Year Report 2026.” 2026年7月15日. https://www.scandichotelsgroup.com/media/press-releases/2026/scandics-half-year-report-2026-solid-growth-good-profitability-and-strong-booking-situation/
35. Statistics Norway. “Accommodation, July 2026.” 2026年9月3日. https://www.ssb.no/en/transport-og-reiseliv/reiseliv/statistikk/overnattingar
36. STR/CoStar. “Glossary.” https://www.costar.com/products/str-benchmark/resources/glossary
37. Whitbread. “FY26 Preliminary Results.” 2026年4月30日. https://static.hospitalityinside.com/image/convert/hos/2026/04/30/whitbread-preliminary-results-fy-2026-69f3bb390c9b5546411675.pdf
38. Yin, Tong. “The Ultra-Luxury Hotel Margin Illusion.” Hotel News Resource, 2026年7月9日. https://www.hotelnewsresource.com/article142047.html
39. Finansavisen/NTB. “Rekordmange overnattinger i Norge.” 2025年9月3日. https://www.finansavisen.no/reise-og-fritid/2025/09/03/8290437/rekordmange-overnattinger-i-norge
40. HotStats. “UK Hotels Q1: Revenue Growth Isn’t Outpacing Costs.” 2026年6月3日. https://www.hotstats.com/hotel-industry-trends/uk-hotels-q1-revenue-growth-isnt-outpacing-costs
41. Investing.com. “Scandic Q2 2026 Slides: Margins Expand Despite Finland Headwinds.” 2026年7月15日. https://www.investing.com/news/company-news/scandic-q2-2026-slides-margins-expand-despite-finland-headwinds-93CH-4792358
42. JD Capital. 中国有限服务中端酒店行业研究报告. https://www.jdcapital.com/xinwen/3c62bdc92bde49d652b4dcc2b6177eeb
43. Shinegrade. 中国酒店人力资源数据汇编. 2020. https://www.shinegrade.com/newsinfo/1110210.html
44. Whitbread. “Annual Report 2026, ESEF Summary.” 2026. https://financialreports.eu/filings/whitbread-plc/annual-report-esef/2026/46353396/
45. HTIF and BAHE. “Survey of Hotel Managers, H1 2026.” Burgas Media, 2026年7月14日. https://burgasmedia.com/news/kriza-v-balgarskiya-turizam-hotelierite-otchitat-spad-v-zaetostta-i-rast-na-razhodite?lang=en
本文系迈点专栏作者授权转载文章,为原创作品,如有争议,请及时反馈至邮箱:news@meadin.com。
0


