 搜索

 搜索
没人逛的老旧商场,被拼楼的酒店“救活”了
酒店拼楼,更有性价比
这两年看商业,最强烈的感受是新场子越来越卷,老场子越来越安静,杭州尤其明显,湖滨、武林、钱江新城从来不缺新话题,可延安路沿线的那几个上了年纪的“大盒子”,是真的没什么人逛了,连吴山广场都想明白了,把地下商场干脆退掉,回去老老实实做纯市民广场。
所以前阵子路过延安南路135号的时候,我有点意外。
涌金广场,2000年建成的老商场,在杭州人印象里属于“曾经辉煌过,后来彻底没了存在感”的地方。那天下午三点刚过,门口有不少拉着行李箱的人,直梯口排着队等着上楼,我看了下墙上的楼层标识,十几块酒店的招牌一层层往上叠,颇为壮观。
图注:涌金广场 可同一栋楼里,一、二楼的铺面依然冷清,大片铺子黑着灯,连老招牌都懒得拆,冷清得不像是同一个世界。 这个没人逛的老旧商场,居然被酒店“救活”了。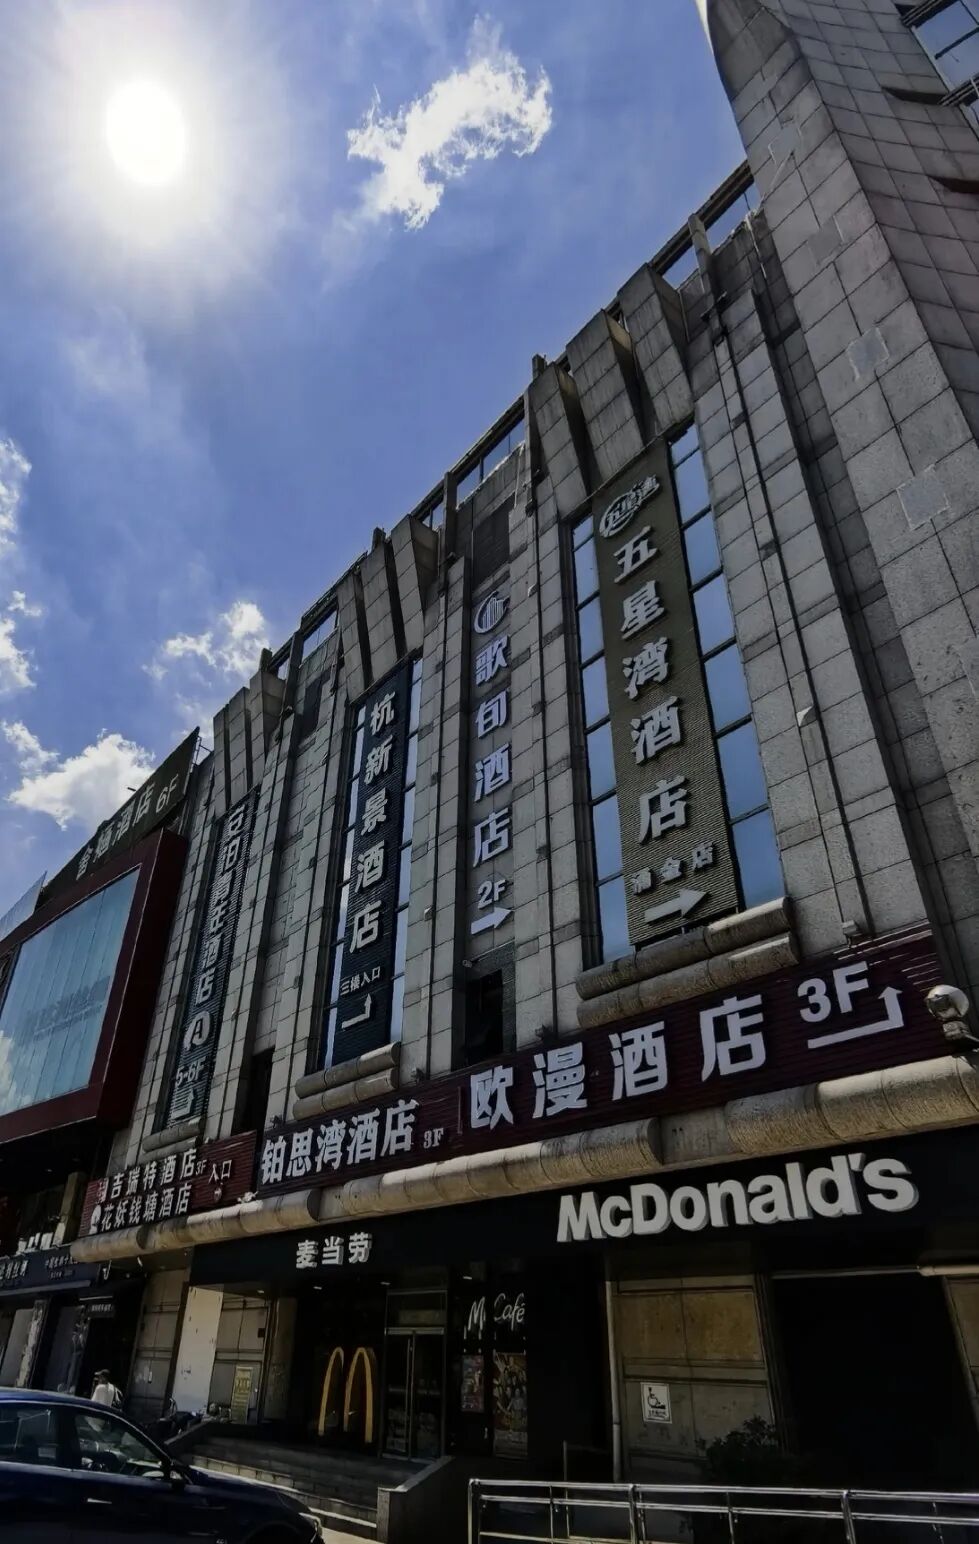
1、一栋老商场,住进十几家酒店
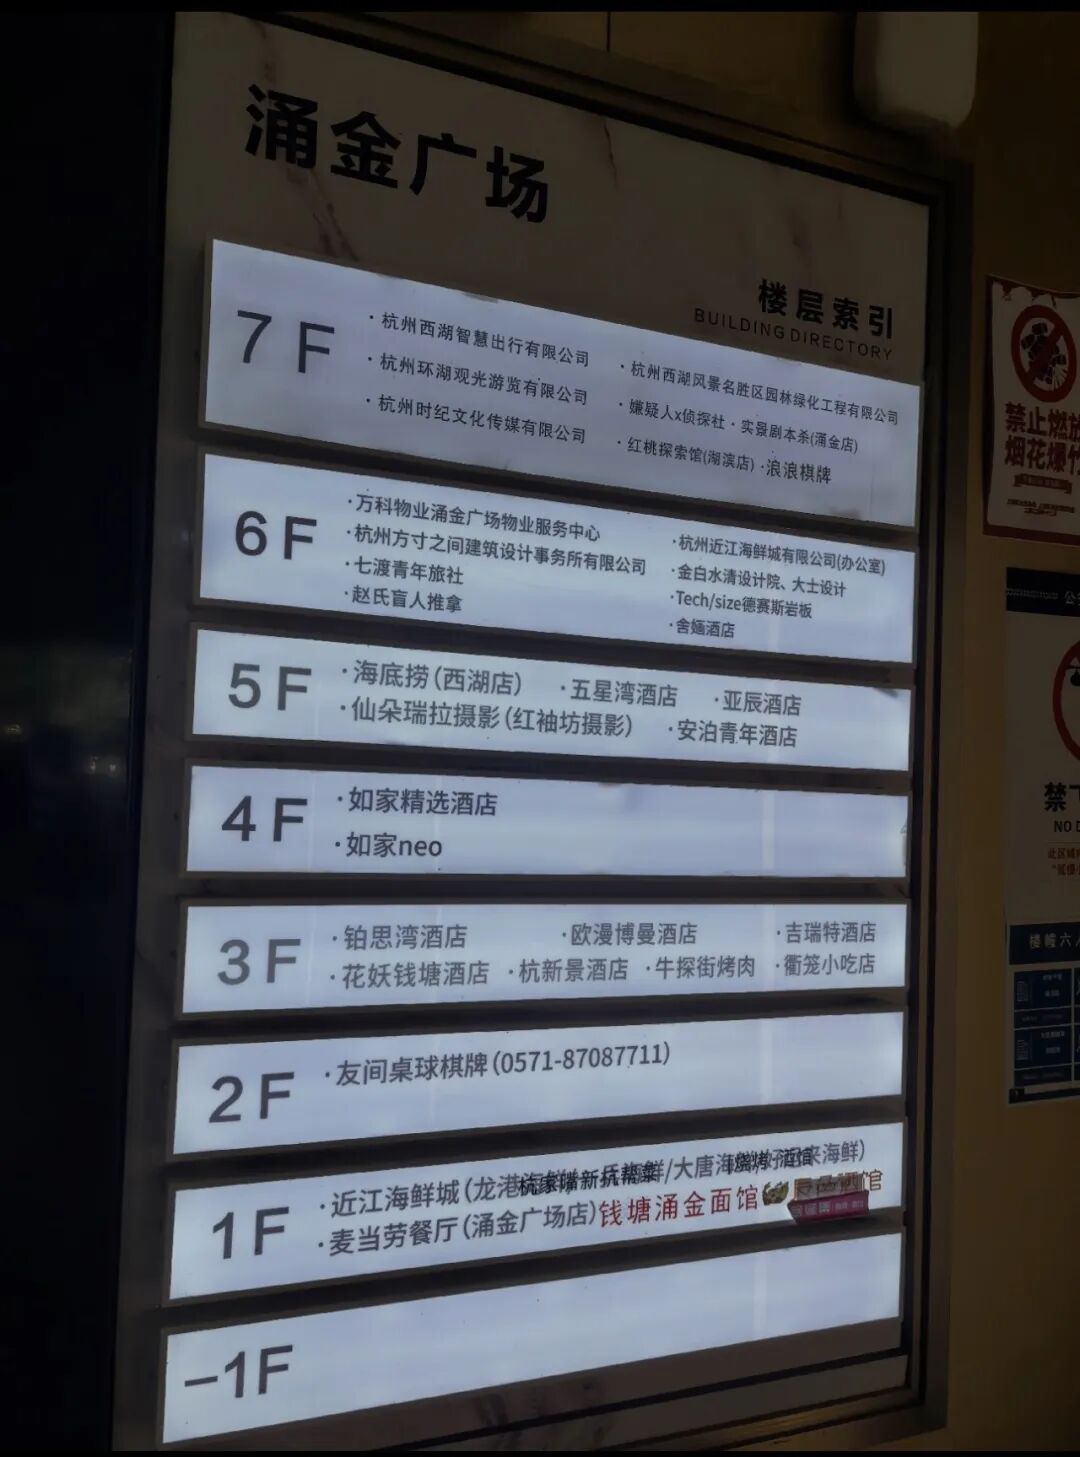
涌金广场的底子其实很好。2000年建成,得名于古涌金门和涌金池,“金牛出水之地”,地面五层、局部八层,总建面超过10万平方米,西边离西湖两三百米,南边到吴山广场不到一公里,区位优势相当优越。 图注:网友评价 高光也确实有过。杭州第一家海底捞开在这里,后来家乐福也进来了,那会儿附近居民专门跑来买进口零食,家里有亲戚从美国回来,每次都要来这儿扛一袋“起司”回去。 但好景不长,2021年11月家乐福合同到期撤店,同步全面退出杭州市场,此后二楼开始大面积停业。 迈点研究发现,涌金广场生意难做的原因有两个。 一是产权散,3.3万平方米营业面积被切成375间商铺,约300个业主,想统一调改就得跟三百个人逐个谈,谈到最后谁也说服不了谁。二是硬件,进深大、暗房多。零售这门生意要展示面、要动线、要人流,这几样它一样不占。 可在2025年前后大量酒店业态陆续进入之后,这些问题似乎消失了。从它的楼层分布来看,4楼整层给了如家系连锁酒店,打造成了150间房,5楼是“五星湾酒店”,140余间客房,同层还塞着一家青年旅舍。3楼有吉瑞特、花妖钱塘、欧曼博曼几家,外加一家烤肉店和二手奢侈品店。一楼大堂摆开五星湾、歌旬、亚合青年、铂思湾四个前台,沿街的展示面则留给了麦当劳、涌金面馆和烧烤夜宵。 图注:涌金广场招牌 看懂了吗?原来零售业怕大进深、怕高楼层、怕没展示面,但酒店无所谓,客人不逛街,坐电梯就上去了。三百个小业主想统一做商场是灾难,做酒店反而天然就是分片而治,你三楼我四楼他五楼,各签各的租约,各赚各的钱,谁也不碍着谁。 一栋楼的死穴,换个业态来做就是舒适区。 2、商业地产,早已拥抱酒店 同类的事正在全国各地发生,而且规模比想象中大得多。 成都春熙路,原新世界百货所在的中环广场裙楼被改造成洲际旗下VOCO酒店,203间客房,改造花了1.4亿元,比同档次新建还贵,毕竟中庭要重构,暗房要处理采光,消防规范整个重做。 上海虹桥,闲置多年的三湘商业广场改成了梦百合0压酒店。武汉越秀国际金融中心T4栋,50层写字楼整体改成源宿酒店,投了1.8亿元。泉州钟楼百货大楼变成七栩钟楼酒店,西安停摆六年的群光广场也在往酒店走。杭州本地还有锦和大厦,6到23楼塞进了宜必思等连锁酒店,以及十几家小体量的公寓、民宿。 那么问题来了,为什么这两年商业地产改酒店的这么多? 首先对于商业地产的业主来说,空置比降租更肉疼。2026年二季度,上海甲级写字楼空置率22.5%,深圳逼近29%,广州22.9%;重点八城写字楼租金均值从3.21元/平方米/天跌到2.30元,跌了两年、跌了近三成。 购物中心也好不到哪去,2025年样本商场平均空置率11.6%,开关店比0.93,关的比开的多。而酒店给的租约是一签10到15年、整层承租、按月付租,砸了几千万装修进去基本不会跑,租金单价可能低一些,但省掉了空置期、招商佣金、换租摩擦这些看不见的失血。对业主来说,这是把波动的流水换成了确定的年金。 其次,对于酒店而言,这时候租金其实是处在历史低位,且行业还在持续扩容。2026年上半年全国新增酒店3500多家、新增客房31.6万间,下行周期里锁定一份低租金长租约,就是最硬的护城河。 图注:摄图网(id:701895391) 最后,政策这边也确实放开了。上海、北京、广州、武汉、深圳、珠海、厦门、横琴等地已先后出台既有商办临时变更酒店功能的办法,过渡期5年到15年不等,普遍不补地价、不改土地性质、简化消防审验。以前改可能程序复杂,流程不通,现在改是被鼓励,加上基础设施REITs的行业清单已经把商业办公设施和四星级以上酒店装了进去,改得好的资产终于有了退出通道。 天时地利人和,这事就成了新趋势。 3、酒店拼楼,能救商业地产吗?
说实话,并不是所有的存量商场都能靠酒店翻身,而且这个门槛要比多数人想的要高很多。 第一条是位置,核心商圈、交通枢纽、三甲医院、头部景区、大学城周边,这些地方才有稳定的住宿刚需。涌金广场能成,一半功劳在于它卡在西湖和吴山广场之间;成都VOCO能成,一半在于春盐商圈的旅游和商务需求摆在那儿。位置不成立的,改完谁来住就是最大的问号。 第二条是物业。行业里通行的物业筛选经验是,层高最好不低于3.2米,进深尽量压在22米以内,暗房比例控制在总房量的1~2 成,电力能增容,有双疏散通道,产权清晰,破任何一条改造预算都会失控。 第三条是租约。有券商研报给出的行业区间是租金占营收20%—30%,而2025年以来投资圈把安全线收紧到了25%以内,递增条款通常在3%上下。不少经营者吐槽,这两年租金占营收已经干到三成半甚至更高,那不叫做生意,叫给房东打工。 柳州东风商场的例子很典型,2万平方米的场子,2024年挂16-22元/平方米/月没人要,2025年降到10元/平方米/月还是没人要,2026年3月第三次照样流拍;第四次干脆把招租条件改成限定做酒店、注册资本1000万元以上、总投资不低于3000万、承租方须“有10年以上酒店经营经验”或“正在经营不低于5家加盟连锁酒店”,一周成交。不是“改酒店”这三个字自带魔力,是专业选手算得过账才敢伸手。 当然,对于酒店投资人来说,就算一个位置合适、租金合适的商业地产物业摆在眼前,是否要投资酒店拼楼进场,还是个需要深思的问题,最值得投资人警惕的,恰恰是“拼楼”这个模式本身。 图注:摄图网(id:502387288) 涌金广场是个很极端的例子,它的产权被切成三百多份,几乎注定没有任何一家品牌能整栋拿下,结果就是十几个酒店品牌挤在同一栋楼里,各租一层或半层,共用一个大堂、一部电梯、一套导览牌。这种“拼好楼”的形式,是能把空置面积快速消化掉,但对单个酒店来说,却是实打实的风险。 第一,产品做不出完整体验。没有独立大堂,没有自己的公区和早餐厅,电梯多品牌共用,隔音受制于原建筑结构。客人住进来第一眼看到的不是品牌,是那面挂满招牌的墙。这种情况下房价很难做上去,只能靠“离西湖两百米”这个位置吃饭,旺季还能撑,淡季一百五到两百多,RevPAR的天花板基本被锁死。 第二,品牌溢价被打散。同一栋楼里如家系、五星湾、歌旬、青旅、电竞酒店并排摆着,价格带宽、定位杂乱,谁也没法讲一个完整的品牌故事。对投资人来说,这意味着你拿到的不是“核心地段中端酒店”的收益模型,而是“核心地段低价房”的收益模型。租金是省了,毛利率也被压薄了。 第三,协同是脆弱的。十几家小体量住宿共用一个物业,谁做品牌谁做流量谁做卫生,没有统一运营方,很容易陷入谁都不投钱维护公区的囚徒困境。一旦楼里有几家撑不住退租,空出来的面积再招商又是一场拉锯。 所以迈点认为,这类物业真正的机会不在“做高端溢价”,而在三类打法:一是下沉市场的刚需住宿。三、四线核心区的闲置商业靠本地需求养着,陪护、考试、差旅,比赌游客稳得多;二是业态混编。酒店提供稳定的夜间客流,楼下的餐饮、便利店、夜宵靠这批人活,反过来又把酒店评分和出租率顶上去,楼内形成一个自循环;三是专业化分工。未来会分化出专门做“商改酒”的投资方、工程方和运营方,把分散产权统一承租后再分包给多个品牌,用专业运营补上“拼楼”天然缺失的协同。 可以预见的变化是,老商场以后不会再被当成“商场”来救了。它会被当成一块待重新定价的空间,哪层能住人、哪层能吃饭、哪层能办公,一层一层算过去,一楼的黑和楼上的亮,大概率会长期并存。 4、写在最后
如果非要给这件事一个概念,我愿意叫它停留经济。 商业地产过去赚的是“经过”的钱。人从门口路过,顺便买点东西。这门生意成立的前提是人足够多、停留时间足够长、可选项足够少。现在这三条一条都不成立了,人变少了,时间被切碎了,选择多到溢出。 酒店赚的是“停留”的钱。不管白天去了哪儿,晚上总得有一张床。 所以一座城市不再缺逛街的地方之后,它缺的就变成了让人愿意留下来的地方,这场存量改造的本质,是把过剩的“经过空间”,重新改造成稀缺的“停留空间”。 涌金广场的一楼大概还会黑很久。但楼上那排灯说明了一个很朴素的道理,在存量时代,拯救一个空间的从来不是更贵的装修和更潮的品牌,而是重新想清楚,人到底为什么愿意在这里待上一晚。
0


