 搜索

 搜索
摘牌潮来了,中国业主正批量“解约”国际酒店品牌
投资15亿元的“月亮酒店”,摘了喜来登的牌
2026年以来,从国际酒店集团手里摘掉招牌的中国高端酒店,名单有点长。
北京颐和安缦更名北京颐和宾馆,北京日出东方凯宾斯基酒店更名北京日出东方酒店,千岛湖洲际度假酒店更名千岛湖自由洲际殿,无锡希尔顿逸林酒店更名无锡丽呈华廷酒店,温州喜来登大酒店直接转自营,更名为温州锦绣酒店,成都钓鱼台精品酒店更名观隐颐云台酒店。10月1日,湖州太湖喜来登温泉度假酒店也发出告知函,与万豪国际集团的品牌合作期满终止,即日起启用新名——湖州太湖月亮酒店。
很多人看到的是这些摘牌的酒店都是地标,颐和园墙外、雁栖湖畔、宽窄巷子里、千岛湖边、太湖“大圆环”都是打卡点,但有个细节更值得关注,那就是这些项目的业主主体发生变更或权属背景出现调整。颐和安缦的运营主体回到首旅体系,日出东方归到北京控股旗下,温州喜来登的业主是温州锦绣酒店投资有限公司,温州机场集团则是大股东,无锡项目改挂本土品牌丽呈华廷。
业主结构的变化,才是这一现象背后需要深思的东西。
1、楼还是那栋楼,但买的人已经换了
过去几十年国内高端酒店的主流开发模式,是地产商建酒店、国际品牌管酒店。
建酒店的出发点很少是客房收入,它承担的是给周边住宅抬价、给勾地加分、给融资提供信用背书,就算酒店每年亏损,只要住宅每平方米多卖2000元就能平掉,在那个结构里,付给品牌方的管理费和营销费,性质上更接近营销预算。
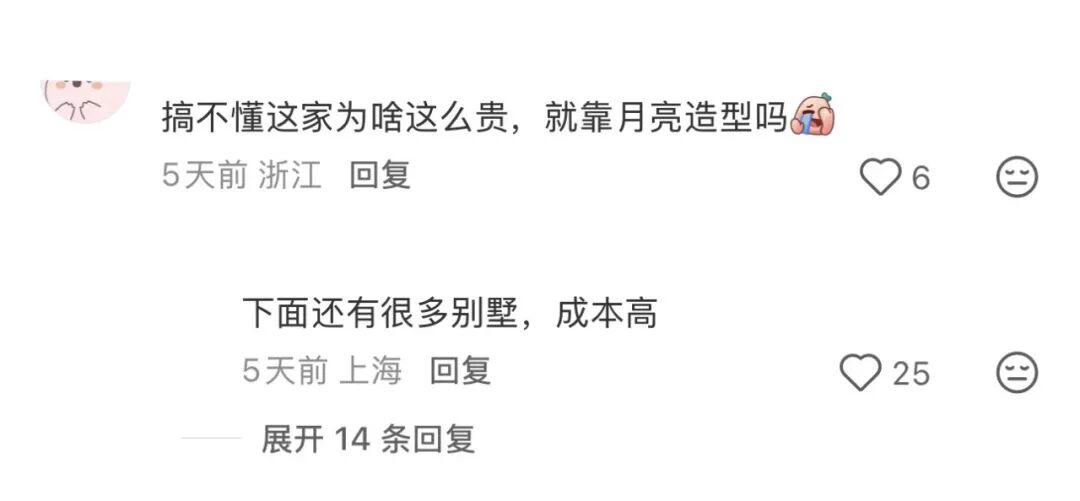
图注:网友讨论
这个结构现在解体了。有数据显示,截至2024年末,中国内地酒店投资交易中68%的卖方是地产公司,接盘的是国资平台、产业资本和机构投资者。
换手之后,同一座酒店被赋予的任务变了。
新业主通常带着两层目标。第一层是现金流,酒店必须靠客房、餐饮、会议和温泉这类收入养活自己,这是硬约束。第二层是功能,地方国资平台持有的地标酒店往往还要承担城市名片和文旅基础设施的角色,经营目标里天然包含社会效益和区域带动。
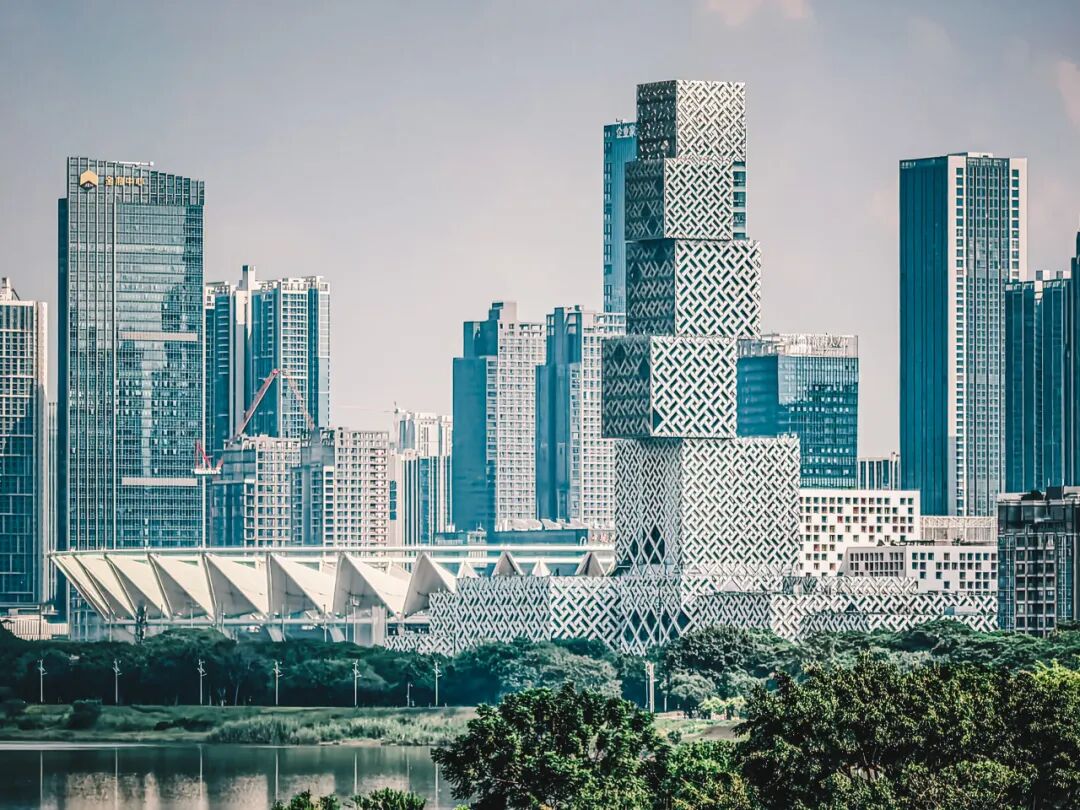
图注:摄图网(id:702089525)
任务一变,衡量一家管理公司的尺子也就跟着变了。地产商时代看重的是品牌能不能给项目加分,加分是模糊的、长期的、可以不计入当期损益的。现在业主关心的是另一组指标,客房收入能不能做上去,本地客源能不能沉淀下来,酒店能不能和周边文旅资源形成联动,改造投入什么时候能收回来。
这组指标有一个共同特点,它们高度依赖在地运营能力,对全球统一标准的依赖度在下降。
而且外部环境的压力也很大。
文化和旅游部2025年统计公报显示,全国星级饭店全年营业收入1448.0亿元,较上年减少109亿元,平均房价360.2元、出租率46.8%双双下滑,总数一年少了130家。
收入端持续收缩的时候,任何一笔刚性品牌费率都会被重新评估。不过,业主敢于重新审视,还有个更现实的前提,业主得有得选。
2、业主敢摘牌,因为有底气了
如果放在十年前,一位业主如果在合同到期时不续约,面前基本只有一条路,自己扛。
没有本土集团接得住高端物业的运营,没有成体系的会员和渠道可以替代,也没有足够多的本土高端酒店管理人才可用,摘牌在那个年代接近于一场豪赌。
现在这个风险几乎消失了。
从规模来说,截至2025年底,中国酒店客房总数约1874万间,其中连锁客房783万间,客房连锁化率41.8%,规模前50家酒店集团在营客房接近600万间,同比增长10.23%。《2026中国酒店集团及品牌发展报告》给出的对比也能说明能力层面的变化,本土酒店品牌综合得分均值 62.8 分,已经高于国际品牌;同期外资前 30 家品牌客房数增长 6.64%,门店数却出现 3.69% 的负增长。
在人才上,根据权威机构调研数据,中国酒店业主中已有23%建立自主运营团队,这也意味着大多数酒店业主开始有了自己的品牌意识和管理思维,而且国际酒店品牌在华多年也培养了大量的本土酒店管理人才。
能力补齐之后,本土酒店业主的选择更加多样,可以续约原品牌,可以转为国际酒店集团的软品牌,可以换成本土酒店集团品牌,也可以完全自营。
图注:摄图网(id:375993012)
这时候要看运营能力了。国际酒店品牌或软品牌能够交付的关键价值之一是全球分销网络和会员体系,但这项价值的稀缺性在中国市场正被大幅削减。抖音上酒店相关内容年播放量达到350亿次、带动订单同比增长118%,小红书成为出行决策的第一站,OTA把预订入口嵌进每个人的手机。旅客决定住哪里时参考的是笔记、短视频和实时比价,品牌分发权的护城河正在被平台填平。同时,本土集团在会员和直销上的建设速度已经很快了,头部酒店集团自有渠道占比也在不断增加。
一边是国际品牌交付物的稀缺性下降,一边是本土替代方案的能力上升,中间夹着的那笔费率自然要被重新定价。
当然,国际品牌也在重新评估。万豪2025年报显示,大中华区684家在营酒店、18.86万间客房,全年可比RevPAR仅增长0.4%至76.53美元,分部净费用收入2.6亿美元。在这样一个规模盘子里,单点地标项目的边际贡献微乎其微。
所以万豪2025年新签约的16.3万间客房中超过30%来自老店翻牌,直接给现成物业贴牌、接上会员体系,最快半年开始贡献管理费。同时联手首旅推出博选走特许加盟,洲际引入换牌友好的佳阁。方向很清晰,少派人、少担责、多贴牌。
双方都在往更轻的关系上走。业主想要更多经营自主权,品牌方想要更低的管理成本,全权委托管理这种重绑定的合作形态,正在被两边同时稀释。
而在湖州太湖月亮酒店这里,它选择了最难的一条路,完全自营。
3、国际酒店品牌退场后,压力不小
自营这条路之所以难,是因为国际品牌一旦退场,原本由品牌方代管的运营能力就会消失,这里涉及两个维度,一是客源,二是资产。
先看客源。地标建筑所代表的稀缺资产能解决被看见的问题,但解决不了重复购买的问题。地标型酒店天然承接一次性打卡需求,获客是持续且刚性的,这种持续性过去在国际酒店品牌体系里由会员体系承接。
一旦摘牌,品牌背后的会员效应消失了,这个规律在本土品牌上也是通用的,华住会超80%的渠道占比背后是庞大的会员体系和高额的IT投入,亚朵自有渠道占比高,则是因为内容运营、社群沉淀和场景零售,这些能力都不能靠改名字就拥有。于是相当一部分摘牌酒店完成的是一次成本搬家,从按年向品牌方付费,变成按单向平台付费。
再看资产。过去业主承担的是资产所有者的角色,运营标准和改造节奏由品牌方定义。在品牌体系内,运营团队执行的是外生标准,做什么、做到什么程度都由品牌方规定;转为自营之后标准变成内生的,业主必须自己回答做什么、为谁做、做成什么样。前者考验执行力,后者考验判断力,这是两种完全不同的能力。
图注:摄图网(id:374033324)
成都钓鱼台精品酒店提供了一个不太体面的样本,它坐拥宽窄巷子的历史院落,2025年3月合约到期后更名观隐颐云台,全店仅43间客房,脱离集团分销与会员体系后既无力维持原有房价,又扛不住奢华业态的人力与运维成本,出现服务缩水、餐饮降级等问题;自主运营约一年半后,酒店关闭全网预订渠道,进入歇业状态。
改造节奏也是这样的。湖州太湖月亮酒店高100米、宽116米,总建筑面积6.5万平方米,总投资约15亿元,2012年底试营业,运营已逾13年。形态特殊的建筑,幕墙、机电、温泉系统的更新周期和成本远高于普通酒店。而在国际品牌体系里,这笔投入常常是续约的前置条件,品牌方会要求业主按最新设计标准完成一轮改造,选择不续约,等于同时接管了全部改造决策和全部改造成本。
可以看出来,尽管当下本土品牌的能力已经足够让业主敢于摘牌、换牌,但摘牌、换牌之后的压力要比挂牌时期更大,因为衡量标准从品牌成色变成了渠道效率和资产效率,而这两项能力很多中国本土酒店业主和品牌还未熟练应用。
4、写在最后
中国酒店业正在经历一次价值锚点的迁移。
过去中国高端酒店依赖于国际酒店品牌的管理体系和运营能力,现在这种依赖逐渐消失,驱动它的力量有三股,酒店资产的所有权从地产商换到国资平台与产业资本手上,本土酒店集团补上了运营、会员和人才三块短板,客源分发权从品牌系统转移到内容平台和OTA。三股力量叠加,酒店经营就是能掌握在自己手里的东西。
现在“月亮酒店”招牌上的三个字没了,但月亮还在,入夜灯亮起,湖面倒影还是一轮明月,接下来的问题是,它能不能靠自己,真正“亮起来”。
4


