 搜索

 搜索
2026年甘肃省县域旅游发展报告
本报告基于“县域—文旅集团—景区”三层分析框架,解读甘肃县域旅游的真实发展逻辑与未来趋势。
一、市场动态
2026年以来,中国文旅产业步入高质量发展与深度调整并存的新阶段。全国旅游市场持续回暖,县域文旅崛起、文体旅深度融合、消费场景迭代成为年度核心关键词。游客出行决策从“看风景”向“享生活”加速转变,对目的地的文化厚度、体验深度与综合服务质量提出更高要求,区域文旅竞争也已从单一的资源比拼转向“资源—运营—资产”的全链条较量。
在此宏观背景下,甘肃省文旅市场在2026年交出了一份“总量与质效双升”的亮眼成绩单。2026年上半年,全省累计接待游客2.17亿人次,实现旅游花费1520亿元,同比分别增长10.1%和15.2%,两项指标均创历史同期新高。其中,入境游表现尤为突出,入境游客达14.68万人次,同比增长44.3%,增速位居全国前列。进入7—8月暑期档,敦煌、天水、张掖等核心目的地持续高位运行,陇南、定西等地的生态康养与乡村游快速补位,全省初步形成“河西走廊引领、陇东南多点开花”的县域文旅发展格局。
市场热度的背后,是引流与变现模式的创新尝试。例如,2026年9月举办的敦煌半程马拉松(“跑遍甘肃”系列赛第十站),通过“一张号码布”串联起鸣沙山月牙泉、玉门关等头部景区及公航旅集团旗下资源,推出选手免票、家属半价等权益,将体育赛事的短期流量直接转化为文旅消费增量。这类“赛事+免票”的组合拳,正是甘肃文旅从“门票经济”向“综合消费体验”转型的微观缩影。
二、三层榜单透视分析
1.县域层:结果层——谁进了甘肃前十
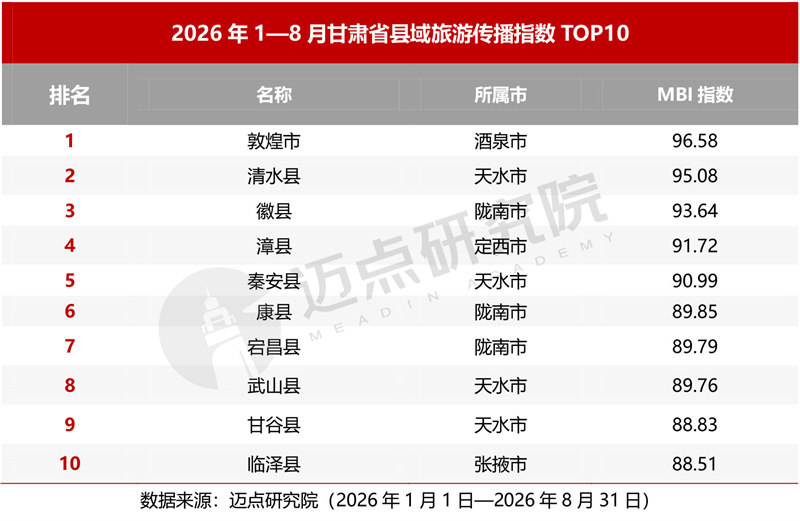
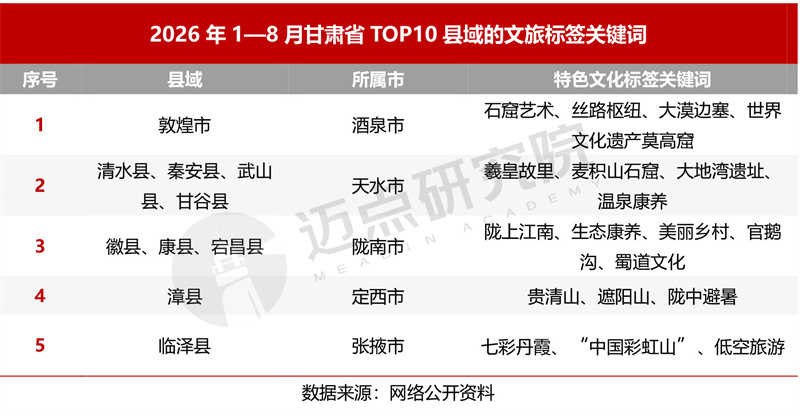
从甘肃县域旅游传播指数TOP10来看,整个榜单呈现出双雄领跑、中段扎堆、地市多点开花的鲜明格局。从指数值来看,敦煌市(96.58)与清水县(95.08)构成本省第一梯队;徽县、漳县、秦安县构成第二梯队,指数均位于90分以上;康县、宕昌县、武山县、甘谷县、临泽县则构成第三梯队,其中康县(89.85)、宕昌县(89.79)、武山县(89.76)三县指数几乎并列,是全榜竞争最紧的一段。从所属市分布看,天水4县、陇南3县形成“集团军”,酒泉、定西、张掖各占1席,陇东南密集、河西点状的分布说明县域品牌势能已在多个地市同步释放,全省初步形成多点支撑的县域文旅发展格局。
2.集团层:运营层——谁在组织经营
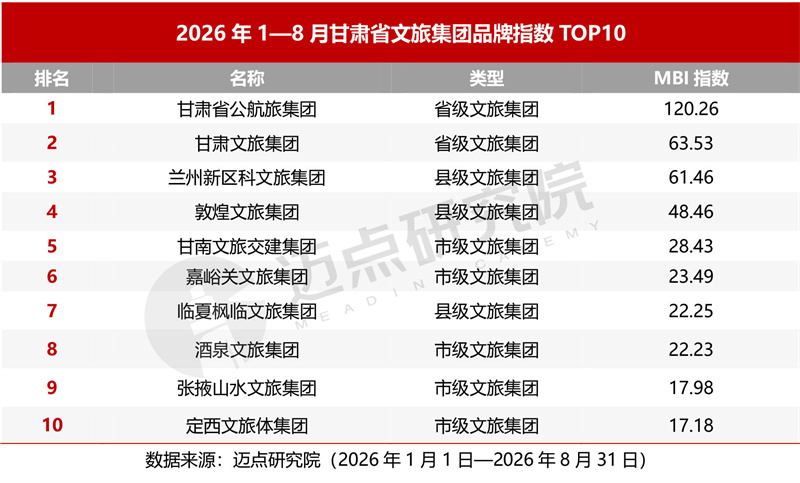
从甘肃文旅集团品牌指数TOP10来看,整个榜单呈现出省级断层领跑、县级紧咬第一方阵、市级密布腰部的格局。甘肃省公航旅集团以120.26的指数值高居榜首,领先幅度远超其余企业;甘肃文旅集团(63.53)、兰州新区科文旅集团(61.46)与敦煌文旅集团(48.46)位列第二梯队,前两家指数相近,敦煌文旅集团则已经拉开距离;第5名甘南文旅交建集团(28.43)指数值在30分以下,出现明显断层。从类型结构来看,省级2家、市级5家、县级3家,其中2家县级集团挤进前四,第5名及以后共6家指数均低于30分,平台层级与指数位次并不完全对应,县级平台的运营势能已对省级、市级集团的传统格局形成实质冲击。
3.景区层:资产层——口碑与流量沉淀在哪里
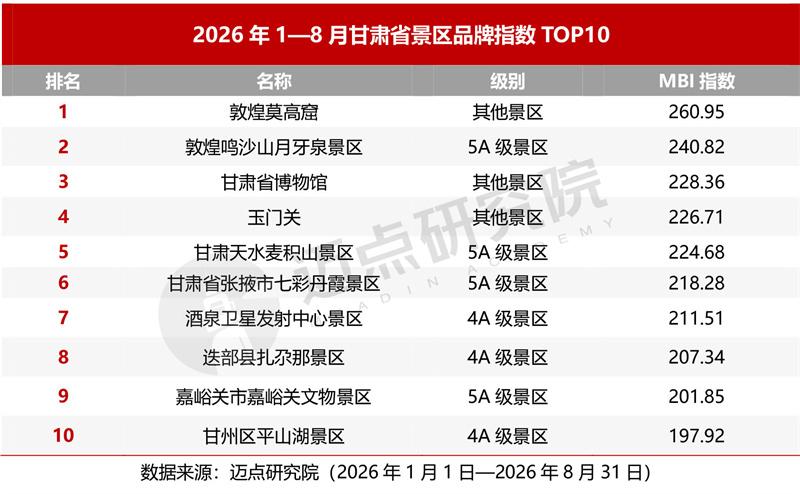
从甘肃景区品牌指数TOP10来看,整个榜单呈现出头部双峰领跑、中段梯队密集、等级与地域多元分布的格局。敦煌莫高窟(260.95)与敦煌鸣沙山月牙泉景区(240.82)双峰领跑,两处均位于敦煌,头部高度集中、腰部跨区域分布;甘肃省博物馆(228.36)、玉门关(226.71)、天水麦积山(224.68)、张掖七彩丹霞(218.28)位列其后,构成榜单的中坚支撑层。从级别看,5A级4家、4A级3家,莫高窟、甘肃省博物馆、玉门关3家非A级序列的世界文化遗产与文博场馆同样跻身头部。从地域分布看,河西走廊沿线密集(敦煌3席、张掖2席、酒泉与嘉峪关各1席),陇东南与省会点状补充(天水、甘南、兰州各1席),景区品牌势能跨区域多点释放,全省已形成双核引领、多点共进的景区发展格局。
三、归因分析
综合三张榜单可见,甘肃县域文旅的位次并非单一因素决定,而是资源禀赋决定起点、资产能级决定上限、运营链条决定位次能否守住。其中,运营链条的完整度,是区分“短暂爆红”与“持续领先”的关键变量。
1.核心引擎:属地运营能力决定位次的稳定性与可持续性
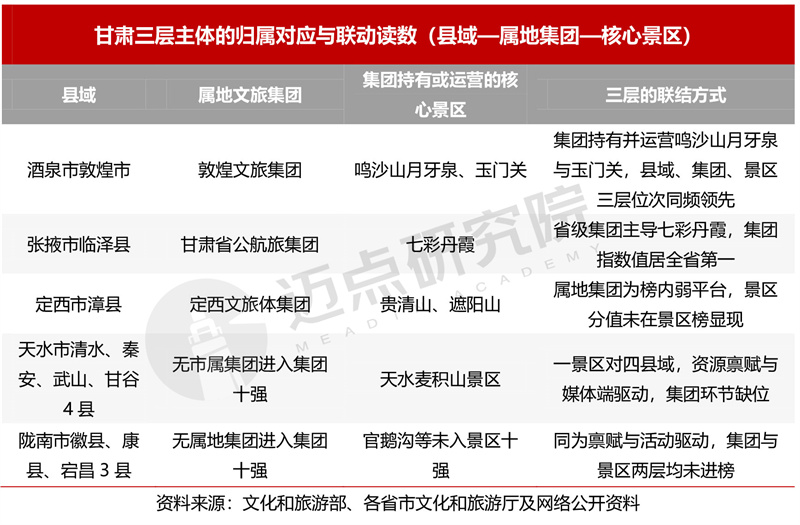
县域品牌表现优异的底层支撑,是地方文旅集团对核心资产的持有与运营能力——集团通过持续的内容生产、活动策划与渠道管理,把资源声量转化为稳定的市场表现。敦煌是正面样本:县域第1、属地集团第4、集团持有运营的两大景区双双进入景区榜前五,三层位次同频,“资产—运营—结果”闭环的威力在此显现。反例同样清晰:天水4县、陇南3县凭麦积山等IP与生态康养话题跻身县域前十,但属地集团缺席集团十强,运营环节缺位,声量难以固化,位次波动风险大。
2.基础条件:资源禀赋类型决定流量承接方式
文化IP型(敦煌):世界级IP自带流量,靠线路串联实现深度停留,承接确定性最高。生态休闲型(天水、陇南):依赖康养、始祖文化与美丽乡村等度假资源,承接方式为“慢游停留”,更依赖业态与活动的持续供给。单一景观型(定西漳县、张掖临泽):靠贵清山—遮阳山、七彩丹霞等单点爆款吸引打卡,承接依赖节事引爆,热度起落快;其中临泽县是景区热度(第6)高于县域位次(第10),漳县则是县域位次(第4)未能同步到景区层。两县共同的短板是单点热度尚未织成完整链条。
3.链条完整度:三层联动的“全通”与“断点”
将三张榜单叠加(见下表),只有敦煌实现县域、集团、景区三层同频领先,链条从资产到运营到结果完整闭合。临泽县是“半闭环”样本:七彩丹霞景区高居第6,但运营依赖省级平台公航旅,属地运营环节未能同步上榜。其余县域均存在集团层或景区层的断点,主要靠资源本身的媒体声量撑住位次;由于缺少运营环节承接,声量退潮后的位次可持续性存疑。
四、趋势研判
趋势一:竞争重心正从“获客”转向“承载”,体验管理成为决定口碑走向的关键变量。免票与赛事权益带来的是集中在窗口期的客流脉冲,客流能否留住,取决于入园之后的体验质量。预约限流、动线规划、接驳调度、错峰疏导这些过去被视为旺季应急的管理动作,正在变成游客评价里被逐项打分的常态指标;“预约不到、排队过久”一旦成为高频反馈,流量红利反而会加速透支前期积累的口碑。与此同时,运营承接能力也将决定客流脉冲最终能沉淀为多少口碑资产。
趋势二:县域位次的分水岭正从“资源禀赋”转向“运营链条完整度”,属地集团的资产整合能力成为关键变量。从报告的三层读数看,决定县域位次高低的并不只是本地资源的知名度,而是中间环节是否有人承接:有属地集团在本地持有并运营核心景区的县域,传播声量更容易转化为持续的位次支撑;而资源禀赋突出、运营主体缺位的县域,声量往往停留在单点爆款,难以形成稳定支撑。后续县级竞争的关键动作,将是推动属地集团介入核心景区运营,或引入省级平台在本地下沉资产,这直接关系到一个县域是守住前十还是在下一统计期滑出榜单。
趋势三:收入结构将从“门票依赖”加速转向“内容与消费变现”。免票窗口已经证明门票让利存在操作空间,门票、观光车、索道层层叠加的收费模式面临重构,行业对景区的价值评判也逐步由接待客流指标转向客单价与复购率。对门票收入上缴财政、主要依靠市场化业态创收的运营主体而言,演艺、夜游、研学、低空体验、康养度假等二次消费业态能否接住门票让出的收入缺口,决定流量红利退坡后的盈利基本盘,也决定运营主体还有多少余力反哺属地县域的公共服务与基础设施投入。
趋势四:“旺季依赖症”倒逼四季产品矩阵成型,季节性风险亟待对冲。甘肃头部景区的客流高度集中于暑期,单季爆款带来品牌指数冲高的同时,也埋下淡季断档的系统性风险——旺季的分值与客流被单季拉高,淡季则缺少可承接的产品与话题。立足本地气候与资源禀赋布局康养旅居、暖冬研学、冰雪户外与非遗节庆,同时把马拉松等体育赛事作为淡季聚客的固定抓手,推动产品供给从“一季独大”走向“四季错位主打、多点支撑”,全年客流压力才能被分摊,品牌指数的波动区间也将随之收窄。
五、结语
综合来看,2026年1—8月甘肃县域文旅的竞争本质已从资源禀赋转向运营链条的完整度。敦煌样本说明,属地集团对核心资产的持有与运营是决定位次的关键变量;而天水、陇南等县的集团缺位,则埋下了“声量高、转化弱”的隐患。未来,谁能率先完成从门票经济向内容消费的转型,谁就能在下一统计周期守住乃至提升县域品牌位次。
6


