 搜索

 搜索
2026年冰雪旅游景区运营发展报告
2026年,冰雪旅游正由规模扩张迈向价值创造的高质量发展阶段。
一、冰雪旅游发展背景
2026年,在政策供给与需求扩容的双重加持下,冰雪旅游正由规模扩张迈向价值创造的高质量发展阶段。
政策端,冰雪旅游政策支持体系进一步完善提升。国务院批复的《旅游强国建设“十五五”规划》《扩大消费“十五五”规划》将冰雪消费纳入国家规划部署,支持崇礼等地打造冰雪旅游度假地,推动其由单季运营向四季运营拓展,并设置“促进冰雪消费”专栏;文化和旅游部《文化产业发展“十五五”规划》亦提出激发冰雪经济活力、支持冰雪节庆与冰雪演艺等业态。
需求端,冰雪旅游正由“顺带体验”转向“专程出行”,旅游场景成为冰雪消费的主要承载形式。2025—2026冰雪季,全国居民冰雪运动参与人数达3.08亿人、参与率21.75%,其中直接参与滑雪等项目的人数突破8500万;同期全国冰雪旅游休闲人次连续三个冰雪季保持在3亿以上。参与人口的持续扩容与旅游人次的高位稳定相互印证,冰雪消费的常态化趋势已经确立。
后续行业发展重心将进一步落脚于资源价值转化、客群精细化运营与冰雪文化业态培育三个方向,这将推动冰雪景区摆脱单一雪季依赖,加快构建可持续、高附加值的四季化运营体系。
二、冰雪旅游景区运营对比分析
依据资源依托方式与核心产品形态的差异,我国冰雪旅游景区可划分为冰雪主题乐园型、滑雪运动度假型、冰雪康养度假型、自然奇观观光型与室内冰雪综合体五种基本类型。本章结合代表性景区的运营实践,分类型展开分析。
2.1 冰雪主题乐园型
冰雪主题乐园型景区以人工冰建、雪雕景观为核心吸引物,辅以游乐设备、演艺活动与节庆场景,观光娱乐属性突出,是冰雪旅游流量集聚效应最强的类型。本类型的运营命题在于高客流强度下的承载力管理与四季化探索。主题乐园型景区重资产投入集中、气候运营窗口短(通常65—90天),客流强度对预约限流、动线组织、防寒服务保障提出极高要求。整体来看,此类景区竞争已从景观规模比拼转向“景观+演艺+IP+服务”的复合体验竞争,能否将单季流量转化为常态化品牌资产,是决定长期价值的关键。
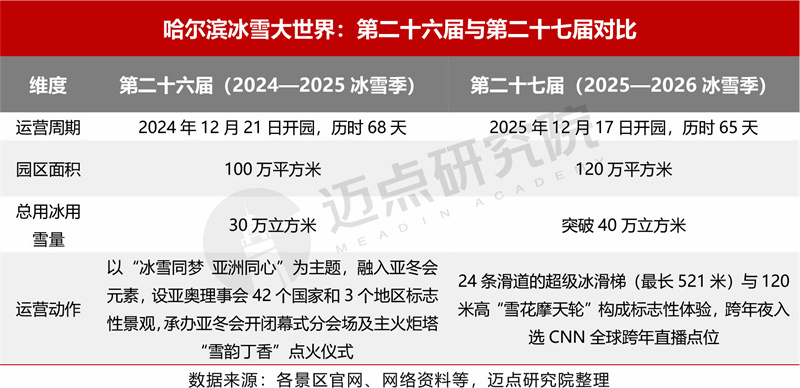
以哈尔滨冰雪大世界为例,该景区自1999年创办以来,已连续成功举办27届,累计接待游客超4000万人次。2026—2027冰雪季,第二十八届园区将扩至125万平方米、再创历届规模新高,围绕冰雪景观、游乐体验、演艺活动、冰雪赛事、IP合作、配套服务六大板块升级产品体系,打造沉浸式冬日冰雪旅游盛宴。
2.2 滑雪运动度假型
滑雪运动度假型景区以雪道资源与专业滑雪服务为核心,兼具运动竞技、大众体验与度假消费三重功能,是冰雪旅游中消费链条最长、客单价与复购率最高的类型。本类型的升级路径呈现双重特征:一是赛事IP化运营,以专业赛事引流、以大众赛事扩面、以品牌赛事固客,将观赛与参赛流量转化为停留与消费;二是综合度假业态培育,通过住宿、餐饮、培训、康养等配套延伸消费半径,共同拉长雪季消费链条。整体来看,滑雪度假型景区的竞争焦点已从雪道规模的“单点比拼”,转向“资源整合能力+度假体验+四季运营”的体系较量。
亚布力、北大湖、中旅松花湖、万峰通化四大滑雪度假区是滑雪运动度假型的代表性景区。2026—2027新雪季,亚布力滑雪旅游度假区的亮点在于资源整合的持续深化。三山联滑机制将进一步升级,体委、阳光、新亚布力三家雪场实现一卡通滑、雪道互通,雅旺斯滑雪场开设夜场,延长有效滑雪时段;产品体系上,配套20余项冰雪娱乐项目、全年30余项特色活动,并落地13项国家级专业赛事,形成“联滑引流+赛事聚势”的复合运营结构。
北大湖滑雪度假区与中旅松花湖度假区的亮点均源于2027年世界大学生冬季运动会(将于2027年1月15日至25日举办)的赛事牵引。北大湖作为核心赛场,雪道将新增7条至81条、索道新建2条至15条,按国际赛事标准打造的雪道、缆车及服务体系全面投用,赛事标准外溢效应将直接提升其专业客群承接能力;松花湖将承办单板滑雪(平行项目)与滑雪登山两项赛事,以赛促建、以赛聚客。二者共同印证大型赛事对头部雪场供给升级的驱动作用。
万峰通化滑雪度假区的亮点则在于大众体验的精细化升级。在初级雪道重新设计地形公园(新建起伏路、蘑菇道等),并将要开放雪滩区域实现从运动中心滑进滑出的无缝衔接,产品重心向初中级与家庭客群倾斜。

2.3 冰雪康养度假型
冰雪康养度假型景区以温泉资源、山地森林生态为依托,面向休闲度假与健康养生客群,是冰雪旅游中停留时间最长、人均消费最高的类型,也是从观光流量向度假留量转型的关键赛道。整体来看,康养客群对气候与资源的依赖,高于对活动强度的依赖,季节波动相对平缓、住宿转化率高,温泉资源的稀缺性与不可复制性构成长期壁垒;此类景区的核心命题是促进“过夜经济”,通过康养、亲子、银发等细分客群的产品分层实现全年运营。
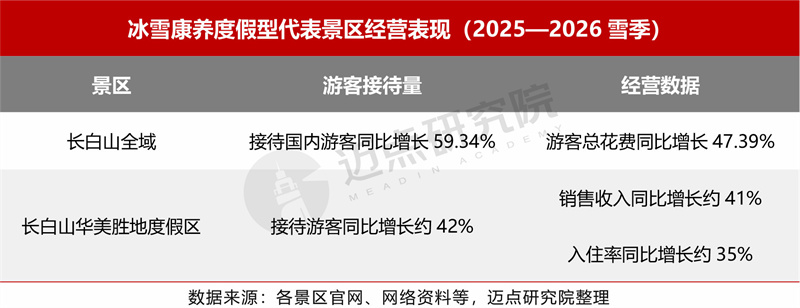
长白山以“冰火两重天”的产品组合构筑差异化壁垒。依托聚龙火山温泉部落等火山自溢温泉资源,其“飘雪温泉”产品将冰雪观光与温泉康养深度绑定,形成区别于纯滑雪目的地的核心体验。这一“冰雪+温泉”的复合逻辑,亦在度假区的系统化运营中得到进一步延展与落地。
以长白山华美胜地度假区为例,2026—2027新雪季将进行全要素产品焕新,呈现“雪道扩容、服务提质、体验升级”三线并进的特征:雪道板块开放原有地形公园(彩虹滑道区),D4雪道改造为趣味地形公园,形成“13条超宽雪道+地形公园”的产品组合,精准适配初中级与亲子客群;硬件与服务板块,滑雪大厅焕新并启用三楼VIP空间,携手亚玛芬旗下品牌提供国际高端雪具;玩雪板块于12月中旬陆续开放,以五大核心亮点、六大体验板块、三十余项体验项目覆盖全龄客群;夜游板块“华美山海奇幻夜”预计12月上线,补足夜间体验场景;康养板块则新增灵舍丹姿火山温泉,引2400米地下火山天然温泉入池,叠加森林秘境疗愈美术馆私汤,将“冰雪+温泉+康养”的复合体验推向纵深。
2.4 自然奇观观光型
自然奇观观光型景区以雪凇、雾凇、冰瀑等冰雪景观为核心吸引物,天然禀赋稀缺性强、不可复制,构成难以替代的流量入口;但此类景观高度依附冬季气候窗口,观赏时机受天气波动主导,传统观光又以静态观赏为主,停留时间短、二次消费薄弱,是五大类型中转型压力最为突出的一类。其核心矛盾在于,自然条件的不确定性直接构成经营的不确定性,资源优势难以自动转化为价值优势。破解之道,在于把不可控的自然条件转化为可控的体验供给——景区的核心竞争力亦由此从“拥有什么景观”,转向“如何降低观赏不确定性、提高单位时间体验密度”,“自然奇观+文化叙事+全时段场景”则构成此类景区从流量型目的地向价值型目的地演进的基本路径。
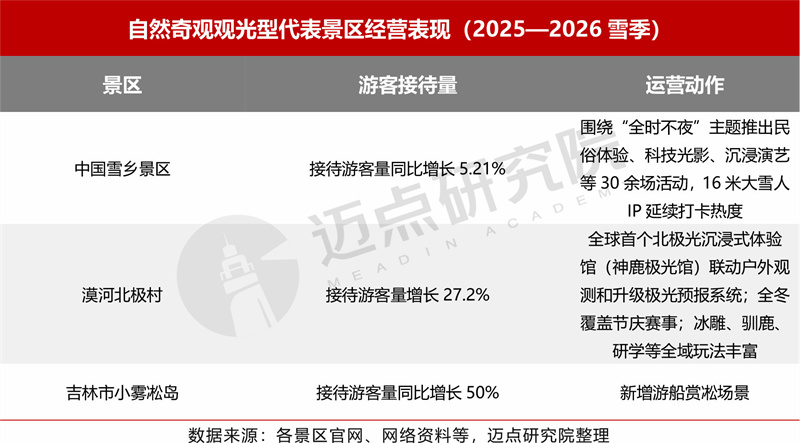
上述路径在国内代表性景区中已形成差异化实践:中国雪乡围绕“全时不夜”持续加码夜间场景,漠河北极村以“极寒+极光”重构观光叙事、以极光预报系统对冲观赏不确定性,吉林市小雾凇岛则以游船赏凇拓展体验半径。其中,以雪乡景区为例,2026—2027冰雪季全时段运营策略将进一步升级:夜游业态全新打造花灯观赏区并配套烟花秀,产品体系覆盖冰雪娱乐、民俗体验、东北特色美食与多元住宿;运营端实行国企集中配送与预约限流,配套暖心便民服务。从“观光赏景”到“夜游留客”再到“限流保质”,雪乡的产品与服务同步迭代,标志着冰雪自然观光型的头部景区正率先完成从流量经营向价值经营的转型切换。
2.5 室内冰雪综合体
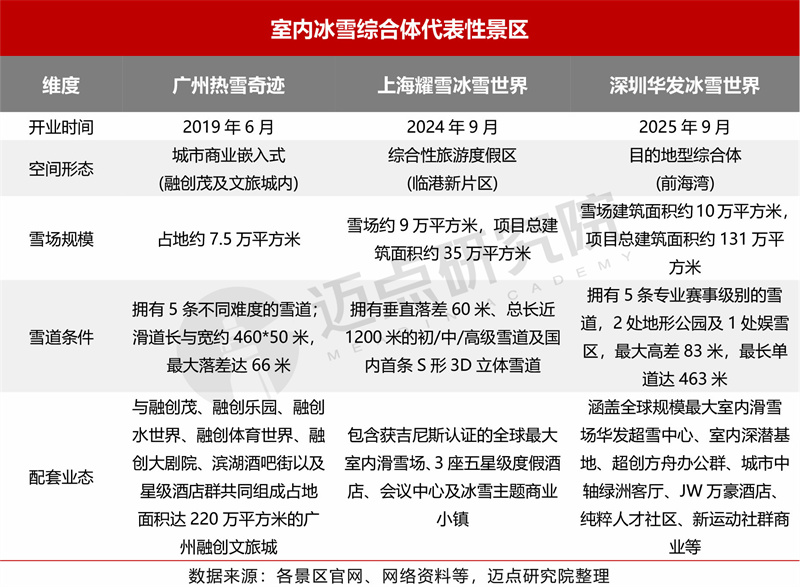
室内冰雪综合体以人工制冷造雪技术突破自然气候约束,将冰雪消费嵌入城市商业空间,是五大类型中唯一实现四季常态化运营的类型,亦是近年供给扩张最快的赛道。本类型的约束条件同样清晰:能耗成本高企,以及区域供给过密后的同质化竞争。在此背景下,未来竞争力将取决于三项能力——专业训练场景的稀缺性、本地高频客群的黏性与入境市场的深耕程度,室内综合体的本质也由此从单一的旅游吸引物,演化为城市级冰雪生活方式基础设施。
以广州热雪奇迹、上海耀雪冰雪世界、深圳华发冰雪世界为例,三个代表性景区在场馆规模、造雪系统与赛事认证水平上各具层级。2026—2027新雪季,三者将以赛事体系为新雪季运营主引擎,凸显室内雪场“四季办赛、以赛聚客”的运营特征。国家级与区域性赛事密集落地南方室内雪场,既是“冰雪运动南下”最直接的实证,也表明头部室内综合体的竞争已从规模与业态之争,延伸至赛事资源与青少年培训体系之争。
三、趋势研判
冰雪客群正加速代际切换,“95后/00后+亲子家庭”构成双主力,需求分层驱动业态走向“冰雪+”复合供给。上个雪季,95后已占美团平台滑雪门票预订量的47%;马蜂窝AI行程规划数据显示,家庭亲子客群占比达75%,构成另一主力。需求端分化为亲子度假、年轻社交、健康康养等细分市场,供给端则以研学、康养、夜游演艺、非遗文创等“冰雪+”融合业态回应,价值重心由“卖资源”转向“卖产品、卖服务、卖体验”。
入境冰雪游是本雪季增长弹性最大的市场,对景区的国际化接待能力提出更高要求。2025年11月1日起至2026年1月31日,全国滑雪场累计接待入境客流量达125.5万人次,较上一冰雪季同期增长89.2%。研判认为,本雪季入境客流有望保持稳定增长,但多语种服务、支付便利化、国际保险与救援、餐饮住宿适配等环节将成为决定景区入境市场口碑与复购的关键变量。
数字化、智慧化运营正从局部营销工具升级为覆盖“引流—服务—管控—复盘”全流程的基础运营能力,成为景区降本增效的核心支撑。哈尔滨冰雪大世界的冰雪AI互动空间依托激光雕刻与AI技术,3分钟即可定制专属冰雪纪念章,让科技为冰雪记忆赋能;各大雪场推行手机小程序一站式服务,游客可在线完成购票、预约教练、查询雪道等操作。数据驱动的分时定价、客流预警、雪况实时直播等将由“创新亮点”下沉为头部景区的标配能力。
四、结语
2026—2027雪季的竞争,将不再停留于资源禀赋层面,而集中于三项可量化指标的比拼:复游客群占比、非雪季收入占比、非门票收入占比。三者分别对应复购、全季与客单价三条主线。唯有三项指标协同改善,旺季流量才能沉淀为可复用的品牌资产,季节性经营才能转化为可持续的经营能力。行业进入存量竞争阶段,考验的不再是承接流量的能力,而是把流量沉淀为“留量”、让“冷资源”跨越气候周期与政策周期后仍能持续产出的“热经济”的能力。
迈点研究院 — 文旅大数据中心
迈点研究院是文旅大数据中心,长期致力于文旅大数据分析平台建设,用“数据生产力”改变认知、提升企业效能,1.2亿次/日采集数据量,2000个AI语义分析算法维度,覆盖70+城市数据,为寻求进入与扩大文旅与租赁地产业务的企业与公共机构,提供基于数据+服务的多元化大数据解决方案。化“数”为“据”,辅助客户制定重大决策,识别投资风险。
迈点研究院深入文旅与租赁地产产业相关品牌资产研究,通过迈点指数(文旅产业品牌价值查询平台)将无形的品牌资产通过有形的数据维度呈现,创新开发了品牌动态数据监测系统MBI(迈点品牌指数)、中国县域/市辖区旅游传播力指数、MCI(迈点酒店竞争力指数)、MPI(迈点酒店采购指数),并发布酒店品牌榜、5A/4A级景区品牌榜、文旅集团品牌榜、县域/市辖区旅游传播力榜,并以此为依据,为需要科学规划项目资源配置的客户,提供战略、运营、组织架构的咨询服务,提高项目空间资产价值,提升项目运营定价权与收益,实现财务稳健增长;同时,迈点研究院积极参与公共政策咨询和公共事业建设。是国内聚焦文旅与租赁地产领域战略、运营、组织以及兼并收购方面的专业咨询机构。
联系我们
邮箱:res@meadin.com
企业微信:
0


