 搜索

 搜索
2026年中国前三季度五星级酒店品牌变更统计报告
2026年前三季度,酒店品牌变更呈"增量强、存量稳"之势,冠牌仍为主通道。
一、市场动态
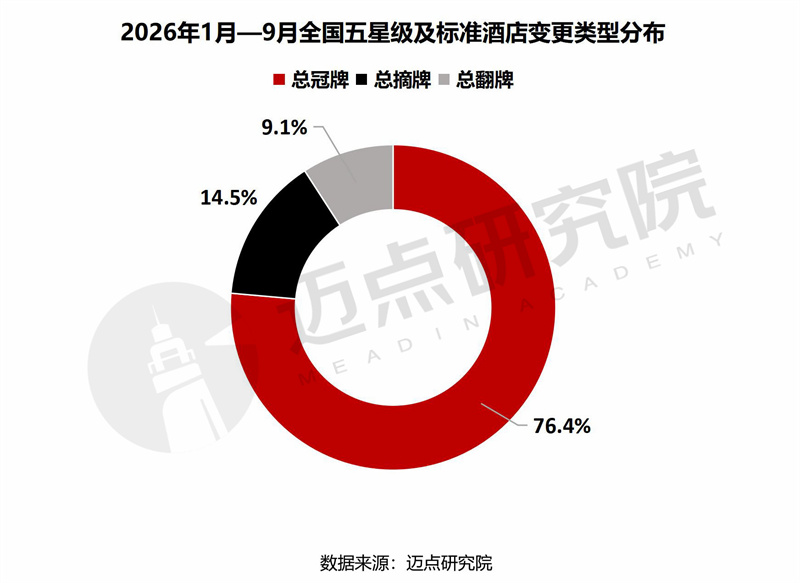
2026年前三季度,据迈点研究院不完全统计,全国共有394家五星级及标准酒店发生品牌变更,其中冠牌301家、占76.4%,摘牌57家、占14.5%,翻牌36家、占9.1%;冠牌规模约为摘牌的5.3倍、翻牌的8.4倍,构成增量的绝对主力。整体看,市场呈"增量强、存量稳"的走势:新开业物业延续带牌入市的品牌化惯性,存量端的翻牌与摘牌节奏同步放缓,重心进一步向增量一侧倾斜。从趋势看,头部集团以软品牌与精选服务品牌加速下沉,做大可冠牌物业的基数;存量物业的换牌从同集团内调整转向跨集团比价,摘牌后多数回流业主自营,摘牌后多数回流业主自营;品牌层面的更替虽频繁,但真正退出市场供给的物业有限。
二、品牌变更情况分析
(一)冠牌:新开业五星级及标准酒店的品牌化主通道
1、冠牌率:新开业五星级及标准酒店54.2%带牌入市
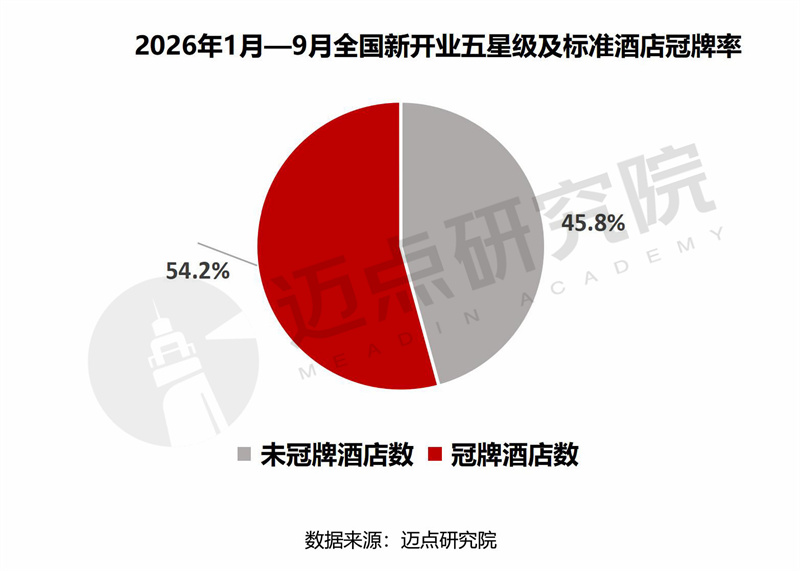
555家新开业五星级及标准酒店中,冠牌301家、冠牌率54.2%,未冠牌254家占45.8%。分城市组看,监测热门城市新开业322家、冠牌190家,冠牌率59.0%;其他城市233家、冠牌111家,冠牌率47.6%,两组相差11.4个百分点,差距对应的是开发优先级与城市能级的差异。需求端,中高端住宿消费对连锁品牌的品质稳定性与会员权益有明确偏好,单体物业以冠牌对冲经营风险;供给端,头部集团的软品牌与精选服务品牌持续下沉,单房改造投入与加盟门槛趋于下降,扩大了可冠牌物业的基数。
五大开业城市中,上海19家新开业13家冠牌(68.4%)居首,重庆16家10家冠牌(62.5%)次之,杭州52.9%、成都52.2%、湖州50.0%。重庆10家冠牌酒店里,福朋喜来登占5家,是万豪系精选服务品牌单城布局最集中的样本。
2、品牌格局:精选服务与软品牌领衔
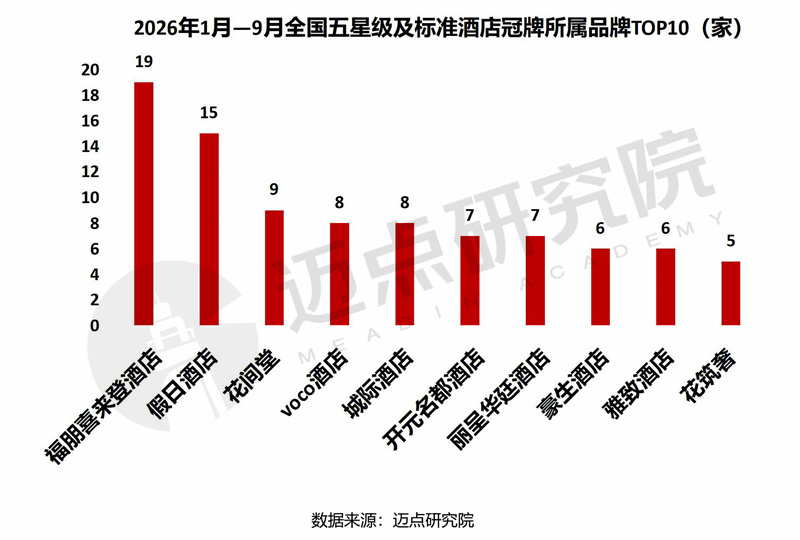
五星级及标准酒店冠牌数量前十品牌合计90家、占冠牌总数29.9%。福朋喜来登酒店19家居首,假日酒店15家次之,花间堂9家第三;voco酒店与城际酒店各8家并列第四,开元名都酒店、丽呈华廷酒店各7家,豪生酒店、雅致酒店各6家,花筑奢5家。另有皇冠假日酒店、全季大观酒店、万豪酒店、温德姆酒店、希尔顿花园酒店、希尔顿酒店6个品牌同为5家,与第十名并列。需求端,业主偏好投入可控、回报预期明确的精选服务品牌,福朋喜来登酒店、假日酒店、voco酒店的单房造价与运营成本低于全服务高端品牌,匹配中高端商旅与休闲度假的主流需求;供给端,国际集团以软品牌与集合品牌吸纳新建与存量物业,本土集团依托平台生态扩张。
品牌归属上,花间堂、城际酒店隶属华住集团;丽呈华廷酒店隶属携程旗下丽呈集团;雅致酒店隶属艺龙酒店科技,花筑奢隶属旅悦集团,开元名都酒店隶属德胧集团。前十品牌中国际集团旗下4席合计48家,本土集团旗下6席合计42家,呈现国际品牌单品规模大、本土品牌矩阵席位多的竞争格局。
3、档次结构:高端供给是冠牌主力
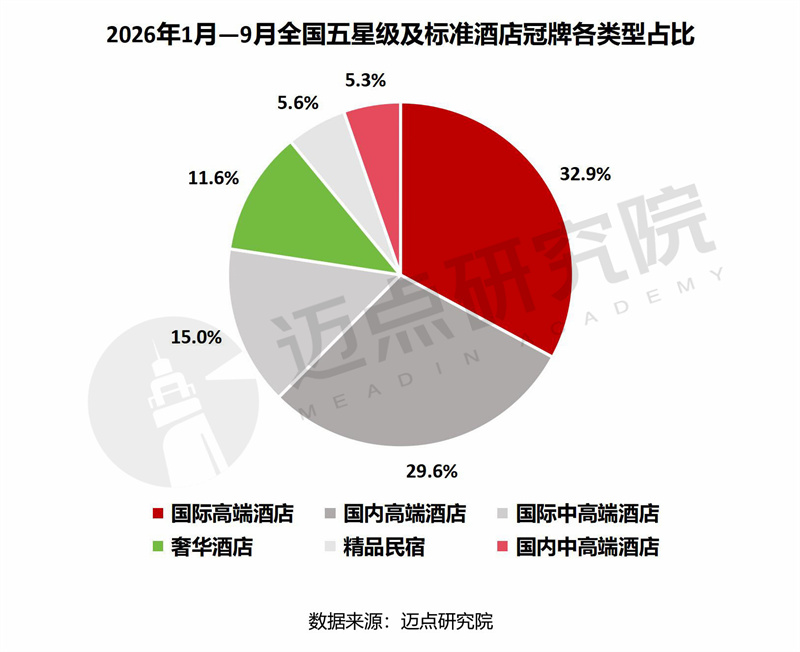
301家五星级及标准冠牌酒店中,国际高端酒店99家(32.9%)、国内高端酒店89家(29.6%),两类合计188家、占62.5%;国际中高端酒店45家(15.0%)、奢华酒店35家(11.6%)、精品民宿17家(5.6%)、国内中高端酒店16家(5.3%)。需求端,国内中高端酒店及以上住宿消费持续扩容,高端物业冠牌后的RevPAR提升与资产估值改善空间最大,业主品牌化意愿最强;供给端,奢华酒店与国际高端酒店合计134家、占44.5%,反映新建高端供给仍以国际酒店品牌标准为主;民宿与度假业态的入列,说明品牌化正在向非标住宿延伸。
4、城市分布:京沪杭领跑,长三角占六席
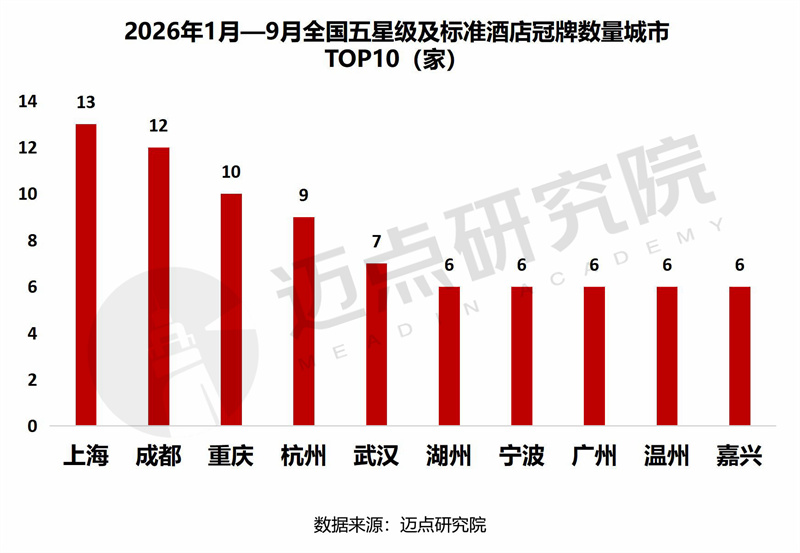
五星级及标准酒店冠牌数量前十城市合计81家、占冠牌总数26.9%。上海13家居首,成都12家、重庆10家、杭州9家、武汉7家,湖州、宁波、广州、温州、嘉兴各6家,其余220家分布在前十之外的城市。上海、成都、重庆、杭州是新开业供给最集中的城市,四城合计新开业75家,商务与文旅住宿需求支撑品牌密集落地;武汉、湖州、嘉兴等新一线与强二线城市的冠牌数量已逼近一线城市,反映品牌方开发资源向高成长性二线城市倾斜。前十城市中长三角占六席,与2025年度报告“华东领跑”的区域格局一致。
5、客房规模:京深“少而大”
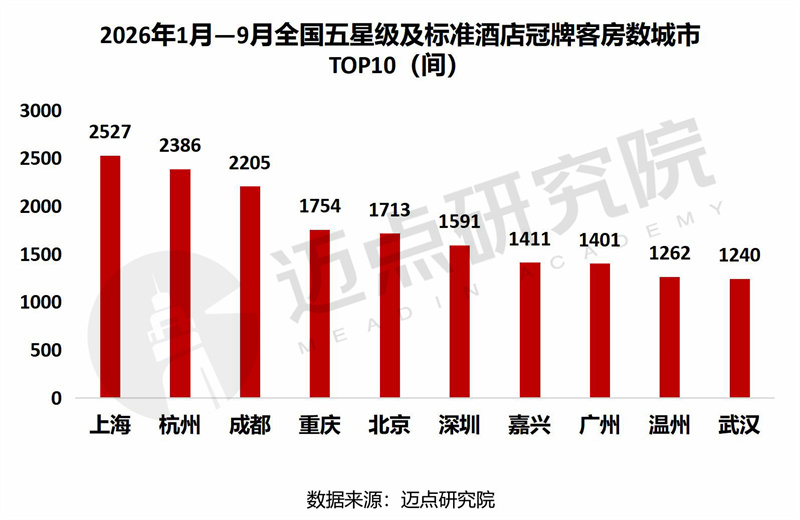
按全部301家五星级及标准冠牌酒店回算,客房数前十城市合计17490间。上海2527间居首,杭州2386间、成都2205间、重庆1754间随后,北京1713间、深圳1591间进入前十,嘉兴1411间、广州1401间、温州1262间、武汉1240间。房量榜与数量榜的位次差异,反映的是城市冠牌供给的结构分化。北京冠牌仅4家,却以1713间排进第五,户均428间,两个大体量项目拉高了总量;深圳5家、户均318间同理。杭州9家户均265间、嘉兴6家户均235间,是“多店加大店”的组合。
需求端,京深的高端商务、政务与差旅需求支撑大房量全服务酒店;供给端,一线城市新增物业趋紧,冠牌项目向少而精的大体量集中。冠牌最大单店为北京北辰万豪侯爵酒店,671间;兰州机场佰翔酒店558间、北京通州万达锦华酒店533间、广州大厦希尔顿启缤精选酒店492间次之。
(二)翻牌:跨集团流动显著增强
1、省份分布:江浙沪占近六成
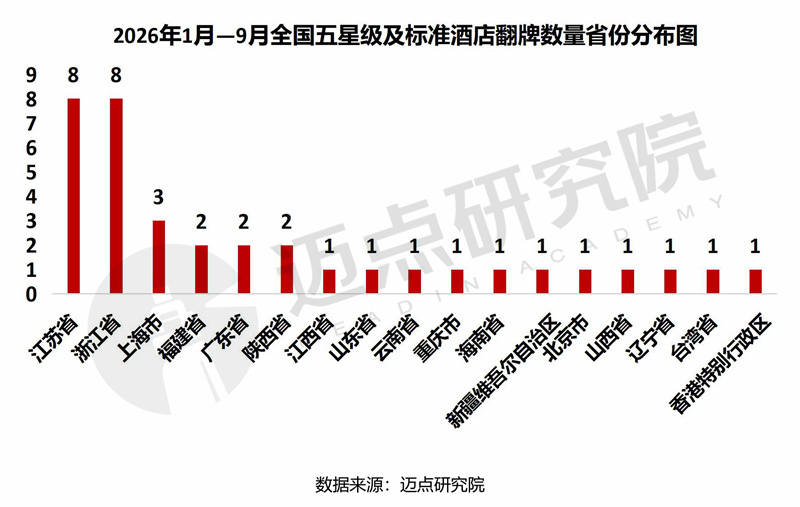
36家五星级及标准翻牌酒店分布在17个省级区域。江苏8家、浙江8家并列居首,上海3家,福建、广东、陕西各2家,其余11个省级区域各1家;长三角合计19家、占52.8%。江浙沪存量高端物业密集、管理合同到期集中,业主换牌比价空间大;翻牌需同时完成品牌谈判、工程改造与团队切换,因此除沪杭绍锡外总体呈点状分布。落到城市,36家分布于30个城市,上海与杭州各3家,绍兴、无锡各2家,其余26个城市各1家。
2、档次变化:降档13家略多于升档11家
36家五星级及标准翻牌酒店中,档次降级13家(36.1%)、不变12家(33.3%)、升级11家(30.6%),三类近乎均衡。降档以“国际高端酒店→国内高端酒店”(8家)与“国际高端酒店→国际中高端酒店”(4家)为主;升档中“国内高端酒店→国际高端酒店”4家、“国内高端酒店→奢华酒店”2家。资产端,降档多为业主主动的成本再平衡,国际全服务品牌的管理费、人力与能耗成本高企,部分物业在经营回报不及预期时转向本土品牌或集团内中端品牌;升档集中在城市地标与度假物业,业主借品牌升级匹配周边竞品与客群结构变化。
单店层面,镇江苏宁万豪酒店是两年内三换招牌的样本。这栋位于苏宁广场高区的物业2015年签约凯悦,2018年开业;2025年6月合同到期摘牌,更名镇江苏宁银河国际酒店自营;2026年5月再挂万豪招牌,成为镇江首家万豪酒店,客房328间。停掉国际品牌自营一年又回到国际集团,说明高端商务客源与会员输送这块,本土体系还补不上。同批苏宁系物业里,无锡改挂JW万豪升至奢华,徐州仍自营,三条路径并排,正是统计周期内换牌去向分化的缩影。

3、集团变化:近七成跨集团
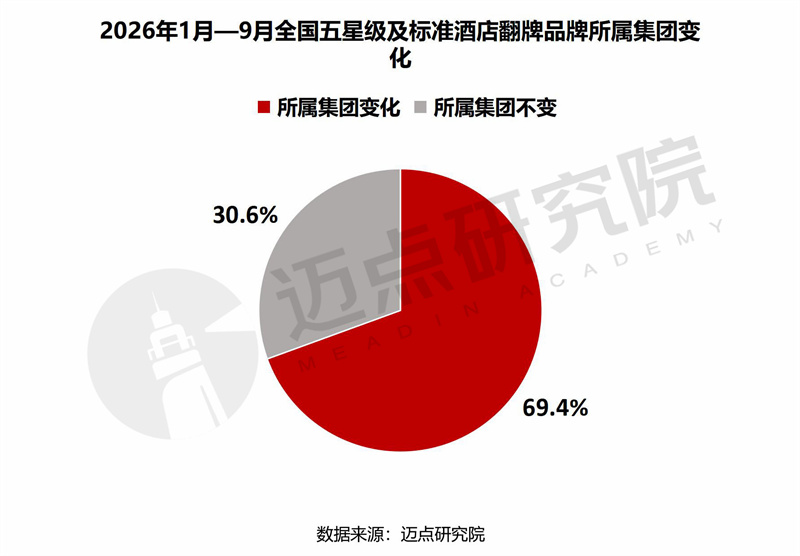
36家五星级及标准翻牌酒店中,25家集团归属发生变化、占69.4%,11家留在同一集团、占30.6%。与2025年度约七成翻牌留在同一集团(70.1%)相比,跨集团流动已成为主流去向,存量争夺趋于白热化。国际集团以软品牌(臻品之选酒店、洲至奢选酒店、希尔顿格芮精选酒店等)降低翻牌门槛承接存量;本土与国资集团(万达颐华、格兰云天、佰翔、雷迪森、中国金茂等)以运营自主与成本可控吸引业主回流;需求端,业主决策更趋理性,跨集团比价成为常态。
万豪系统计周期内接收4家,镇江苏宁万豪与无锡苏宁JW万豪两店同属苏宁系,温州与重庆的两家开元名都臻品之选由万豪软品牌承接;IHG系跨集团接收2家,均由洲至奢选完成,该品牌是IHG 2021年推出的奢华软品牌,吸纳符合标准的单体酒店并接入集团收益系统,2023年进入大中华区。国资回流代表包括厦门佰翔澜悦酒店,从万豪系转入厦门翔业集团;西安沣东格兰云天国际酒店,从希尔顿转入深圳国资格兰云天。留在同一集团的11家,以丽呈(携程系)3家与IHG2家为主,多为集团品牌矩阵内部的档位微调。
(三)摘牌:四分之三转自营,旅游目的地出清集中
1、后续状态:自营43家占75%
57家五星级及标准摘牌酒店中,43家摘牌后转为业主自营、约占75.4%,14家暂停营业、约占24.6%。供给端,管理合同到期后业主收回物业自营是主流选择,本土业主运营能力提升,同时可节省品牌管理费与系统费;需求端,自营延续说明多数物业仍有经营价值,摘牌是品牌关系的终止而非物业退出市场。14家暂停营业多涉及资产处置、改造升级或停业整备,其中4家涉及洲际、豪生、华美达等国际品牌退出。
转自营的包括深圳麒麟山庄、杭州西湖开臣美庐度假酒店、重庆上邦酒店、都江堰新华海颐·御垒山居酒店;暂停营业的包括三岔湖环球融创天堂洲际酒店,洲际品牌退出;南阳中泰豪生大酒店、稻城华美达酒店同样在列。

2、城市分布:大理5家居首,57家散布43城
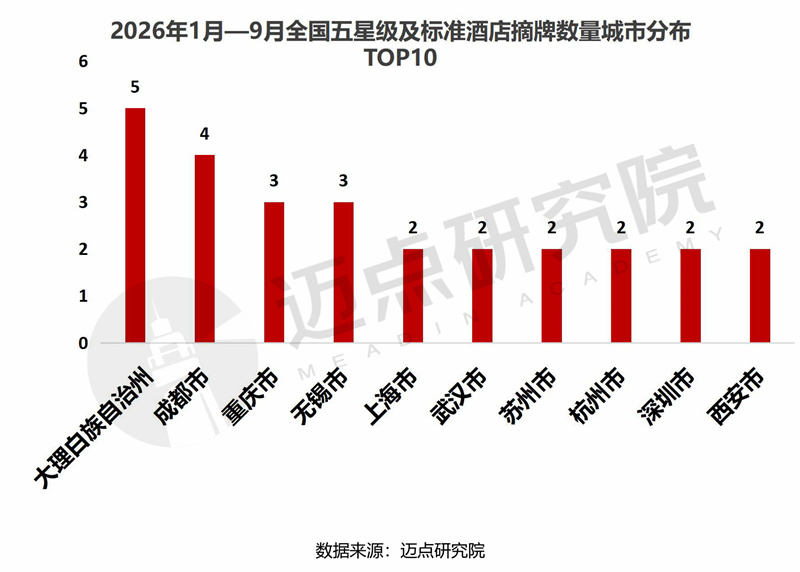
57家五星级及标准摘牌酒店分布于43个城市。摘牌2家及以上的城市10个、合计27家:大理5家,成都4家,重庆、无锡各3家,上海、武汉、苏州、杭州、深圳、西安各2家;其余30家分散在33个城市。分省份看,云南8家、江苏7家居前,广东、四川、山西各4家。云南摘牌居首,其中大理5家、迪庆2家,反映热门旅游目的地的民宿与度假物业供给趋于饱和、同质化竞争加剧,低效供给出清集中;成都、无锡、上海等城市的摘牌则以国际品牌合约到期与资产优化为主。与冠牌向热点城市集中的格局不同,摘牌更依赖单店经营与合约状态,而非城市层面的统一行动。
大理摘牌5家,包括美丽相约·大理私密家园半山酒店、大理悦莲庄半山度假酒店、大理安野藏山·VILLA度假别墅等民宿与度假物业,是旅游目的地供给出清的集中样本。
三、趋势研判
机会面:一是冠牌仍是新开业酒店的主通道,软品牌与精选服务品牌持续下沉,可冠牌物业的基数还在扩大,增量品牌化的空间尚未用尽;二是存量物业的品牌合同陆续到期换约,业主对资产的重新定价诉求上升,翻牌与再冠牌之间会形成新的成交窗口;三是高端供给的品牌化意愿最强,品牌背书对资产估值与客源结构的支撑仍在,档次上移的个案具备示范效应。
隐忧面:一是换牌方向略偏降档,业主在品牌溢价与运营成本之间更愿意先保现金流,高端供给的品牌水位存在被稀释的风险;二是摘牌物业多数回到业主手中自营,品牌方的运营输出随之退出,区域内的标准化服务与会员流通会出现缺口;三是翻牌、摘牌的样本量偏小,单店变动即可显著改变比例,跨期比较需保持谨慎。
四、总结与展望
2026年前三季度,五星级及标准酒店市场的品牌变更以增量品牌化为主线:新开业物业带着品牌入市,构成冠牌的绝对主力,存量端的翻牌与摘牌则在收缩。短期看,软品牌下沉与业主的品牌化意愿仍将支撑冠牌维持在较高比例,监测口径下的品牌化率仍有上行空间;中期看,跨集团流动已成为翻牌的主流去向,集团间比价会推动存量物业的品牌合同进入新一轮谈判,档位再平衡是大概率事件;长期看,摘牌物业多数留在市场自营,行业净供给的调整速度会慢于品牌更替的速度,市场出清更多表现为品牌层面的替换而非产能的退出。
建议持续关注三条主线:一是全年样本扩大后,跨集团占比能否稳定在七成附近;二是非热门城市的冠牌率能否向热门城市收敛;三是摘牌转自营物业的实际经营表现与再次上市情况。
0


