 搜索

 搜索
岭南股份倒下,文旅行业转型窗口期收窄
文旅竞争转向活下去。
10月17日,岭南生态文旅股份有限公司收到深交所《终止上市事先告知书》。
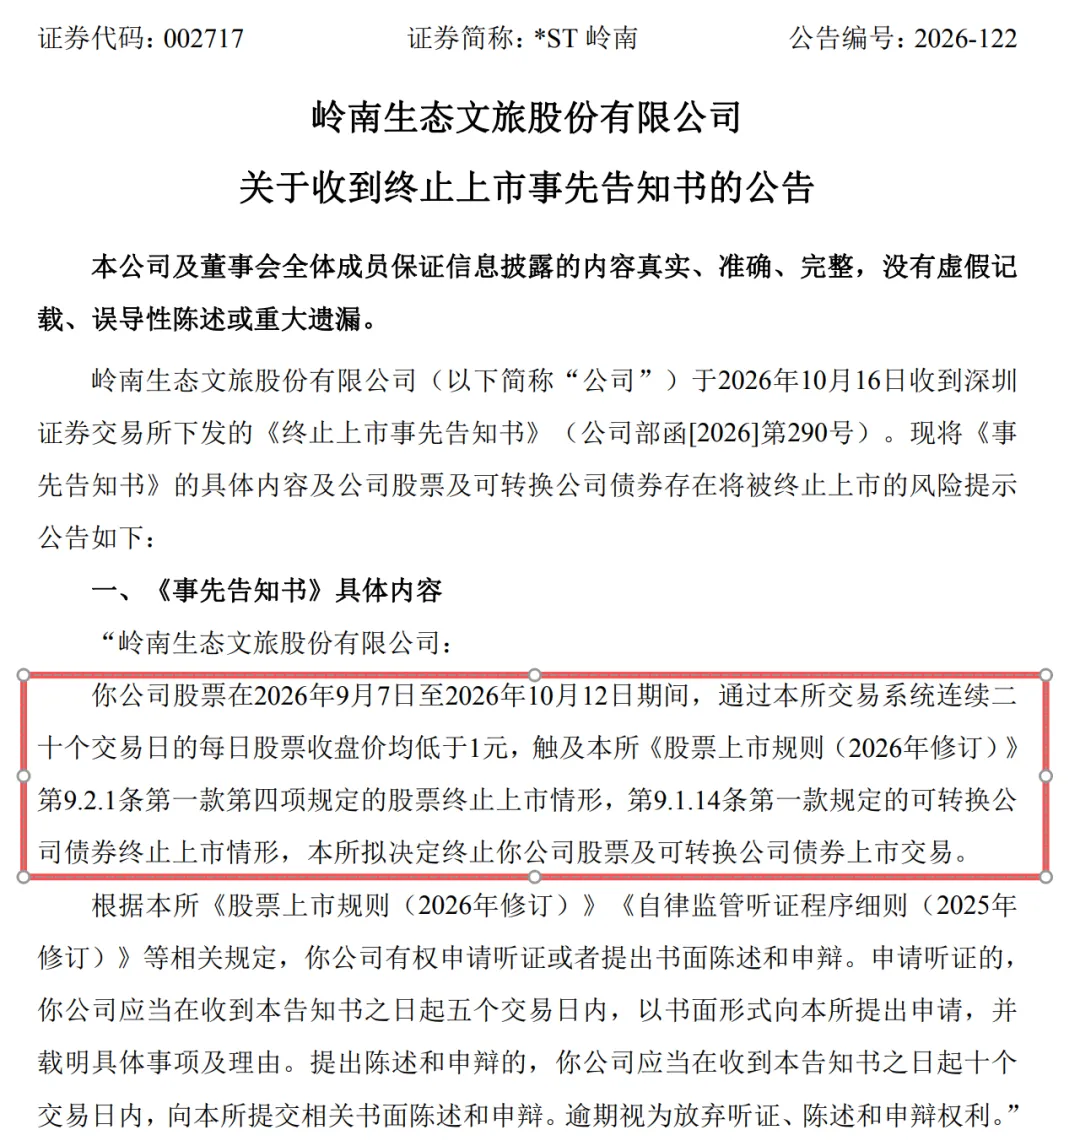
“又一家文旅企业退市”在行业刷屏。
岭南股份退市,不只是资本市场少了一家文旅上市公司。它更像一个句号,终结了过去十多年间,由地方政府投资、PPP融资、园林企业承建、资本市场估值共同支撑起来的“工程化文旅”模式。
这个模式,曾经是中国文旅产业最主流的扩张逻辑之一。
转型文旅是那个时代园林行业的集体选择
很多人把岭南股份的失败归结为“转型文旅方向错了”,这个判断并不准确。
2014年岭南股份上市时,园林行业已经显现天花板。市政园林同质化严重,利润率持续承压,项目高度依赖政府和地产大客户,垫资规模大、回款周期漫长。
与此同时,PPP政策的推出给了园林企业一个放大规模的工具。政府以回购承诺吸引社会资本垫资建设,企业可以用更大的杠杆撬动更大的项目,收入规模迅速膨胀,但现金流质量并没有同步提升。
图源:摄图网(ID:501576397)
文旅,则提供了另一种可能,更准确地说,是一个更好的资本叙事。“生态修复”“全域旅游”“特色小镇”“沉浸式体验”,这些词比“市政绿化”好听得多,也更容易在资本市场获得估值溢价。
2015年,岭南股份斥资近6亿元收购上海恒润数字科技,拿下球幕影院、黑暗骑乘等沉浸式技术;2016年收购上海德马吉国际展览,补齐文旅策划和场景落地能力;2018年正式更名“岭南生态文旅股份有限公司”,当年文旅业务营收达到13.3亿元。
在当时,这套打法相当顺势,甚至被视为园林企业转型的样本。东方园林在做,棕榈股份在做,岭南股份也在做。
用文旅故事包装工程能力,用资本市场估值覆盖现金流问题,这套做法在当时几乎是园林行业的标准动作。
它进入的只是文旅建设端
问题在于,岭南股份从来没有真正进入文旅产业。它进入的是文旅产业的建设端。
工程化文旅的逻辑是拿项目、垫资建设、完工交付、结算回款。收益来自一次性的施工利润,核心是规划、施工和项目管理,成功的标志是中标、开工、竣工。
文旅经营的逻辑完全不同,前期投入建设场景,依靠游客消费和持续运营产生现金流。核心是内容策划、产品迭代和客流运营,成功的标志是开园后能否持续盈利、复游率能否稳定提升。
岭南股份买了恒润的技术,买了德马吉的策划能力,但它的组织架构、考核体系、激励机制、人才结构,从来没有完成从“项目公司”到“运营公司”的转换。它擅长把场景建起来,却始终没有搭建出让场景长期活着的能力。
图源:摄图网(ID:400220373)
这是两种根本不同的商业模式,被装进了同一个公司壳里,却从未真正融合。
压垮它的是三重信用的同步崩塌
岭南股份的扩张,建立在三重信用之上。
一是地方政府信用,政府项目、平台公司订单、PPP回款预期,构成了最核心的收入来源和融资背书。二是上市公司信用,可转债、银行授信、资本市场再融资,持续为扩张输血。三是产业故事信用,“生态文旅”“沉浸式”“数字科技”带来的估值想象,支撑了市场对公司未来的预期。
三重信用同时成立时,企业可以高速扩张。但2018年之后,这三重信用开始逐一失效。
PPP全面纠偏,大量项目清退,回购承诺搁置,金融机构快速抽贷;地方财政收缩,应收账款质量急剧恶化;地产链条下行,进一步压缩了文旅投资空间;文旅运营收入始终无法覆盖债务成本,产业故事的可信度持续下降。
岭南股份不是突然倒下的。2024年亏损9.84亿元,2025年亏损23.36亿元,截至2025年底账面净资产为负13.5亿元,连续两年审计报告被出具无法表示意见。这是三重信用一环一环断裂的财务呈现。
国资为什么也没能救回来
2022年,中山国资以搬迁总部为条件入股岭南股份,一度被市场视为转机。
但国资纾困有一条清晰的边界,它能够修复股东信用,却不能修复商业模式。
图源:摄图网(ID:330292339)
国资入股可以带来短期信心、融资协调和债务缓冲,但解决不了应收账款的质量问题,存量项目的持续亏损,和文旅业务造血不足的根本困境。
同样是国资入股,在兜底东方园林时,北京国资选择了资产置换,将新能源资产注入,彻底切换商业模式。
而岭南股份没有可以快速置换的优质增量资产,恒润科技和德马吉的价值,在破产清算的语境下难以被市场有效定价,纾困行动始终找不到可以支撑重整预期的商业逻辑。
2025年11月进入破产重整程序,近一年过去,重整方案始终未能落地,等来的是退市通知书。
如果企业的问题是流动性危机,国资可能救得回来。如果企业的问题是商业模式失效,国资只能延迟出清。岭南股份刚好属于后者。
一个时代结束,另一种逻辑开始
岭南股份不是终点,只是这一轮出清中最先触底的那一个。
图源:摄图网(ID:401696355)
它的问题,在今天的文旅行业里并不罕见。收入主要来自政府项目,却包装成文旅运营公司;持有大量文旅资产,但始终靠融资续命而非经营造血;有声光电、有沉浸式设备、有开园仪式,但没有复购、没有内容迭代、没有真实的消费闭环。更普遍的,是那些仍然相信“大项目、大投资、大开园”就等于成功的景区。
这些企业的共同问题,和岭南股份一脉相承。它们把建设能力当成了经营能力,把项目交付当成了产业落地。只要外部环境宽松,这个问题可以被掩盖;一旦融资收紧、财政收缩、市场遇冷,它就会以亏损和债务的方式浮出水面。
当地方财政从扩张转向收缩,PPP从工具变成了教训,资本市场从为故事买单转向为现金流买单时,这套逻辑就走不通了。或者说支撑这套逻辑的外部条件已经系统性改变,并推动文旅行业迈入新的坐标系。
过去,文旅行业的竞争是“谁能把项目建起来”;接下来,竞争是“谁能让项目长期活下去”。这两件事,需要的能力、组织、考核逻辑和时间观,几乎完全不同。
岭南股份倒在了这个转换期,而留给那些还没有完成这个转换的企业的时间也不多了。
8


