 搜索

 搜索
又一国民IP主题乐园落地,文旅景区疯狂寻找“联名”
一个牌子如何养活一个景区?
国民IP“喜羊羊与灰太狼”也要有主题乐园了。
近日,全国首个喜羊羊与灰太狼主题亲子乐园启动前期建设工作,项目计划总投资约1.2亿元,选址落定武汉经开区汤湖公园,占地约74亩,由武汉经开生态产业发展有限公司投资建设并统一运营,预计2027年6月1日开园。
IP,正成为越来越多目的地打造内容和消费场景的选择。
国民动画角色落进了城市公园
项目采用“生态公园+经典IP+夜间经济”的全新模式,打造城市型沉浸式亲子乐园和家庭微度假目的地,以3—8岁儿童家庭为核心客群,同时兼顾潮玩青年、IP爱好者等客群。
根据规划,项目将建设欢乐羊村、狼堡庄园和主题商业区三大区域,搭建游乐体验、综艺互动、主题演艺、自然研学四大功能平台,形成剧情沉浸、设备畅玩、科技互动、研学休闲和夜间游玩五大体验动线。
其中,代表性项目包括,慢羊羊形象的“寻羊跳跳塔”、灰太狼形象的“天狼号”戏水互动装置,另配NPC互动、智慧游园、主题舞台剧、研学课程、四季活动及IP零售餐饮。
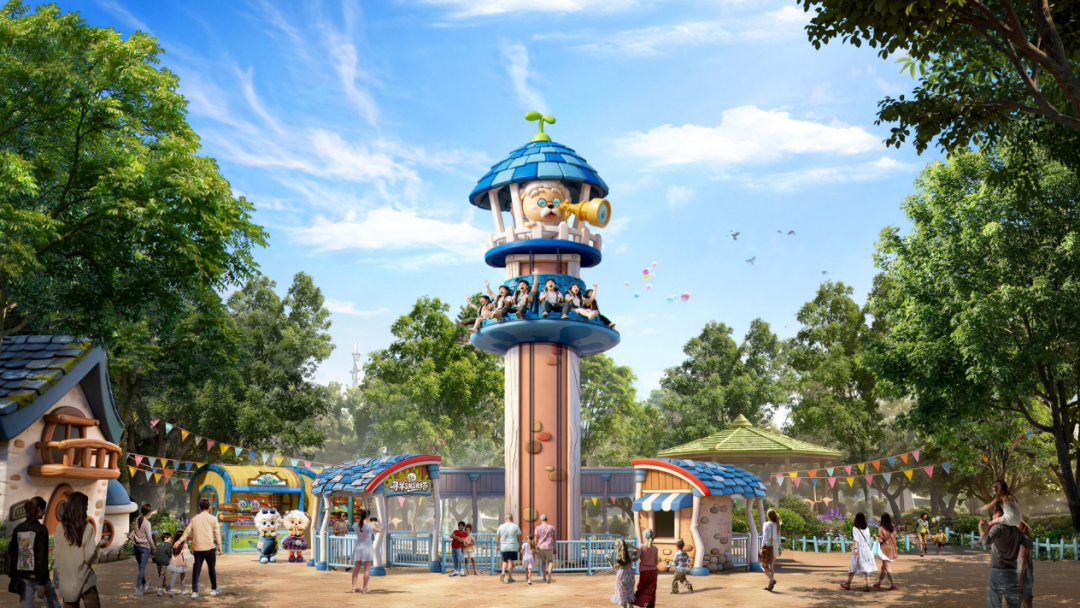
图源:乐园效果图
值得注意的是,项目不是独立重资产大乐园,而是借汤湖公园东北角做嵌入式更新,依托既有生态资源,投入体量远低于郊野度假区。
近一两年,类似的落子并不少见。
早在2023年,泡泡玛特城市乐园在北京朝阳公园开园,以内容IP为核心打造“轻”型主题乐园,项目约4 万平方米。据披露,2024年即实现盈利,2025年客流同比增长约70%,非本地客群和非亲子客群占比均过半。
2026年元旦,成都东安湖公园内的B.Duck小黄鸭城市乐园试营业,11个动力游乐项目融入小黄鸭形象,面向亲子家庭和年轻群体。这座大运会遗产公园引入商业IP做主题乐园,是当地探索赛后公园可持续利用的一次尝试。
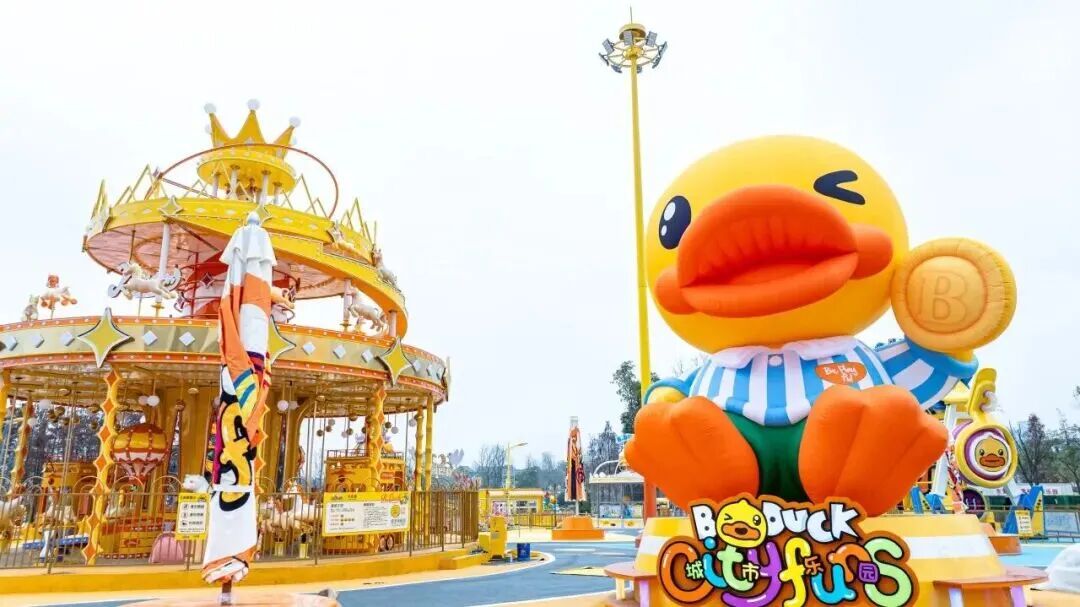
图源:龙泉驿发布
《城市更新“十五五”规划》提出,建设儿童友好空间、推动公园绿地开放共享、完善社区嵌入式服务设施。
不少市政公园生态底子不错,但缺少游乐和消费配套,维护成本却年年发生。公园需要新的内容和消费场景来盘活。
另一方面,亲子家庭的周末休闲需求长期存在。
依托存量城市绿地,打造轻量化的主题乐园,正成为城市公园更新中一个重要方式。
文旅景区正在疯狂寻找 “联名”
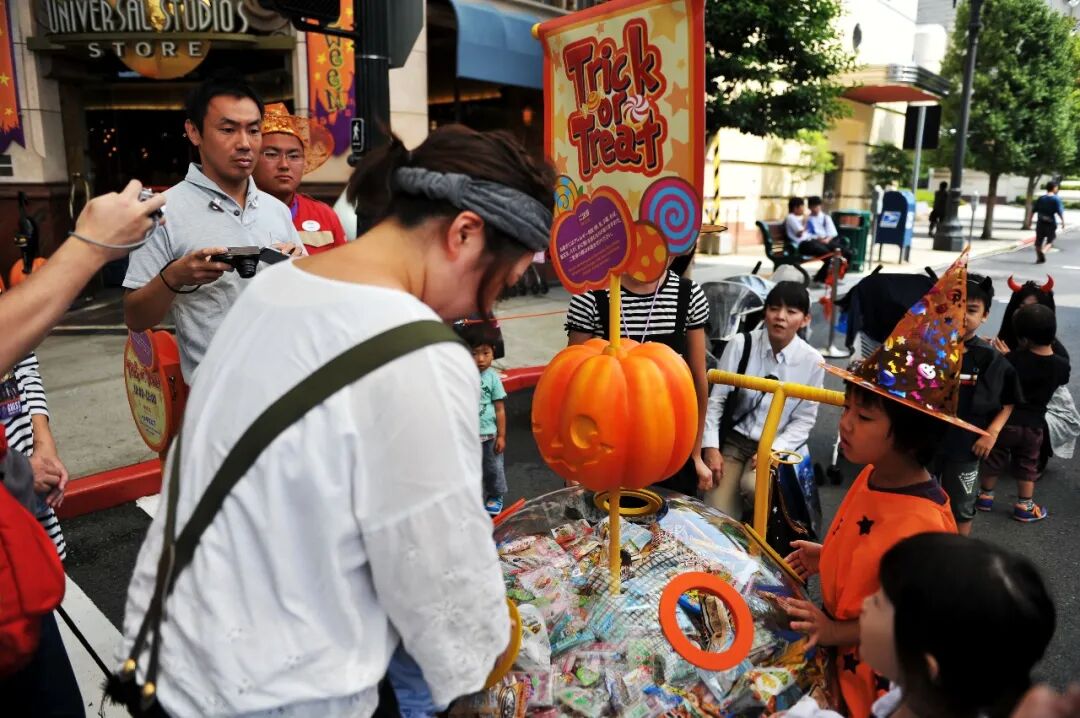
近年来,文旅行业把IP搬进场景的节奏明显加快。室内商圈、主题乐园、度假目的地等都能看到IP融合。
例如,上海欢乐谷上线约2.2万平方米的超级飞侠太空基地;哈尔滨冰雪大世界牵手迪士尼,打造近2 万平方米的《冰雪奇缘》主题冰雪区域;奥飞娱乐在惠州推进总投资约19亿元的国漫IP温泉度假区。
图源:摄图网(ID:502475778)
中国游艺机游乐园协会联合课题组发布的《2025中国文旅IP发展洞察报告》测算,2024年文旅IP市场规模4314亿元,同比增长15.5%,预计2027年达到6972亿元。
文旅景区寻求IP联名的原因并不复杂。
主题产品和景区项目持续增加,同质化也越来越重,客流来过一次就不再回头。
设备、景观、玩法可复制性都很强,一个新滑道、一片萌宠区很快会被周边项目模仿。
项目需要一个自带认知度和情感联结的符号,让游客在选择时一眼识别出 “这是哪里”。
国民级动漫形象等IP,天然跨过了认知门槛,不需要再向市场解释角色是谁、讲什么故事。
更重要的是,现在单靠门票已经很难撑起重资产回收,行业普遍要在门票之外寻找二次消费:衍生品、主题餐饮、研学课程、演艺票务、节庆活动、生日会与主题庆典。
IP在这里撑起的是零售溢价空间——同样一个毛绒玩偶或一份套餐,附着角色故事之后才有加价余地。
文旅景区寻求IP联名,本质是在增长放缓、客流难复访的压力下,寻找一个能把游客留下来、再消费、再来一次的载体。
图源:摄图网(ID:501057477)
这股双向流动里,头部乐园把IP合作提到了战略层,主动向外找内容。
例如,欢乐谷2026年6月发布“城市IP娱乐主场”战略,联合东方演艺、上影元、中手游、奥飞、宇树等发起“欢乐互联”平台,集结30余家IP、潮玩、科技、商业品牌。
北京环球度假区开园后持续联动中国原创IP,王者荣耀、长安三万里、原神、第五人格、航海王、盗墓笔记先后落地。
华强方特2026年5月牵手乐华娱乐,自有熊出没IP 叠加乐华潮玩IP和艺人资源,联名、潮玩空间、机器人终端先在天津样板间测试,再复制全国。
IP方同样在主动找线下场景。爱奇艺在扬州落地 VR沉浸乐园;蜜雪冰城郑州主题乐园在建、预计 2027年开放。
有场地的在找内容,有内容的在找场景,两条线正在同一个市场里碰头。
一块牌子如何决定这条路能走多远
简单整理行业“IP联名”的方式,大概可以分为以下几种:
外购授权是最常见的一类。项目向成熟IP方支付授权费用,行业普遍采用 “保底+分账、两者取其高” 的方式结算:先约定一笔保底金额,再按实际销售或营收比例抽成,最终就高结算。
成熟角色自带流量,落地速度快,主题氛围也容易立起来;代价是授权成本计入回收模型,分成长期存在,IP的生命周期和内容更新节奏受授权方约束。
共创联营是介于外购授权与自营之间的折中方案。IP方负责输出内容、技术和运营能力,合作方承担土地、设备等固定资产投入,双方共享门票及餐饮、衍生品等二次消费收入。这种模式把重资产压力和内容能力做了切分,适合既有场地和运营基础、又缺自有内容的连锁乐园。
自有孵化是壁垒最厚、周期也最长的一条路。自有 IP不需要向外支付授权费,二次开发和长期迭代的主动权都在自己手里,但前期投入大、培育周期长,行业普遍认为成熟IP需要十年以上养成——迪士尼持有200多个优质IP、环球影城持有100多个,国内多数项目仍在公共题材取材和跟风短期收割之间寻找平衡。
还有一类不依赖版权角色,靠在地内容做成IP。河头老街以李白、杜甫等诗人形象打造互动NPC矩阵,国庆期间在岗300多位NPC,日均与游客完成约30万次互动;万岁山武侠城的“王婆说媒”靠强互动场景在短视频平台催生海量UGC。
这类项目靠人物、演艺、在地故事和现场氛围形成辨识度,成本相对可控,但高度依赖现场执行水准和内容更新能力,热度能否延续同样需要持续投入。
图源:摄图网(ID:701593279)
从实际情况来看,目前很多项目挂的其实是“公共IP”——神话、名著、历史名人,谁都可以用,形不成独占性;另一些项目临时引入一个热门角色,授权期限、分成和二次开发权又握在别人手里。
行业也并不是增量高速扩张的状态。据中国主题公园研究院统计,全国385座主题公园中,约22%仍处于亏损状态。
因此,IP并不是万能解药。引入IP并不能拯救一个定位错误、客流不足、运营乏力的项目。九江大千世界梦幻乐园开业四年后资产拍卖无人问津,复盘根源都在选址定位、客群判断和运营能力,临时包装一个改变不了回收逻辑的角色。
换句话说,一个外购的热闹角色,如果没有持续的内容更新、在地适配和现场运营承接,很容易只是 “新瓶装旧酒”,开园即巅峰。
真正的分水岭,不是看项目有没有挂上一个IP名字,而是三件事:IP是租来的还是自己养的;有没有持续生产内容的能力;重资产投入在本地客群结构下能不能收回成本。
对头部连锁乐园,外购成熟IP做共创是高效选择;对地方中小项目和存量公园,盲目追头部IP反而可能把授权成本压进并不宽裕的回收周期,从在地文化、日常场景和人物演艺里慢慢长出自己的辨识度,往往更现实。
写在最后
当设备和场景越来越容易被复制,一个有情感联结的内容符号,能同时解决识别、复购和消费三个难题。
但“找到一个IP”和“养成一个可持续运营的内容资产”之间,还隔着内容更新、现场运营和商业模型这几道关。
0


