 搜索

 搜索
2026年10月住房租赁产业发展报告
10月政策从资本、需求、供给三端发力,重点城市租金高位企稳,六大租赁主题品牌指数整体回落。
一、市场动态
(一)租金表现
1、全球重点国家租金动态
(1)美国:根据 Apartment List全国租金报告,2026年10月全美租金中位数为每月1384美元,环比下降0.3%,为连续第二个月下跌,但跌幅小于上年同期的0.8%;同比上涨0.1%,为三年多来首次转为正增长。
(2)澳大利亚:根据 Cotality 数据,2026年10月澳大利亚全国租赁空置率升至2.3%,为2022年1月以来最高;近三个月全国租金上涨0.9%,是2025年1月以来的最小涨幅;此前六年全国租金累计上涨52%。
(3)日本:根据日本总务省统计局公布的东京都23区消费者物价指数,2026年10月东京都23区民间租金同比上涨2.0%,其中非木造(钢筋混凝土及钢骨结构)住宅租金同比上涨2.1%。
(4)葡萄牙:根据Imovirtual月度房价与租金晴雨表,2026年10月葡萄牙全国平均挂牌月租为1290欧元,环比与同比均下降0.8%。
(5)加拿大:根据TRREB租赁成交数据,2026年10月大多伦多地区共录得4516份租赁成交,同比减少3%,中位成交月租为2500加元、同比下降2%,平均成交月租为2820加元、与上年基本持平;房源从挂牌到成交中位周期为15天,成交价为挂牌价的99.7%,12%的房源以高于挂牌价成交。
(6)韩国:根据韩国不动产院公布的周度公寓价格动向,2026年10月第4周(截至10月26日)首尔公寓全租价格较前一周上涨0.17%,涨幅较前一周扩大,同期全国公寓全租价格上涨0.10%、京畿道上涨0.18%。
2、全国重点城市普通公寓租金情况
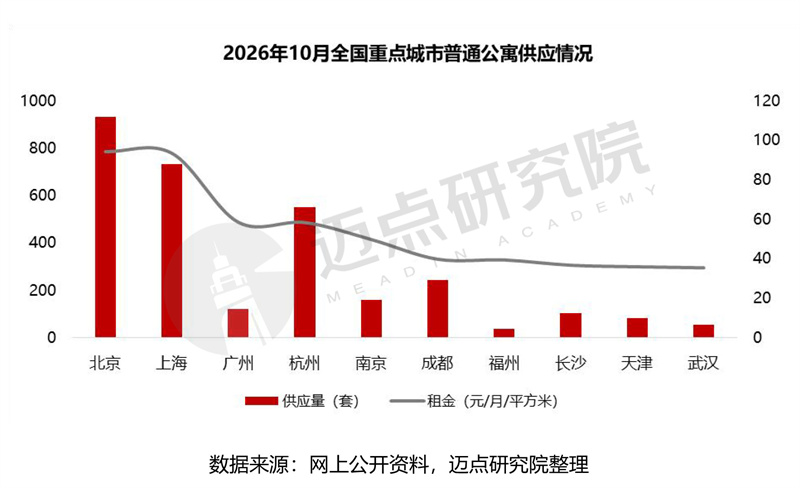
10月,普通公寓供应量方面,北京以932套居全国首位;上海、杭州分别以733套、551套位列第二、第三位;福州、武汉、天津等城市供应量相对偏少。
租金方面,北京与上海租金维持高位,北京高达94.22元/平方米/月,上海达93.42元/平方米/月;杭州、广州、南京租金处于50—60元/平方米/月,位于第二梯队;成都、福州、长沙、天津、武汉等城市租金处于50元/平方米/月以下。
(二)政策动态
1、中央政策
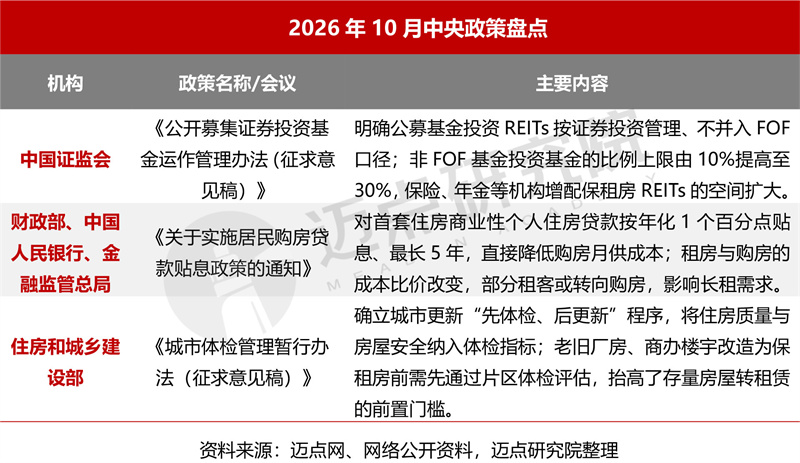
10月,住房租赁政策在中央层面落在资本、需求、供给三个端口。资本端,中国证监会就《公开募集证券投资基金运作管理办法(征求意见稿)》征求意见,公募基金投资REITs不并入FOF口径,非FOF基金投资比例上限由10%提高到30%,保险、年金等长线资金增配保租房REITs的通道随之放宽,租赁资产的资金约束松动;需求端,财政部、中国人民银行、金融监管总局联合发布《关于实施居民购房贷款贴息政策的通知》,首套住房商业性个人住房贷款按年化1个百分点贴息、最长5年,购房月供下降,长租项目的租客稳定性面临考验;供给端,住房和城乡建设部就《城市体检管理暂行办法(征求意见稿)》征求意见,“先体检、后更新”程序确立后,老旧厂房、商办楼宇改建保租房须先通过片区体检评估,改造项目的合规周期拉长。
2、地方政策
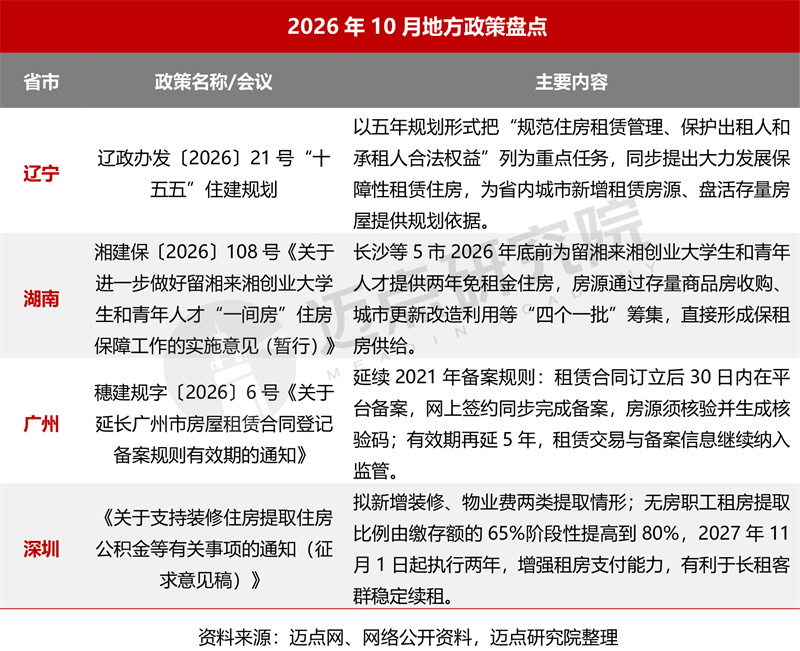
10月,地方政策沿“制度延续、保障加码”两条线推进。制度端,辽宁把规范租赁管理、保护出租人和承租人合法权益写入“十五五”住建规划,租赁管理由年度动作升级为五年制度安排,发展保租房有了规划依据;广州将房屋租赁合同登记备案规则有效期再延5年,30日内备案、网签同步备案、房源核验生成核验码三项要求延续,备案监管框架进入稳定运行期。保障端,湖南提出长沙等5市2026年底前为留湘来湘创业大学生和青年人才提供两年免租金住房,房源从存量商品房收购、城市更新改造中筹集,是四条政策中唯一直接新增房源的一条,去库存与保租房供给在同一份文件里衔接;深圳就公积金提取征求意见,拟将无房职工租房提取比例由缴存额的65%提高到80%,并新增装修、物业费两类情形,2027年11月1日起执行两年,指向租客的支付能力。整体来看,10月地方政策在房源与支付两端加码,监管侧以延续既有规则为主。
(三)企业动态
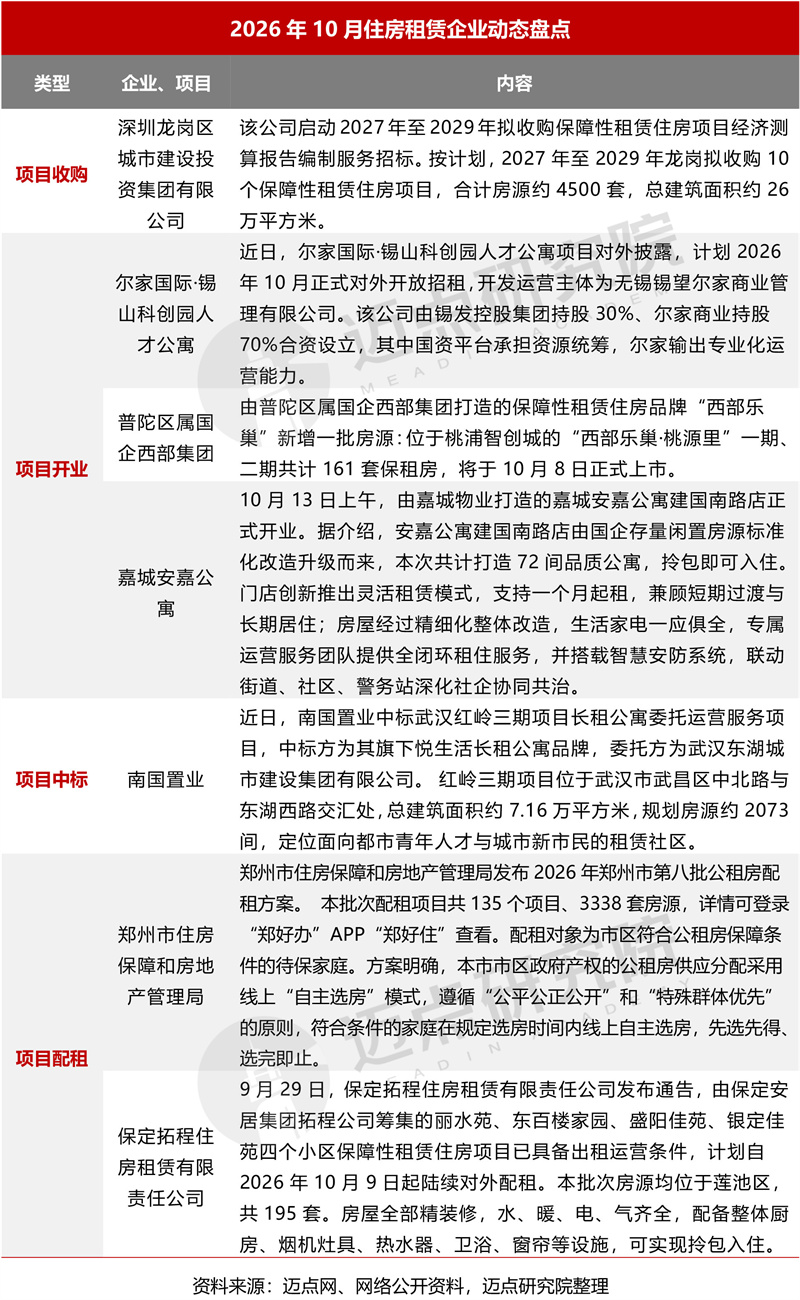
10月,保租房批量入市,企业扩张转向存量改造与委托运营,两单保租房REIT上市。供给端,郑州城发美寓第七批投放1256套(2609间),保定安居4个项目195套自10月起入住;普陀“西部乐巢·桃源里”二期161套、嘉善嘉城安嘉公寓72间,分别于10月8日、13日上市启用;金地草莓杨浦滨江店(662套,工业用地改造)、重庆机场幸福佳苑B区(702套)投用。扩张端,南国置业悦生活中标武汉红岭三期委托运营(2073间);上实城开整租上海上药新亚大厦12层,改造为“阡集”公寓约240套;万科发布“CASA嘉舍”,深圳、天津两店满租开业。融资端,中金杭州安居宁巢REIT10月23日上市,募资9.15亿元,为浙江首单;国泰海通中建租赁住房REIT10月28日上市,募资13.675亿元;建信住房租赁基金持有型不动产ABS获批二次扩募,额度50亿元。
(四)财报分析
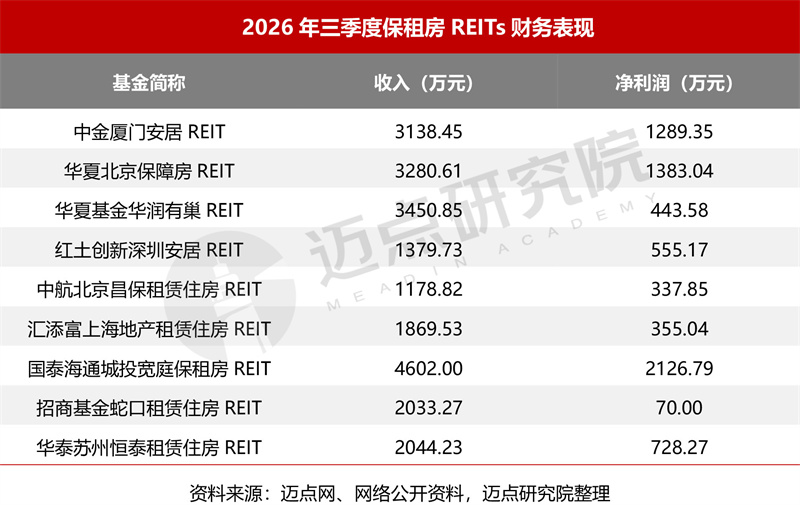
近期,公募REITs披露2026年三季度财报,多数REITs经营仍承压,保租房类REITs表现最为稳健。9单保租房REITs合计实现营业收入2.30亿元、净利润0.73亿元,整体净利率约32%。
国泰海通城投宽庭REIT以4602.00万元的收入和2126.79万元的净利润均居首,净利率约46%;华润有巢REIT收入3450.85万元,华夏北京保障房REIT收入3280.61万元,中金厦门安居REIT收入3138.45万元,三单均超3000万元;华泰苏州恒泰、招商基金蛇口、汇添富上海地产三单REIT收入在1800万元至2100万元之间;中航北京昌保REIT以1178.82万元居末,约为城投宽庭的四分之一。
净利润方面,华夏北京保障房REIT实现1383.04万元,中金厦门安居REIT实现1289.35万元,分列第二、第三,净利率均超四成;招商基金蛇口REIT净利润仅70.00万元,净利率不足4%,为9单中最低;华润有巢REIT净利率约13%,同样低于板块整体水平。
此外,10月国泰海通中建租赁住房REIT上市,保租房REITs继续扩容,租赁住房企业借助REITs盘活存量资产的通道进一步拓宽。
二、品牌传播力
1、分类型品牌传播力
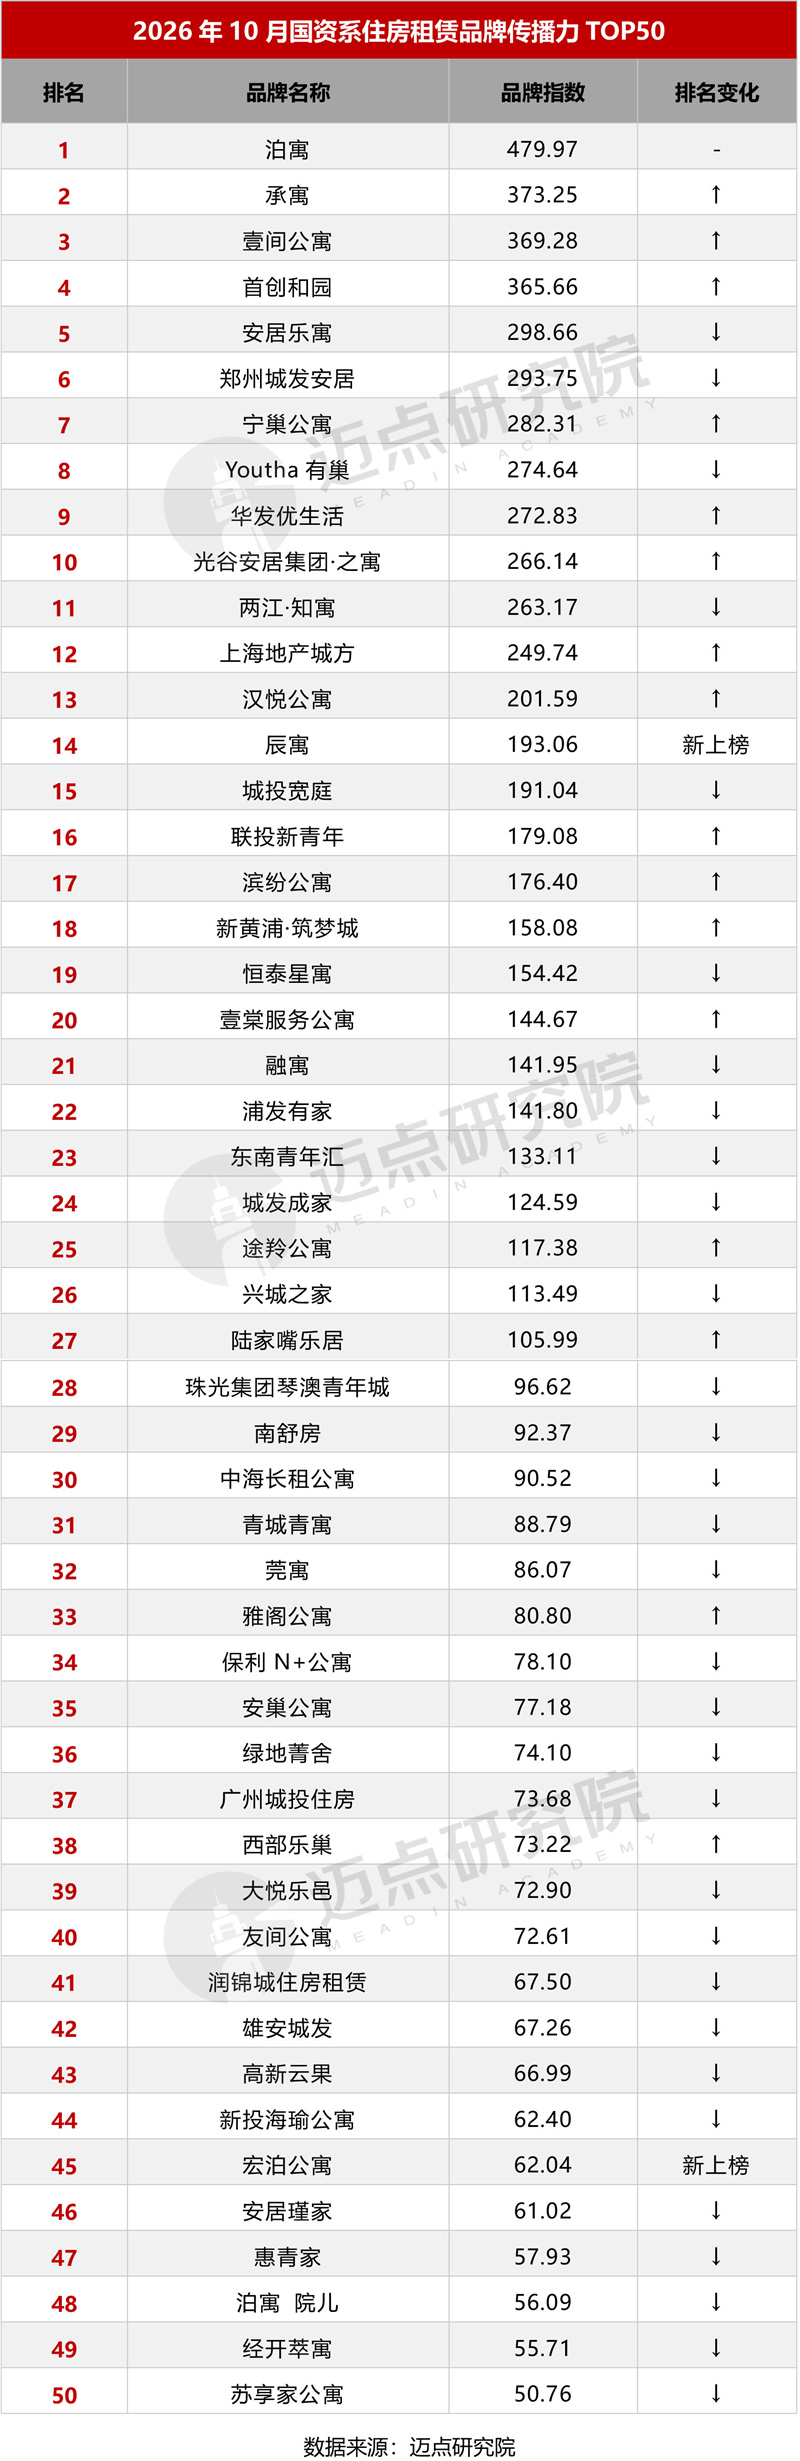
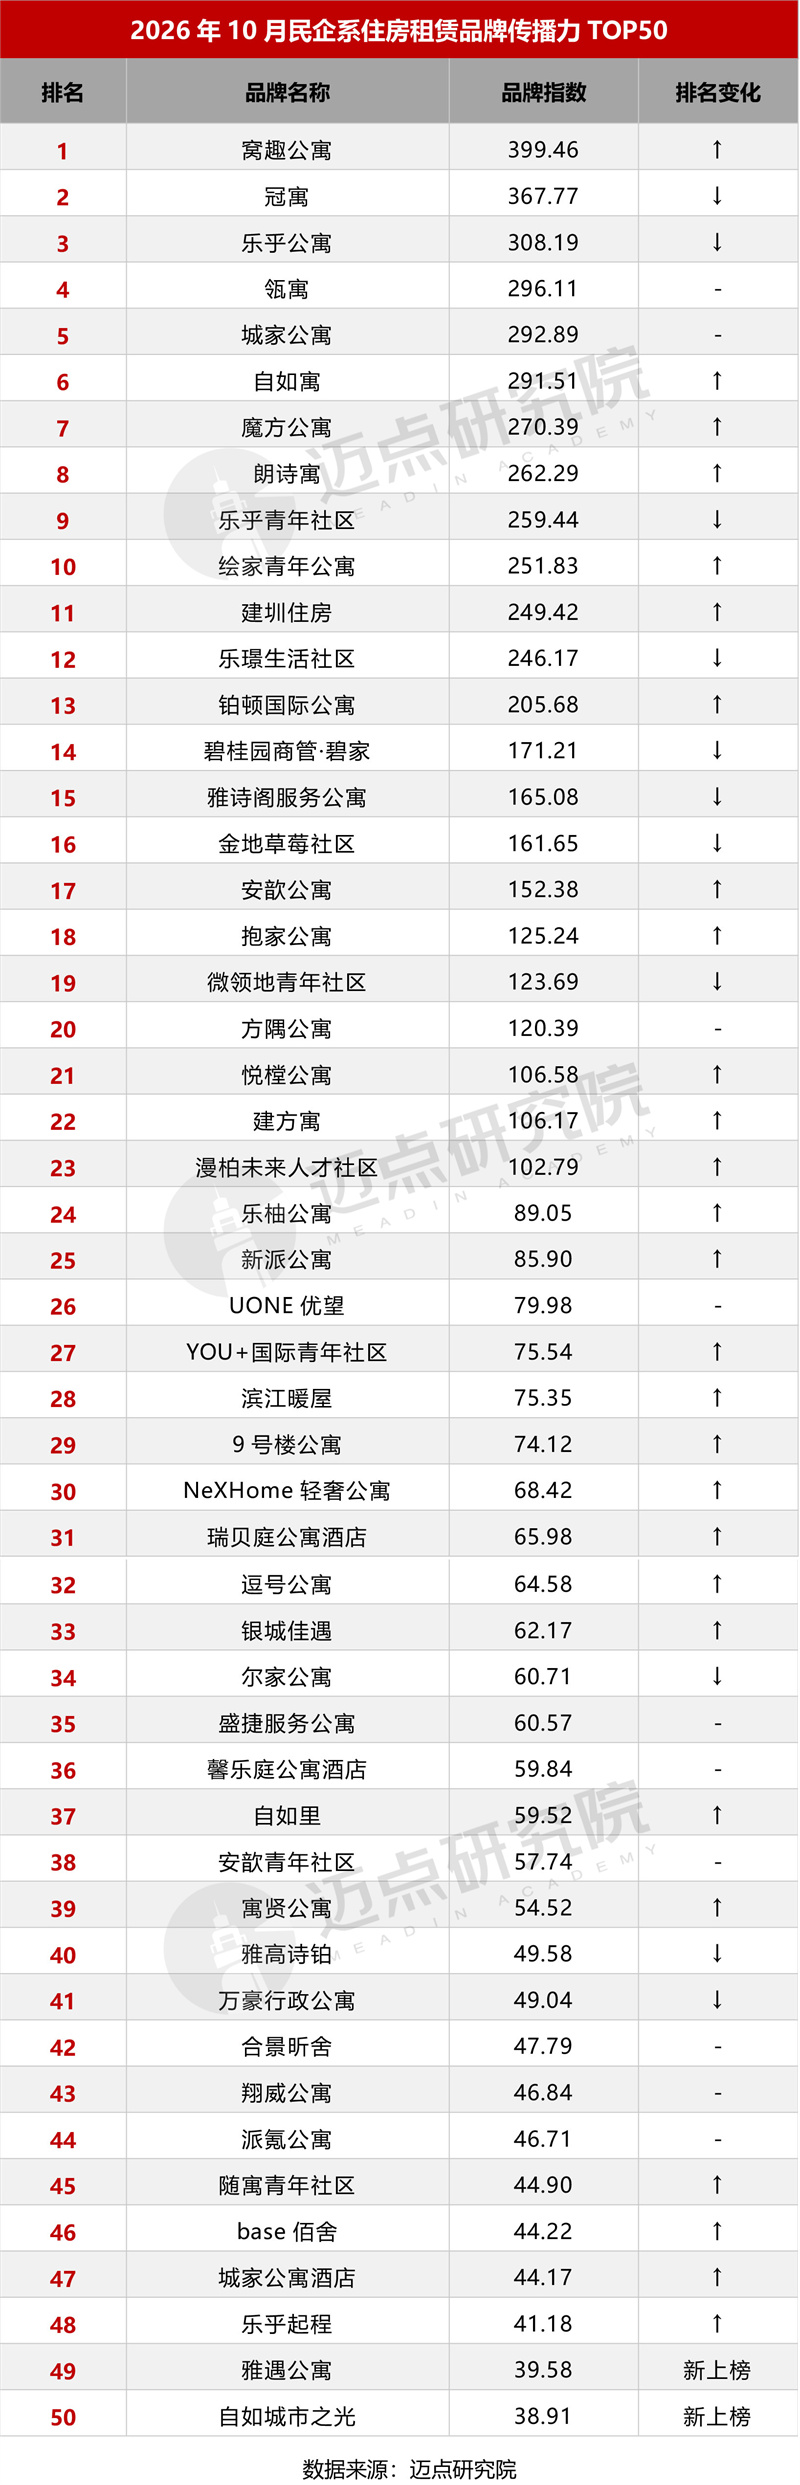
10月,国资系住房租赁品牌传播力50强与民企系住房租赁品牌传播力50强特征表现如下:
(1)格局层面:国资系榜首泊寓以479.97的指数绝对领先,超出第二名承寓(373.25)达106.72点;民企系窝趣公寓以399.46位居第一,领先第二名冠寓(367.77)达31.69点,低于国资榜首80.51点,国资头部优势明显更大。
(2)集中度层面:国资系TOP10平均指数327.65,高于民企系的299.99;全榜均值国资系154.61亦高于民企系132.46。剔除榜首品牌后,国资系TOP9均值为310.72,民企系TOP9均值为288.94,剔除泊寓后国资系头部仍整体领先;尾部差距同样明显,民企系第50位指数为38.91,低于国资系第50位的50.76。
(3)稳定性层面:国资系上升16个、下降31个、新上榜2个(辰寓第14位、宏泊公寓第45位)、持平1个(泊寓);民企系上升27个、下降11个、新上榜2个(雅遇公寓第49位、自如城市之光第50位)、持平10个。对比看,民企系换位以上升为主,27个上升中14个落在TOP25;国资系以下降为主,31个下降中21个集中在第26—50名,尾部品牌排名下滑集中;国资系TOP10中6升3降1平,承寓升至第2、安居乐寓降至第5,头部次序亦有松动。
2、品牌区域分布
(1)品牌区域分布与品牌指数
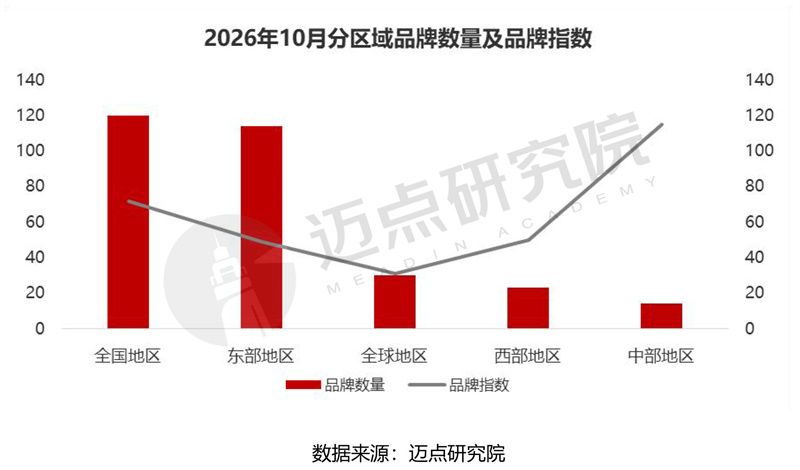
本月住房租赁品牌指数五区域两涨三跌,西部与中部上行,其余三个区域回落。西部地区环比上涨7.6%,涨幅居首——上月基数46.47仅高于全球地区,核心城市保租房集中入市带动需求释放,品牌声量随项目开业走高;中部地区环比上涨3.9%,指数114.79仍居首位,高出第二位全国地区43.23点,14家样本以省会城投与国企系品牌为主,单品牌动作集中。全球地区环比下降11.7%,跌幅居首,主要因跨境租赁曝光高峰集中在7—8月暑期,9月国际学校开学后外派轮换与短期来华需求转入平稳,10月继续回落;全国地区环比下降9.0%,绝对降幅7.11点为五区域最大,东部地区环比下降5.4%,毕业季高基数在开学季换租后消化。整体来看,10月品牌声量由高位转入回落,西部领涨、全球领跌,数量仍集中于全国与东部。
(2)细分区域品牌传播力
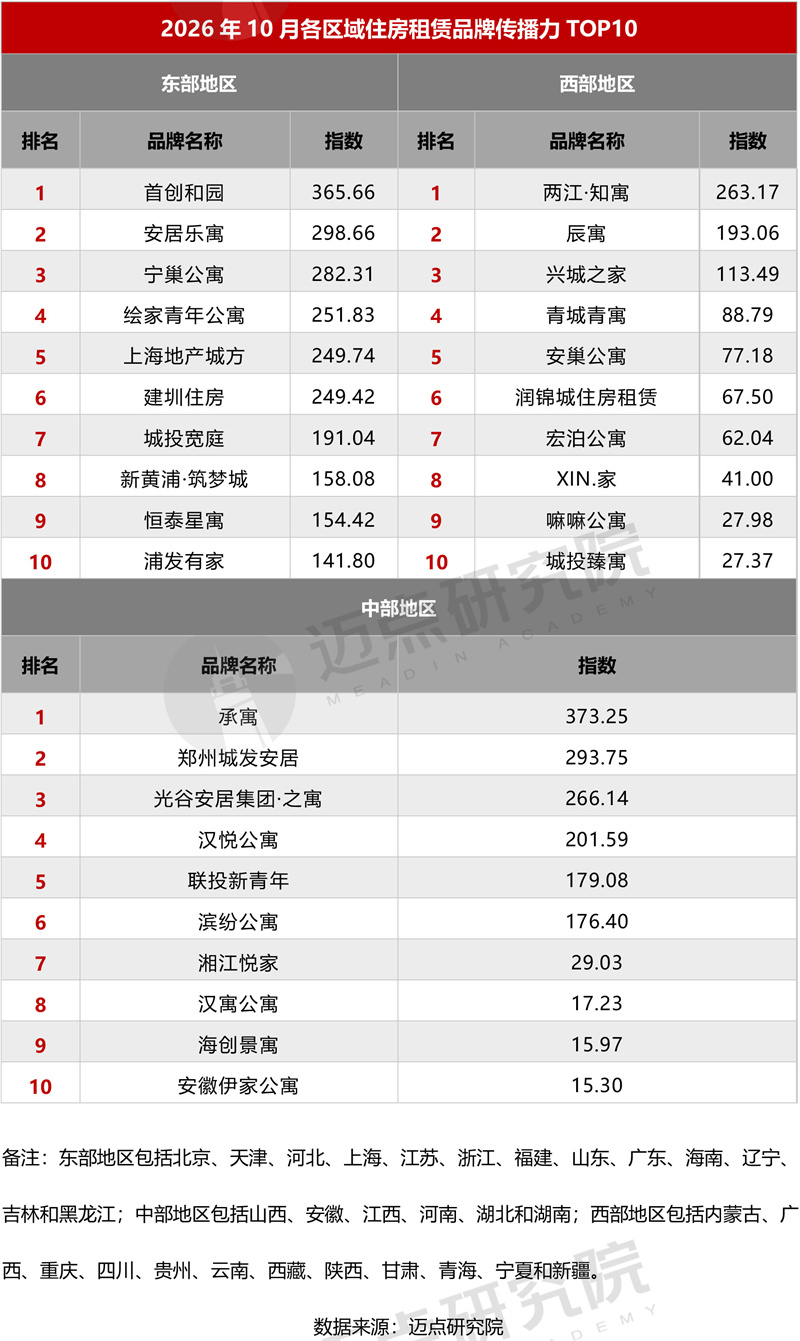
10月各区域品牌传播力TOP10指数均值情况:东部地区(234.30)、西部地区(96.16)、中部地区(156.77)。
3、品牌主题分布
(1)品牌主题分布与品牌指数
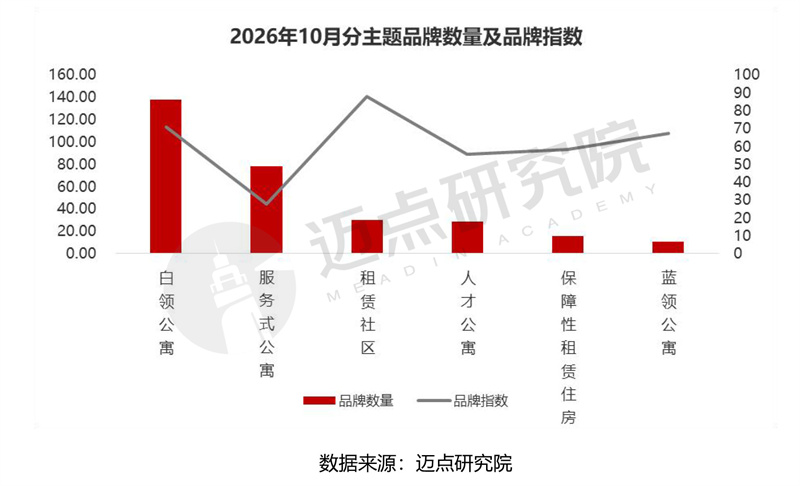
本月六个租赁主题品牌指数全部回落,降幅从5.0%到13.1%。保障性租赁住房下降13.1%、降幅最大,主要因上月多个项目集中投用推高基数,10月新项目入市节奏放缓,16家的样本量放大了单项目变化对均值的影响;人才公寓下降10.2%,前期人才引进政策与项目投用集中在三季度,10月转入执行期,申报与入住节奏放缓;服务式公寓、租赁社区、蓝领公寓分别下降5.9%、5.6%和6.6%,落在5%—7%区间;白领公寓下降5.0%、降幅最小,138家的样本覆盖最广,节后返城换租与秋招入职带来新增需求,缓冲了回落。整体来看,10月主题品牌声量由高位整体回落,没有上涨主题,数量与指数并不同步:服务式公寓78家、指数27.59为六类最低,租赁社区30家、指数88.03居首。
(2)细分主题品牌传播力
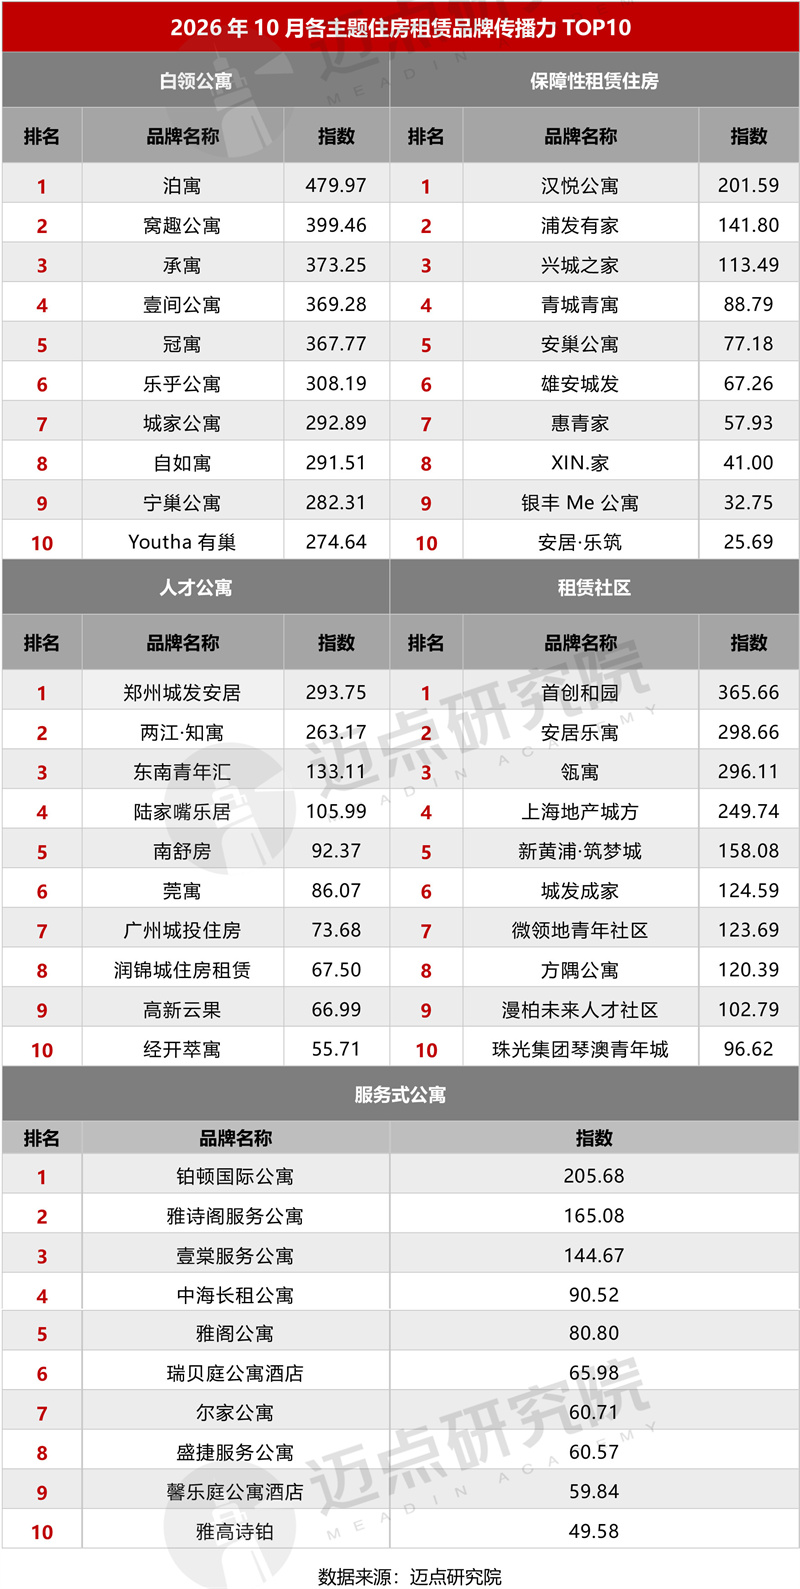
10月各主题品牌传播力TOP10指数均值情况:白领公寓(343.93)、保障性租赁住房(84.75)、人才公寓(123.83)、租赁社区(193.63)、服务式公寓(98.34)。
三、指数分析
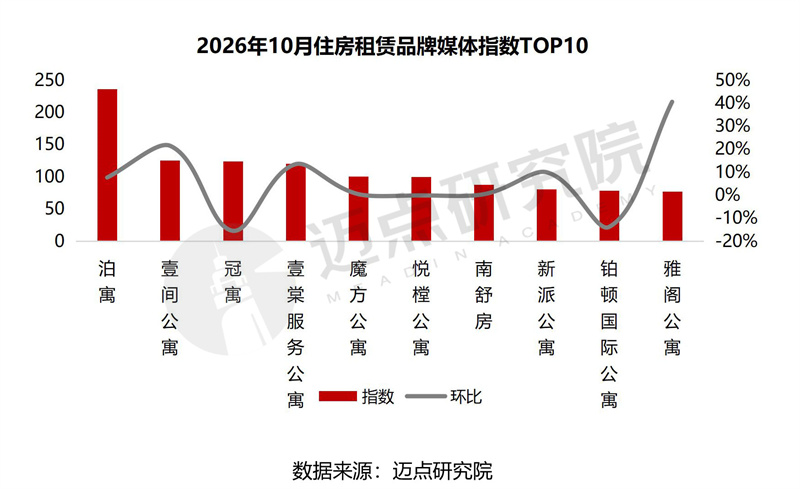
1、媒体指数
本月媒体指数TOP10环比数据:泊寓(7.7%)、壹间公寓(21.5%)、冠寓(-15.4%)、壹棠服务公寓(13.5%)、魔方公寓(0.5%)、悦樘公寓(-0.1%)、南舒房(0.4%)、新派公寓(10.0%)、铂顿国际公寓(-13.7%)、雅阁公寓(40.5%)。
2、投资指数
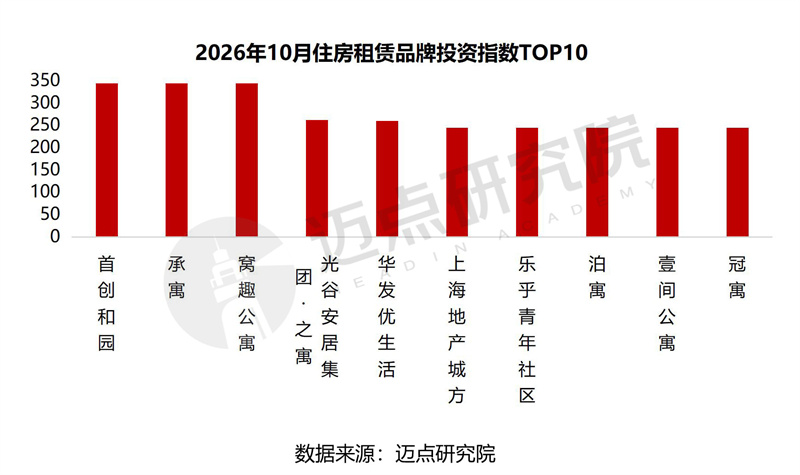
本月投资指数TOP10依次为:首创和园、承寓、窝趣公寓、光谷安居集团·之寓、华发优生活、上海地产城方、乐乎青年社区、泊寓、壹间公寓、冠寓。
四、榜单数据说明
“2026年10月住房租赁品牌传播力榜单”数据来源于迈点品牌指数MBI,根据迈点品牌指数MBI 302家品牌数据汇总统计而成。具体说明如下:
1.迈点品牌指数MBI (住房租赁部分)说明
迈点品牌指数MBI (住房租赁部分)主要从媒体指数、投资指数2个维度分析品牌在互联网和移动互联网的传播力。这是迈点研究院自主开发的“迈点品牌指数监测系统” Meadin Brand Index Monitoring System (MBIMS)提供的一项免费数据分析服务。
计算公式:MBI=a*MI+b*II
注:MBI,指某品牌的迈点品牌指数MBI数据;a、b,指系统中的加权系数;MI (Media Index),指媒体指数;II (Investment Index),指投资指数。注意:企业或个人可参照品牌指数数据对品牌发展进行监测和预测,但迈点品牌指数MBI不能与其品牌发展完全等同。
(1)媒体指数(MI):一段时期内,主流媒体、大众媒体、行业媒体和自媒体报道中与品牌关键词相关的正面新闻数量,具体渠道包括人民日报、新华社、央视网、百度资讯、今日头条、腾讯、新浪、网易、搜狐、凤凰、迈点、房天下、微信、微博、抖音、快手、小红书、视频号等。
(2)投资指数(II):一段时期内,该品牌在大中华区市场的房源覆盖情况,具体要素包括累计开业情况、新增开业情况、累计签约情况、新增签约情况、城市覆盖密度、投资业主关注等。
2.统计时间:2026年10月1日-10月31日
3.监测范围:302家市场主流住房租赁品牌
基于百人团队的全时监测、超千种维度的数据抓取、5轮层层精校与自我审核,迈点品牌指数MBI最终得以化繁为简,将繁杂的数据表象精炼为客观指数并加以呈现。历经10年有余的数据积淀与深耕,迈点品牌指数MBI也日益成为洞察行业品牌发展变化的风向标。
五、关于迈点研究院
迈点研究院是文旅大数据中心,长期致力于文旅大数据分析平台建设,用“数据生产力”改变认知、提升企业效能,1.2亿次/日采集数据量,2000个AI语义分析算法维度,覆盖70余个城市数据,为寻求进入与扩大文旅与租赁地产业务的企业与公共机构,提供基于数据+服务的多元化大数据解决方案。化“数”为“据”,辅助客户制定重大决策,识别投资风险。
迈点研究院深入文旅与租赁地产产业相关品牌资产研究,通过迈点指数(文旅产业品牌价值查询平台)将无形的品牌资产通过有形的数据维度呈现,创新开发了品牌动态数据监测系统MBI(迈点品牌指数)、中国县域/市辖区旅游传播力指数、MCI(迈点酒店竞争力指数)、MPI(迈点酒店采购指数),并发布酒店品牌榜、5A/4A级景区品牌榜、文旅集团品牌榜、县域/市辖区旅游传播力榜,并以此为依据,为需要科学规划项目资源配置的客户,提供战略、运营、组织架构的咨询服务,提高项目空间资产价值,提升项目运营定价权与收益,实现财务稳健增长;同时,迈点研究院积极参与公共政策咨询和公共事业建设。是国内聚焦文旅与租赁地产领域战略、运营、组织以及兼并收购方面的专业咨询机构。
联系我们
邮箱:res@meadin.com
企业微信:
6


